do leilão ao legado
por que a arte segue no portfólio de family offices – e o que isso diz sobre hedge comportamental
no discurso oficial, arte ainda aparece como “ativo alternativo”. classe exótica, ilíquida, difícil de precificar, com potencial de valorização no longo prazo.
na prática, o que UHNWI e family offices mais inteligentes estão comprando quando colocam arte na carteira é outra coisa: arquitetura emocional, narrativa de identidade e uma camada extra de inteligência em torno do patrimônio.
não foi sempre assim. a arte passou séculos na parede de nobres e mecenas, longe de qualquer política de investimento. ela entra de verdade na planilha quando alguém resolve tratá-la como tese:
primeiro com andré level, em 1904, montando um pool de capital para comprar “arte contemporânea” em paris;
depois com fundos de pensão como o british rail colocando parte do patrimônio em obras, ainda nos anos 70;
e, mais tarde, com índices de preços, modelos econométricos e art funds estruturados como private equity.
a partir daí, bancos privados e wealth managers incorporam art advisory ao serviço padrão de UHNWI – não só para comprar e vender quadros, mas para integrar coleção, sucessão, filantropia e crédito.
quando você olha os dados frios, a classe não se defende tão bem. índices globais de arte entregaram retorno real fraco ou negativo nas últimas décadas, com volatilidade alta e custos relevantes, enquanto o mercado de luxury e passion assets vive uma correção.
mesmo assim, o fluxo não some. pelo contrário: crescem as vendas de artistas latino-americanos, o brasil consolida um mercado bilionário, fundos como o brazil golden art entram na história recente e novas plataformas oferecem fatias de obras como se fossem small caps tokenizadas.
é sobre isso que vamos conversar hoje. arte se comporta mal como produto financeiro puro, mas segue aparecendo como decisão inteligente em carteiras sofisticadas.
ao longo do texto, eu quero olhar para esse descompasso com outra lente — arte como:
hedge comportamental em portfólios de alta volatilidade
peça de identidade em estratégias de legado
terreno onde advisors especializados se tornam extensão do time de investimentos
como a arte chegou à planilha?
a arte não começou como linha de alocação. começou como gesto de poder.
por muito tempo, colecionar era menos sobre “investir” e mais sobre marcar território: famílias aristocráticas, igrejas, fundações, estados nacionais. quem mandava no capital mandava também na narrativa visual do seu tempo.
a coleção era uma língua privada – uma forma de dizer “eu estou aqui” nas paredes, não nos relatórios. o risco, o retorno e a liquidez dessas obras simplesmente não eram parte da conversa.
isso só começa a mudar quando alguém decide tratar arte como tese
em 1904, em paris, andré level junta um grupo de amigos, monta uma carteira de “arte contemporânea” (na época, impressionistas e afins) e define uma regra simples: aportar capital, segurar por dez anos e vender tudo em leilão no final.
o experimento, batizado de la peau de l’ours, é proto-private equity de arte antes mesmo da indústria existir. há capital comprometido, horizonte definido, governança mínima e um racional: comprar artistas subprecificados que podem ser reavaliados pelo mercado.
quando o fundo é desmontado, às vésperas da primeira guerra, os cotistas multiplicam várias vezes o investimento inicial. mais importante que o múltiplo é o recado: arte pode ser organizada como veículo coletivo, com tese, prazo e saída.
décadas depois, essa lógica reaparece em escala institucional
fim dos anos 60, começo dos 70, o ambiente é de inflação, choques de petróleo e necessidade de diversificar portfólios de longo prazo.
é nesse contexto que o british rail pension fund decide alocar parte do patrimônio em obras de arte como uma decisão de política de investimento. a tese se sustentou em:
baixa correlação com equities e bonds
proteção parcial contra inflação no horizonte de décadas
possibilidade de capturar apreciação de artistas consagrados
o time de investimentos monta uma coleção vasta, trabalha com advisors, compra em leilões e galerias, administra estoque.
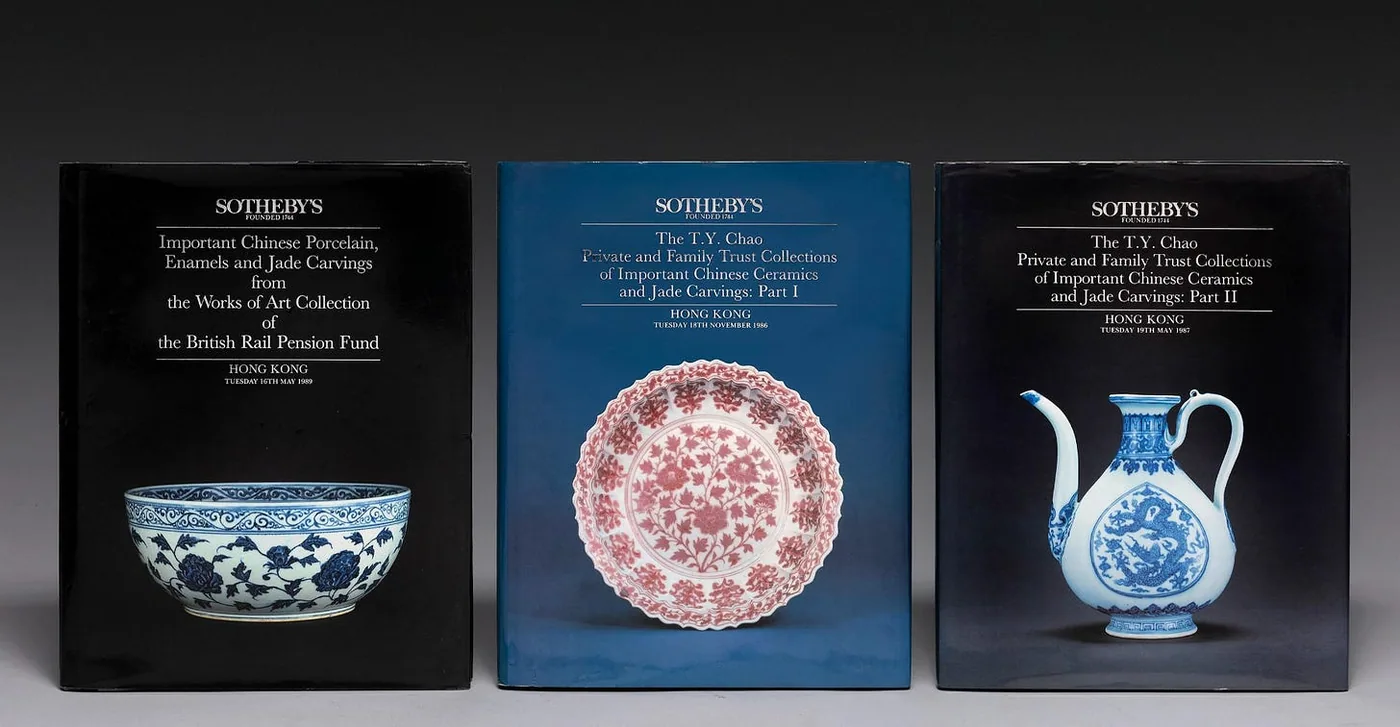
com todos os problemas de governança e execução que a literatura registra (e vou comentar mais pra frente), o caso à época consolida uma mensagem para o mercado:
se até um fundo de pensão consegue integrar arte ao portfólio, talvez isso não seja mais apenas território de diletantes.
a partir daí, a “financeirização” acelera
anos 80 em diante, economistas começam a aplicar modelos de precificação a bases de dados de leilão. nesse contexto, surgem:
índices de arte por período, por movimento, por região;
papers comparando retorno e volatilidade de arte vs. ações, treasuries, imóveis;
discussões sobre liquidez, prêmio de risco, vieses de seleção.
o que antes era anedota vira série temporal. e, quando há série temporal, há benchmark. quando há benchmark, fica mais fácil justificar a presença dessa classe na mesa de alocação.
nos anos 2000, isso se traduz em produto
aparecem art funds com estrutura de private equity: veículos fechados, prazo de 5–10 anos, mandato específico (pós-guerra, contemporâneo, arte asiática, artistas emergentes subavaliados). gestores levantam capital com investidores qualificados, contratam equipes de curadoria, constroem coleções como quem constrói portfólio setorial.
a lógica da indústria de fundos entra na sala de exposições.
em paralelo, bancos privados começam a entender que a conversa sobre arte não é periférica – ela é central para o cliente UHNW. citi, ubs, morgan stanley e outros estruturam art advisory como serviço formal.
não se trata só de sugerir uma obra: é integrar coleção a planejamento sucessório, filantropia, seguros, crédito com garantia em arte.
o quadro na parede deixa de ser apenas decoração e passa a ser colateral, ativo do trust, doação estratégica para museu, ferramenta de reputação em negociações. a coleção começa a dialogar com o restante do balanço.
quando o brasil entra na conversa, ele já encontra esse cenário parcialmente desenhado. a primeira geração de veículos locais espelha a lógica global: fundos de arte com estrutura de private equity, tese em torno de artistas brasileiros contemporâneos, promessas de valorização de médio prazo.
ao mesmo tempo, uma nova geração de colecionadores de 30–40 anos, empresários e gestores, começa a usar arte como parte explícita da sua identidade patrimonial – frequentando feiras, comprando em galerias, aparecendo em listas de colecionadores regionais.
de lá pra cá, o processo só ficou mais explícito
plataformas fracionadas e tokenização trouxeram a dinâmica fintech para dentro desse universo, vendendo “fatias” de obra com ticket reduzido e discurso de alternativo democratizado.
bancos e family offices sofisticados começaram a incluir perguntas sobre coleção nas conversas de planejamento:
o que você já tem?
o que pretende fazer com isso?
há intenção de doar?
como isso conversa com imóveis, participações e fundos?
o ponto que importa para o resto do texto é esse:
arte entra na planilha quando o mercado descobre como medi-la, indexá-la e empacotá-la. mas ela continua fazendo sentido, em 2025, por motivos que escapam justamente dessa planilha.
a próxima parte da história não é sobre múltiplos, é sobre comportamento. o que acontece com uma carteira – e com quem decide por ela – quando uma parte do risco é carregada na forma de tela, escultura, instalação, em vez de mais uma linha no extrato.
o hedge que não aparece no relatório
quando o mercado começou a medir arte com índice, desvio padrão e correlação, parecia que tinha encontrado o argumento definitivo: se a série histórica se comportasse bem, a classe ganhava lugar na política de investimentos. se não, era só voltar pra parede.
o problema é que, mesmo com números pouco sedutores, a arte continuou ocupando espaço em carteiras sofisticadas. alguma coisa fora da planilha estava funcionando.
vista de perto, a arte é um hedge menos financeiro e mais comportamental. em quase todos os estudos sérios, ela aparece com correlação baixa em relação a ações e títulos no longo prazo, mas com performance desigual, custos altos e liquidez imprevisível.
ou seja: dificilmente será o motor de retorno de uma carteira. o que ela faz, de fato, é outra coisa – ela redistribui a forma como o risco é percebido por quem olha o portfólio inteiro.
é aqui que entra a ideia de “dividendo emocional”. não é só o prazer estético de ter uma obra importante na parede. é a sensação de que uma parte do patrimônio está ancorada em algo que não pisa no pregão todos os dias.
para um UHNWI acostumado a ver bilhões oscilando em tela, saber que uma fração relevante da riqueza está materializada em objetos singulares muda o clima da conversa. a mesma queda de mercado é lida de forma diferente quando, do outro lado, existe uma coleção que não é marcada a mercado em tempo real.
esse efeito se amplifica em momentos de alta volatilidade. enquanto o resto da carteira responde a ruídos diários, a coleção funciona como linha de continuidade:
não é reprecificada pelo drama de cada semana
não entra em pânico com manchete
não reage a rumor.
isso não significa que o valor “real” da obra seja imune ao ciclo econômico, mas significa que a família não é empurrada o tempo todo para decisões defensivas. a arte tem função de amortecedor psicológico em um ambiente em que quase tudo está em modo reação.
para muitos family offices, é esse argumento que justifica o espaço da arte hoje – mais do que qualquer promessa de alpha.
quando você conversa com quem faz gestão de patrimônio de longo prazo, a pergunta deixa de ser “quanto rende?” e passa a ser “o que essa exposição faz com o comportamento do cliente?”.
em portfólios onde o risco financeiro já está bem tratado, a arte entra exatamente aí: como dispositivo que estabiliza o olhar, sustenta a identidade da família e cria tempo para decisões melhores.
o hedge não aparece no relatório, mas aparece na forma como as pessoas reagem ao relatório.
brasil / latam: quando a tese global encontra a prática local
quando você olha para a américa latina, a conversa sobre arte como peça satélite em carteiras UHNW deixa de ser só “sensação de feira cheia” e ganha número concreto.
este é o começo do texto. a versão completa sai na carta da vaultline, para quem assina.
ler o texto completo