tomorrow, and tomorrow, and tomorrow
uma análise sobre a ascenção do wealth no brasil
os gregos chamavam de hybris algo mais específico do que a arrogância à qual a palavra acabou reduzida. originalmente, indicava uma ideia de excesso, de perda da medida — o momento em que impulso e capacidade avançam além do lugar em que ainda conseguimos reconhecer os próprios limites.
em macbeth, shakespeare nos apresenta isso de uma maneira bastante interessante. antes de decidir se vai adiante, macbeth enumera as razões para não agir e conclui que não tem um motivo que o impulsione além da própria ambição:
“i have no spur […] but only
vaulting ambition, which o’erleaps itself
and falls on th’ other—”
na metáfora, ele descreve o cavaleiro que tenta saltar para a sela e vai longe demais, passando do ponto de pouso e caindo do outro lado.
é possível ter força suficiente para saltar e, ainda assim, perder a medida necessária para pousar.
estamos, hoje, diante de uma indústria que ganhou escala, novas estruturas e mais capacidade de gerir patrimônios com maior grau de complexidade. à medida que o setor constrói mais, nos questionamos quanto dessa complexidade conseguimos observar, dimensionar e compreender de fora.
na última semana, publicamos a segunda edição da not listed magazine com conteúdos inéditos sobre como o patrimônio privado brasileiro é aconselhado, alocado, estruturado e internacionalizado.
há quase 2 anos, a fnmk vem mapeando e monitorando de forma contínua as empresas que participam da gestão, da consultoria e da organização de grandes patrimônios no brasil. a ideia parecia relativamente objetiva no começo: entender quem são essas casas, onde estão, como se estruturam e que tipo de operação existe por trás de cada marca.
e então nos deparamos com um desafio: “wealth” rapidamente deixa de ser uma categoria simples quando você começa a olhar de perto.
no mesmo universo, convivem:
administradores de carteiras;
consultorias;
multi-family offices;
single family offices;
veículos criados em estruturas de terceiros para administrar o patrimônio de uma única família;
holdings; e
grupos em que diferentes partes da operação vivem em empresas diferentes.
às vezes, a marca que aparece para o cliente reúne uma estrutura muito maior do que a pessoa jurídica que aparece numa base pública. em outros casos, existe uma empresa perfeitamente identificável, mas quase nada que permita dimensionar a operação de fora.
e, hoje, após esse tempo estudando a fundo o setor, me deparo com um questionamento honesto:
o que significa, de fato, dizer que conhecemos o tamanho de um mercado?
mapear empresas é uma coisa. conseguir medir o patrimônio que realmente passa por ela, entender onde esse patrimônio está registrado e enxergar a estrutura daquela operação é outra.
quando começamos a exigir esse segundo nível de evidência, nosso trabalho se tornou mais complexo.
no universo monitorado pela fnmk, são 1.202 empresas; mas, quando restringimos a quanto patrimônio conseguimos, de fato, acompanhar por vias regulatórias, o número encolhe bastante: apenas 369.
existência e mensurabilidade deixaram de ser, para mim, a mesma coisa
existência mostra a quantidade e a variedade de estruturas que, de alguma forma, fazem parte da administração, gestão ou organização de patrimônio no brasil. mensurabilidade começa a mostrar quanta dimensão econômica desse universo consegue ser observada de fora com algum grau de objetividade.
e essa diferença muda bastante o resultado: ausência de número publicado não significa, automaticamente, que a informação não é verificável.
em alguns casos, o volume aparece em outra empresa do mesmo grupo. em outros, estamos olhando para holdings ou veículos que não administram recursos de terceiros e, portanto, não têm o mesmo tipo de número para mostrar. há ainda empresas registradas que simplesmente não começaram a operar.
não existe um pedaço “secreto” da indústria.
é que, conforme essas estruturas ganham camadas, saber que uma empresa existe passa a dizer cada vez menos sobre a escala do negócio que ela representa.
me deparei, então, com outro questionamento:
onde, afinal, está o negócio quando a marca que o cliente conhece, a licença que permite operar e o patrimônio que conseguimos medir não vivem necessariamente no mesmo lugar?
a marca que o cliente conhece não é a empresa que o regulador vê
uma das coisas mais importantes para entender esse mercado é que a unidade econômica nem sempre coincide com a unidade jurídica.
quando uma família contrata uma casa de wealth, ela reconhece uma marca, algumas pessoas, uma proposta de trabalho e um conjunto de serviços. por trás disso, porém, a operação pode estar distribuída entre empresas diferentes do mesmo grupo — cada uma responsável por uma parte específica dessa relação.
na base que analisamos, 119 empresas declaram ao menos uma coligada licenciada.
não é um detalhe. quando comparamos esse grupo com as demais, aparece uma diferença consistente de porte.
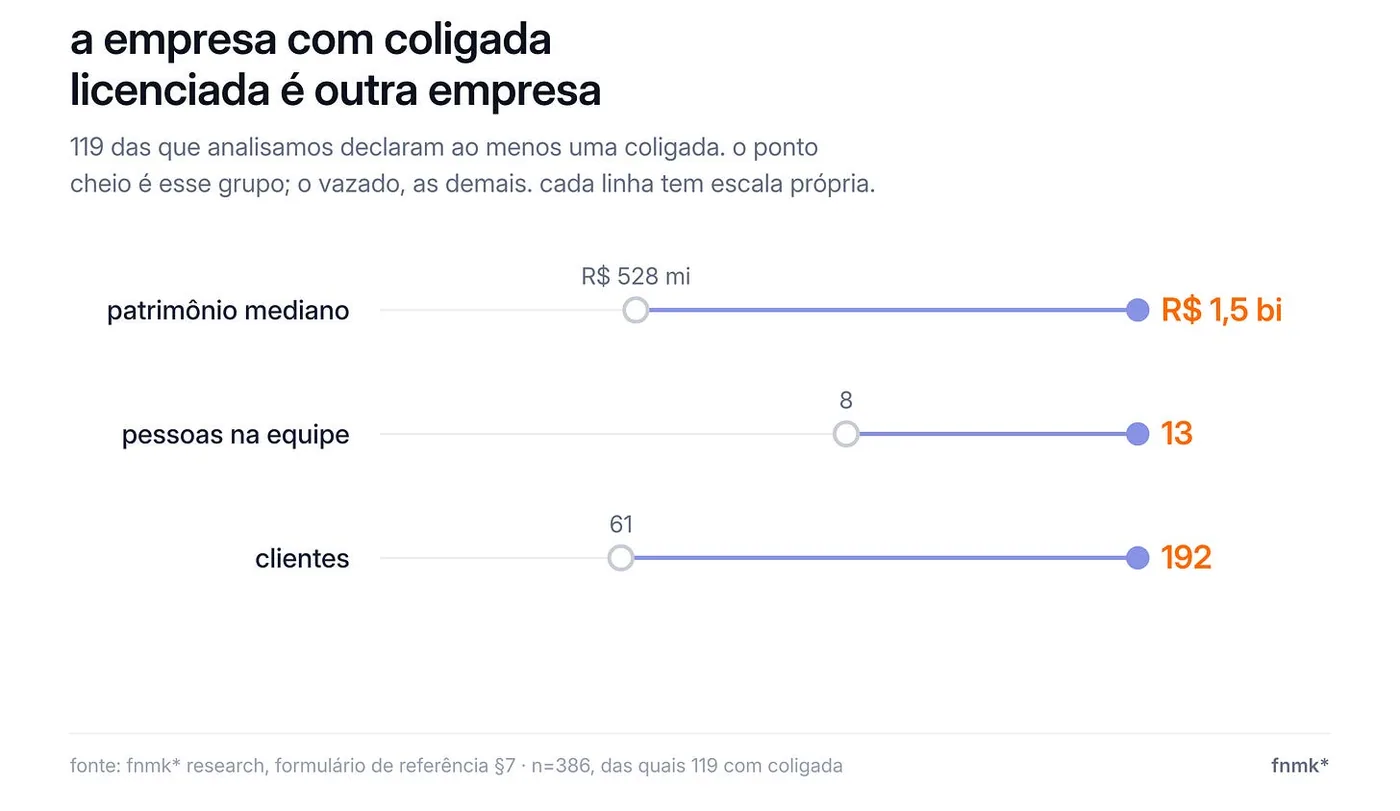
ter coligada pode ter alguma relação com marcador de porte: a presença de mais de uma empresa licenciada dentro do mesmo grupo acompanha operações maiores e mais espessas.
e isso muda bastante a maneira de ler esse mercado.
muitas empresas não é o mesmo que capital espalhado
quando a gente sai da contagem de empresas e olha apenas para as 362 que declaram patrimônio maior que zero, aparece outro desenho importante.
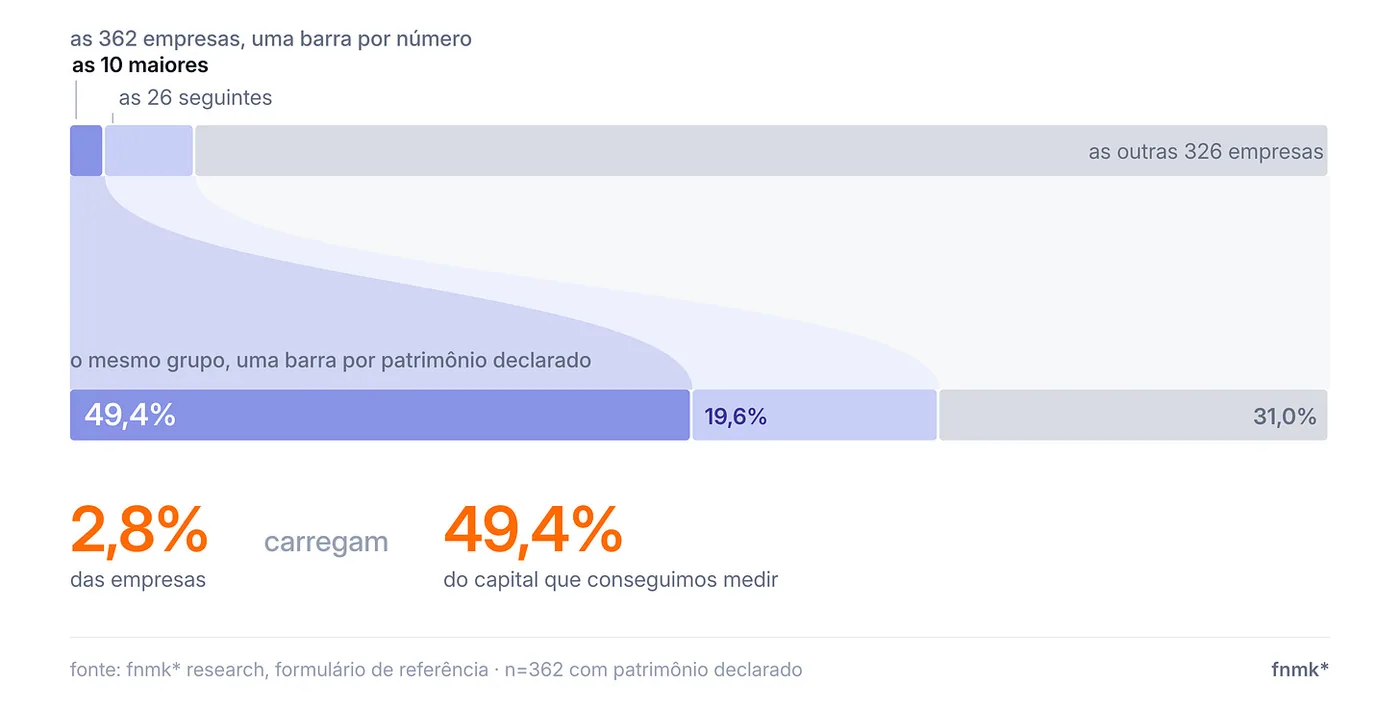
a empresa mediana desse grupo declara R$ 818 milhões. mas essa mediana convive com uma concentração muito forte no topo: as dez maiores respondem por 49,4% de todo o patrimônio declarado nessa base.
quando ampliamos o corte para o décimo mais rico — 36 empresas —, a fatia chega a 69,0%.
isso ajuda a colocar as 1.202 empresas do mapa em perspectiva.
há, sim, uma indústria com muitas marcas, estruturas e formas diferentes de atuação. mas isso não significa que o capital mensurável esteja distribuído de maneira parecida entre elas. fragmentação empresarial e concentração econômica conseguem coexistir sem nenhuma contradição.
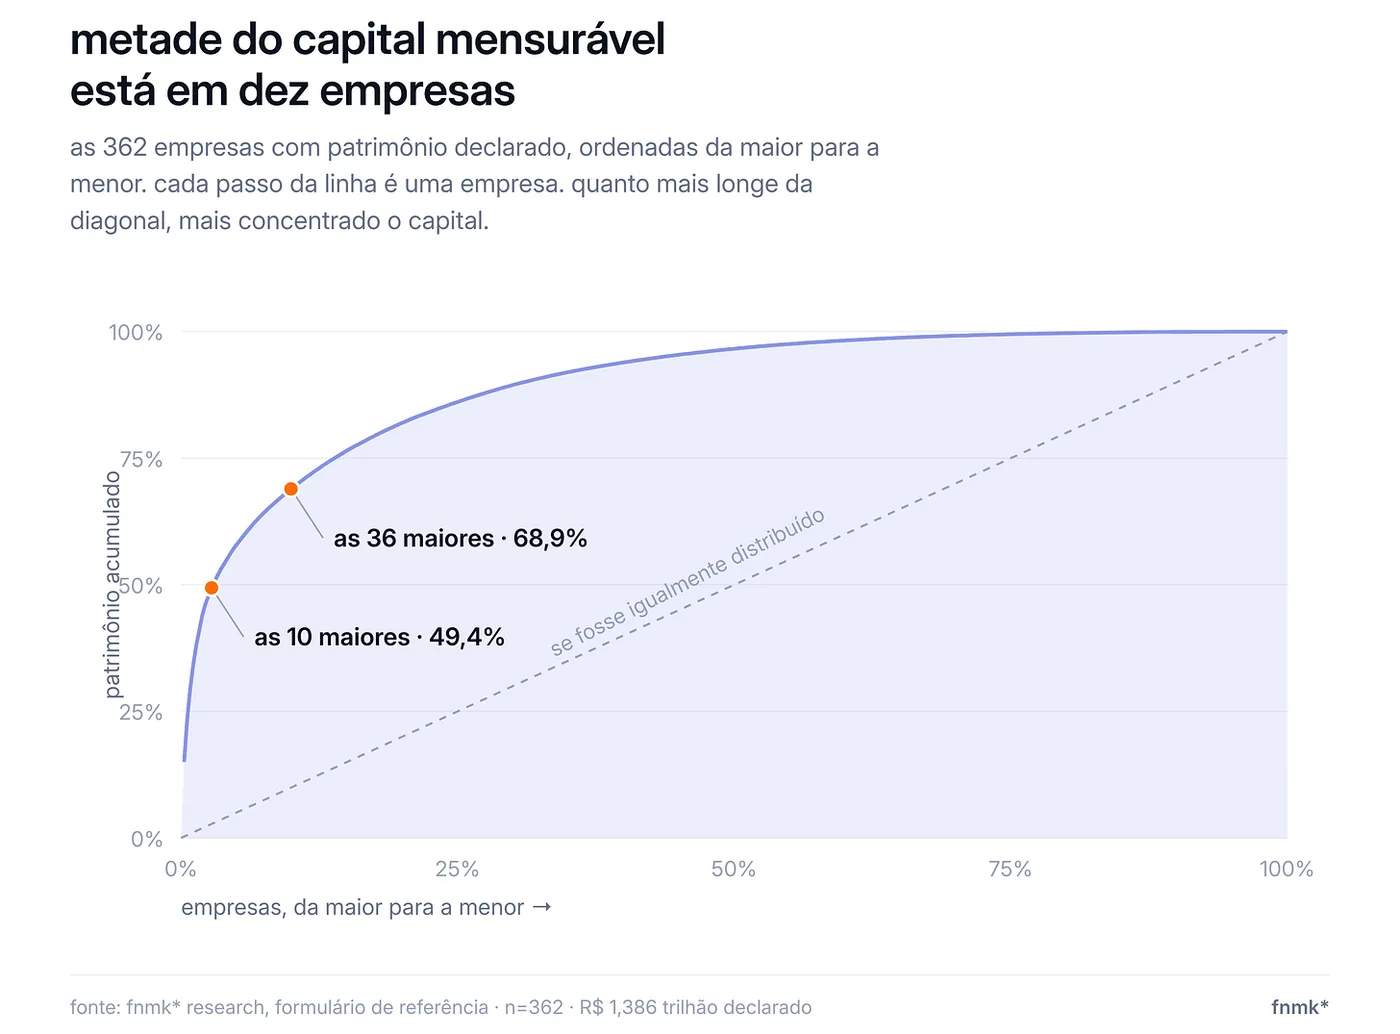
é possível ter centenas de empresas participando desse ecossistema e, ao mesmo tempo, uma parcela muito relevante do patrimônio que conseguimos observar concentrada em poucas mãos.
algumas operações aparecem lado a lado no mesmo mapa porque pertencem ao mesmo universo de wealth, mas isso não significa que disputem os mesmos clientes, tenham a mesma capacidade de absorver complexidade ou carreguem volumes minimamente comparáveis.
aparecem no mesmo mapa. não estão no mesmo negócio.
quando começamos a analisar quais públicos são atendidos em cada caso, essa diferença deixa de ser só uma questão de escala e passa a revelar modelos de operação bastante distintos.
a mesma licença abriga economias muito diferentes
a mediana ajuda, de certa forma, a padronizar o mercado, mas às vezes também esconde justamente a parte mais interessante dele.
entre essas 362 empresas, a operação mediana atende 106 clientes e tem ticket de R$ 6,0 milhões. olhando só para esse centro, seria fácil imaginar um conjunto relativamente homogêneo de casas fazendo versões maiores ou menores do mesmo trabalho.
não é o que aparece.
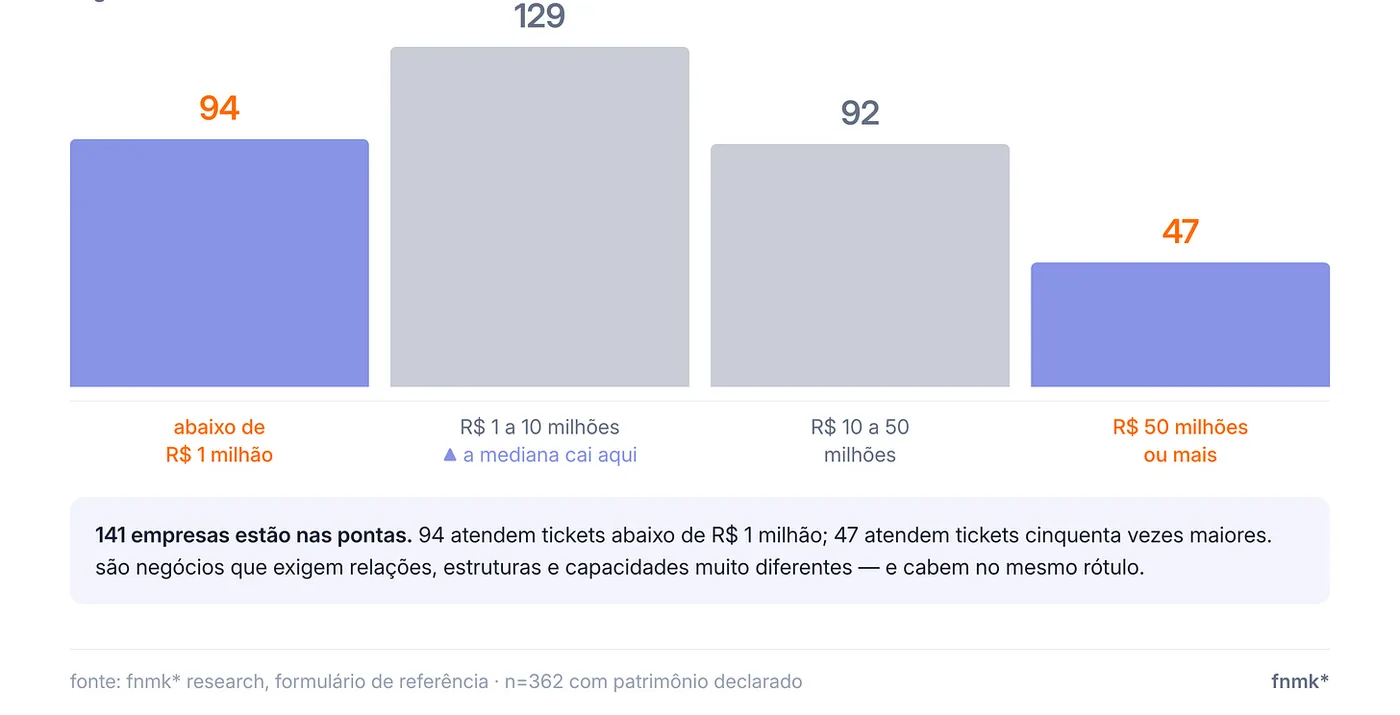
noventa e quatro empresas têm ticket abaixo de R$ 1 milhão. no outro extremo, 47 atendem patrimônios com ticket de R$ 50 milhões ou mais.
e a amplitude não está só no valor por cliente.
vinte e três declaram zero cliente — casos que incluem veículos voltados ao próprio patrimônio ou estruturas que ainda não começaram a operar. outras 62 declaram mais de mil.
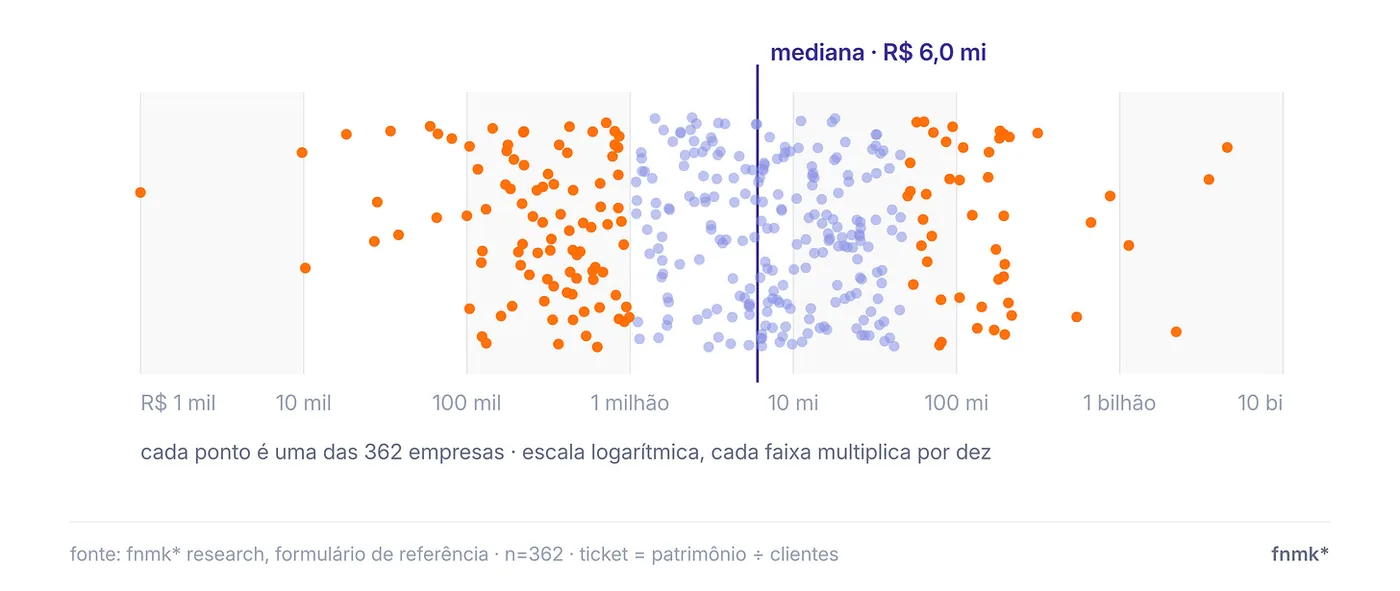
todas cabem, de alguma forma, dentro do mesmo enquadramento. economicamente, porém, estamos falando de negócios que exigem relações, estruturas e capacidades muito diferentes.
uma casa que atende milhares de clientes com tickets menores enfrenta um problema de escala. outra que trabalha com poucas famílias e patrimônios muito altos enfrenta um problema diferente: cada relação individual carrega mais complexidade, mais particularidades e, potencialmente, mais estruturas ao redor daquele patrimônio.
essa diferença fica especialmente clara quando o dinheiro cruza fronteiras.
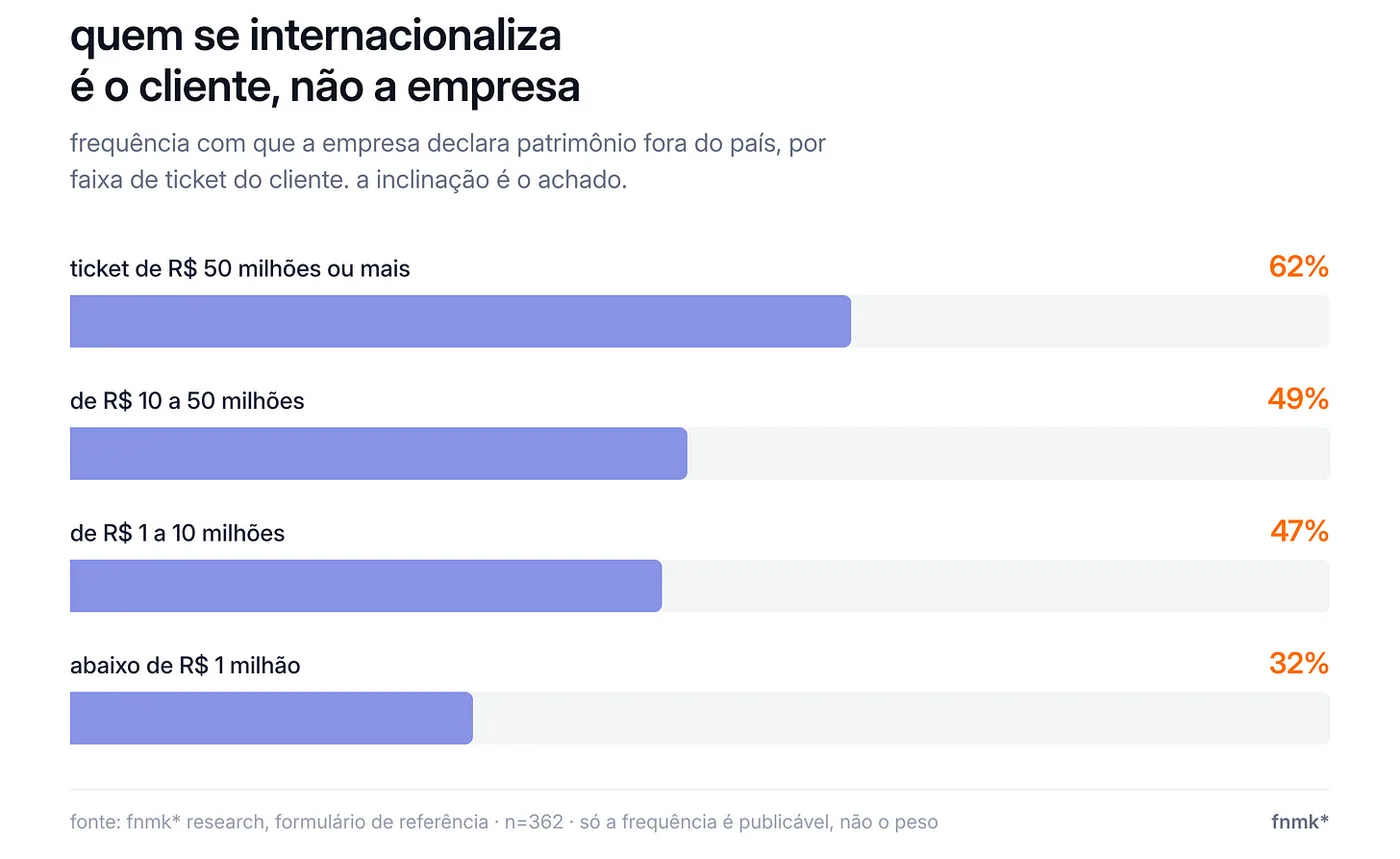
entre as empresas com ticket de R$ 50 milhões ou mais, 62% declaram patrimônio fora do país. na faixa abaixo de R$ 1 milhão, essa frequência cai para 32%.
a internacionalização aparece muito mais entre os tickets altos.
isso me parece uma distinção importante porque transfere a explicação da empresa para o cliente:
não é simplesmente a casa maior que se internacionaliza mais. é o cliente de maior patrimônio que aumenta a probabilidade de a operação precisar lidar com dinheiro fora do brasil.
essas diferenças nada sutis começam a aparecer também na forma como essas empresas se estruturam por dentro.
os pequenos negócios sobrevivem com estrutura de terceiros
entre as 386 com informações de equipe mapeadas, a mediana é de dez pessoas. porém, mais uma vez, o centro da distribuição conta uma história muito menos interessante do que as pontas.
76 empresas declaram zero empregados. outras 35 são formadas apenas por sócios.
em muitos desses casos, parte da estrutura está em outro lugar: em uma empresa do mesmo grupo ou em um prestador contratado que ocupa uma função que não precisa necessariamente estar dentro daquela pessoa jurídica.
aqui, o porte começa a mudar o desenho do negócio
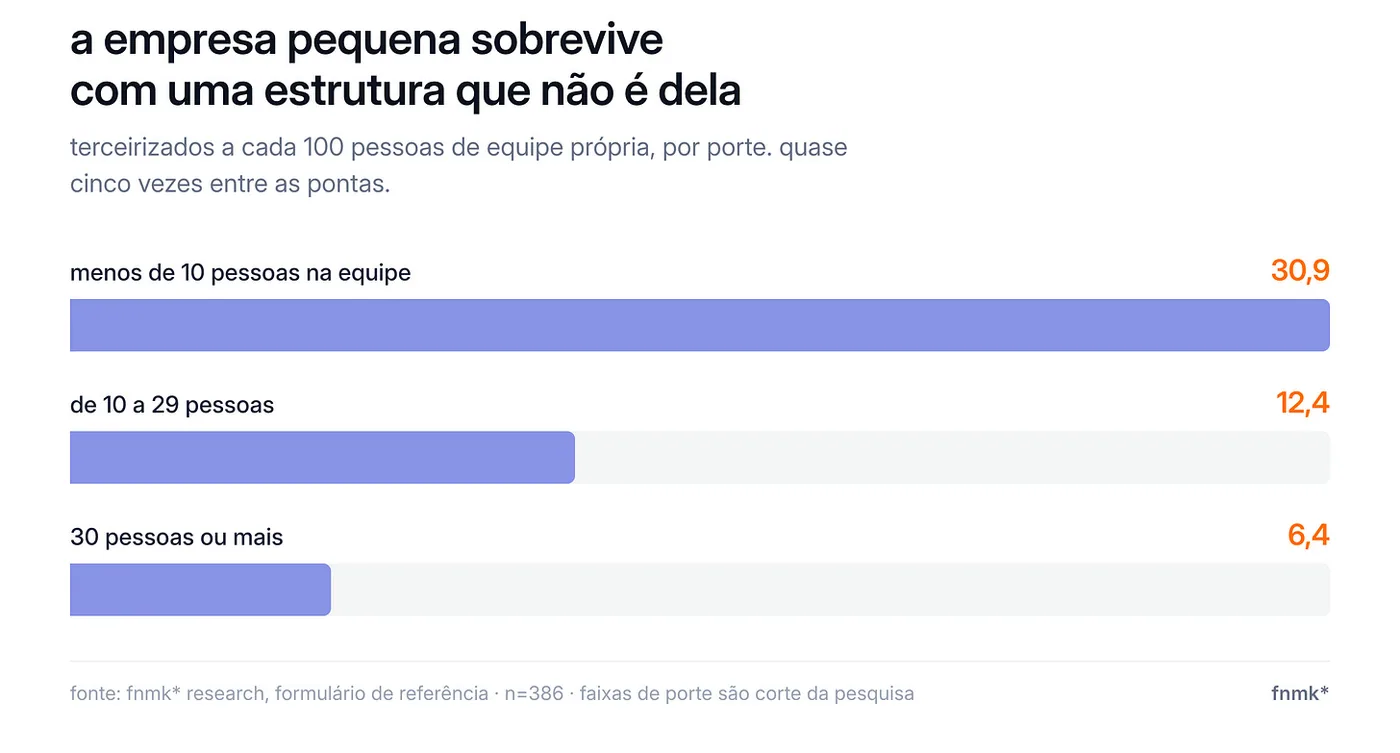
a diferença entre as pontas é de quase cinco vezes.
e 70 empresas — 18% desse universo — têm mais terceirizados do que empregados.
isso muda bastante a imagem intuitiva que a gente costuma formar quando pensa numa empresa pequena. ela não é necessariamente uma versão reduzida de uma estrutura maior, com menos pessoas fazendo exatamente as mesmas coisas. muitas vezes, ela funciona a partir de outra arquitetura.
menos gente dentro. mais dependência de funções compartilhadas. mais prestadores. mais partes importantes da operação vivendo fora da própria folha.
quando colocamos tecnologia nessa mesma fotografia, a desigualdade de estrutura fica ainda mais visível.
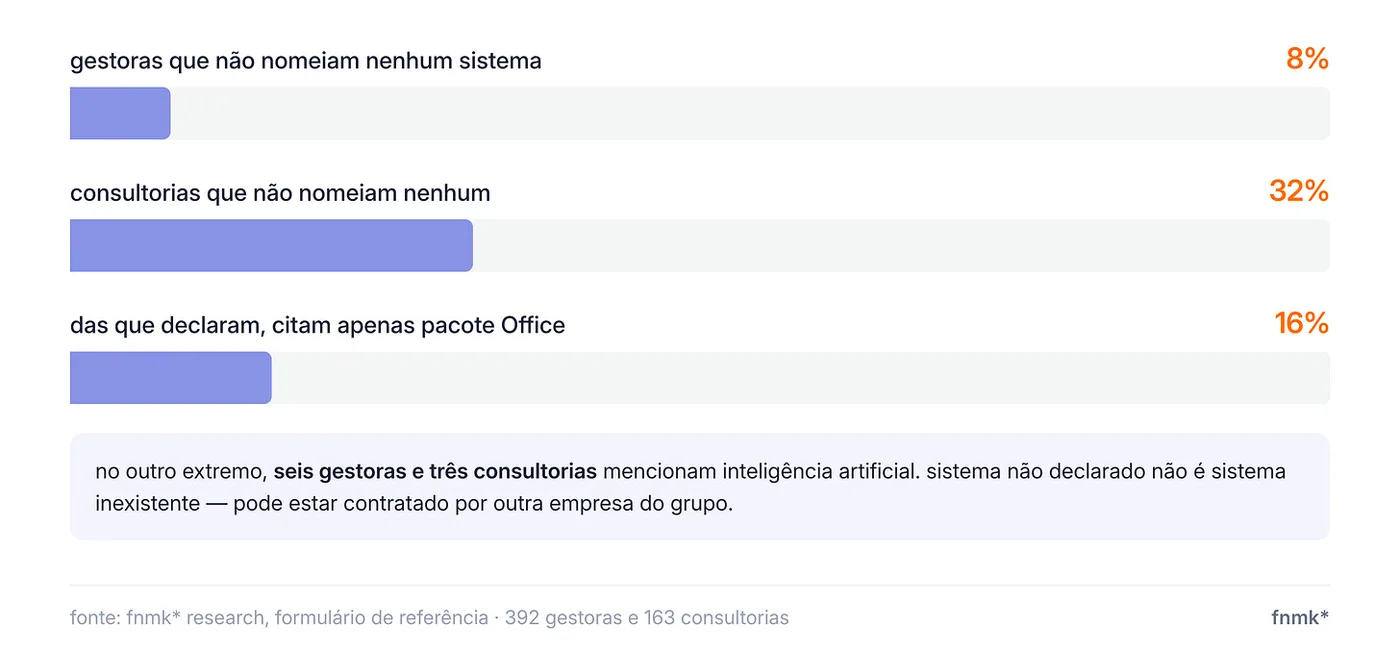
o que esses dados mostram, juntos, é uma diferença de espessura
há empresas em que equipe própria, fornecedores e sistemas de tecnologia formam uma operação mais visível, distribuída entre funções e relativamente fácil de reconhecer de fora.
e há outras em que uma parte muito maior da capacidade operacional depende de estruturas compartilhadas, terceirizadas ou simplesmente menos aparentes quando olhamos apenas para a empresa registrada.
por isso, tamanho não muda apenas quanto patrimônio uma casa consegue administrar ou quantos clientes consegue atender. muda também quanto da própria operação ela coloca à vista.
o mapa das sedes não é o mapa das pessoas
a geografia acrescenta mais uma camada a esse problema porque, dependendo do que a gente decide contar, o desenho da indústria muda de novo.
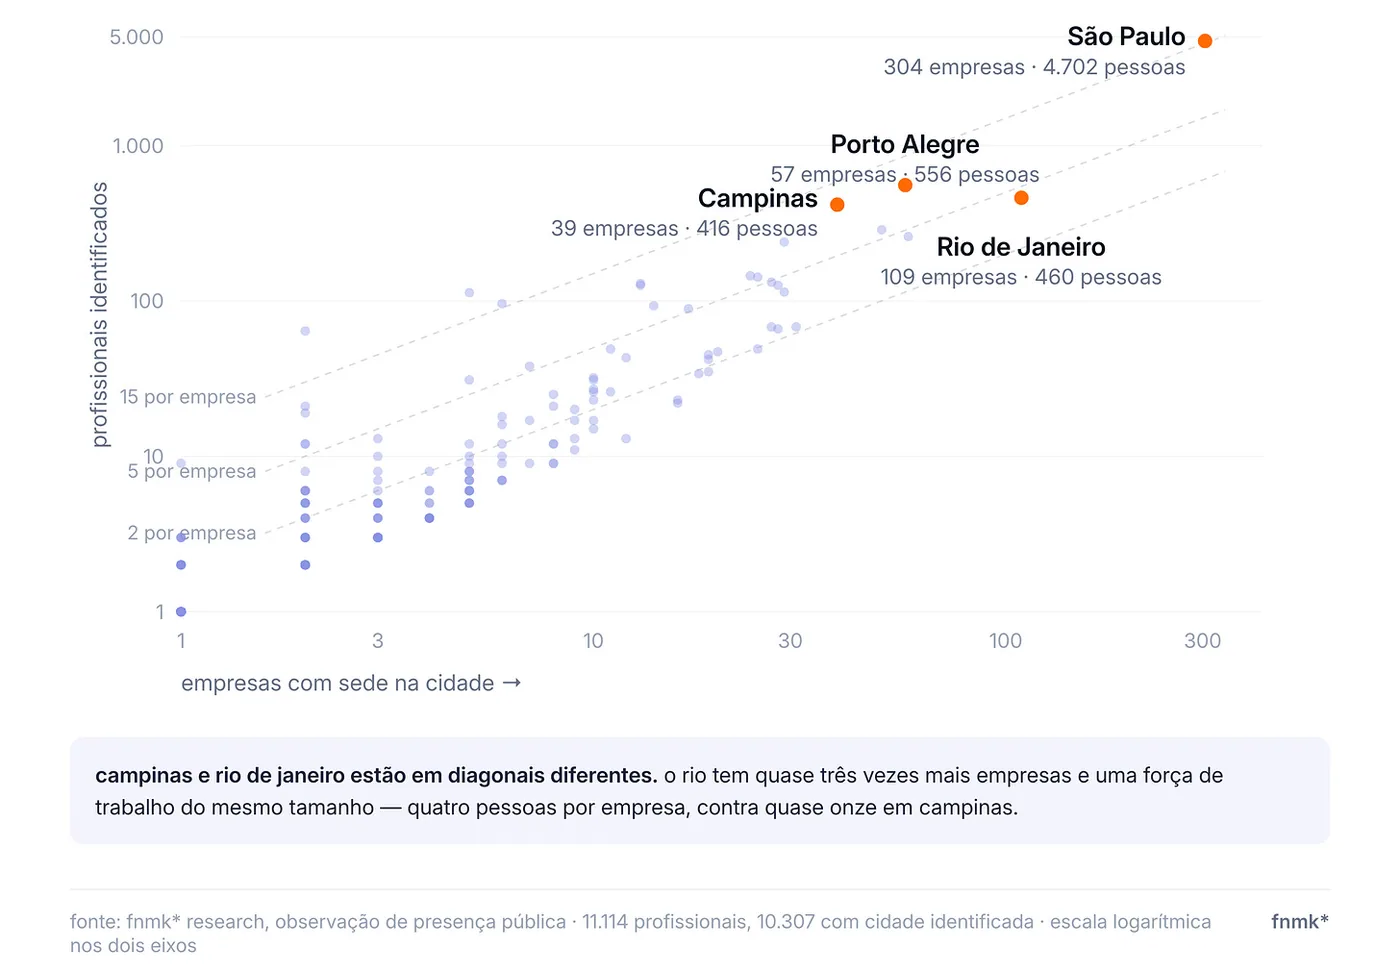
olhando primeiro para as empresas, são paulo concentra 617 das 1.202 que monitoramos. entre as 1.101 para as quais conseguimos identificar uma cidade no brasil, 862 estão em capitais, 63 em municípios de região metropolitana e 176 no interior.
a leitura mais fácil seria concluir que existe um centro muito forte e, fora dele, versões menores da mesma indústria.
mas não é exatamente isso que aparece. as empresas localizadas fora das capitais declaram patrimônios parecidos, atendem o dobro de clientes e trabalham com tickets menores. muda a geografia, mas muda também o modelo de operação.
e o mapa fica ainda mais interessante quando, em vez de contar onde estão as empresas, analisamos onde estão as pessoas ligadas a elas.
identificamos 11.114 profissionais distribuídos por 449 cidades.
são paulo continua enorme: são 4.702 pessoas entre aquelas com cidade identificada, 45,6% do total, ligadas a 304 empresas — cerca de quinze pessoas por empresa.
mas algumas cidades começam a ganhar um peso que a simples contagem de sedes não deixava tão evidente:
o rio de janeiro reúne 109 empresas e 460 pessoas, uma relação de aproximadamente quatro por empresa.
campinas tem apenas 39 empresas e 416 profissionais.
ou seja: com pouco mais de um terço do número de empresas do RJ, aparece com uma força de trabalho quase do mesmo tamanho — e reúne mais pessoas do que curitiba, belo horizonte ou brasília.
porto alegre também chama atenção: 57 empresas e 556 profissionais.
sede e operação não respondem à mesma pergunta: a primeira mostra onde a empresa está formalmente localizada. a segunda começa a mostrar onde a capacidade de trabalho daquela marca realmente se espalha.
alterando a unidade de observação, algumas concentrações permanecem e outras perdem força. cidades que pareciam periféricas pela quantidade de empresas passam a ter uma presença operacional bastante relevante.
a sede fica na capital. a operação, nem sempre. mais uma vez, a parte da indústria que conseguimos enxergar depende muito da janela pela qual escolhemos olhar.
a ausência também é um dado
até aqui, quase todas as dificuldades de enxergar esse mercado poderiam ser explicadas pela própria forma como ele funciona; mas existe uma outra camada em que a ausência começa a dizer alguma coisa por si só.
a fnmk procurou o formulário de referência em 336 sites de empresas que já tinham entregue esse documento à CVM.
desses, 276 estavam acessíveis.
em 181, o formulário foi localizado. em 95, não.
os outros 60 sites estavam fora do ar.
esses dados são relevantes porque publicar esse documento no próprio site não é uma gentileza, nem uma praxe informal do mercado. é uma obrigação.
e, ainda assim, em cerca de um terço dos sites que estavam no ar, o documento não foi encontrado onde deveria estar disponível — sem que a ausência de localização, por si só, prove descumprimento. principalmente porque essas 95 empresas não formam um grupo aleatório.
a dificuldade de encontrar o formulário aparece com mais frequência entre consultorias e entre administradoras de carteira menores — justamente as empresas que já tendem a aparecer menos quando a régua é patrimônio, estrutura ou escala operacional.
a ausência de dados deixa de ser apenas um problema para quem está tentando montar o mapa e passa a revelar alguma coisa sobre o próprio mercado.
as empresas que têm mais estrutura também tendem a produzir mais superfície observável:
mais informação publicada
mais clareza sobre patrimônio
mais funções identificáveis
mais sinais externos de operação
as menores aparecem menos em várias dessas camadas ao mesmo tempo.
a opacidade, portanto, não se distribui de forma neutra. ela se acumula. e isso cria um viés importante em qualquer tentativa de descrever essa indústria apenas a partir do que conseguimos encontrar publicamente.
porque, analisando friamente, um retrato construído só sobre o que é público descreve, antes de tudo, quem tem estrutura para ser público.
entre o salto e o pouso
depois de olhar para esse mercado por tantas janelas diferentes, a imagem do salto volta a fazer sentido.
o salto é relativamente fácil de reconhecer. aparecem mais empresas, mais estruturas, mais gente trabalhando nesse ecossistema, mais formas de organizar e administrar patrimônio.
o repertório das famílias também se ampliou: investimentos internacionais ganharam espaço, estruturas patrimoniais adicionaram novas camadas e estratégias antes restritas a círculos menores passaram a fazer parte de uma oferta muito mais ampla.
o pouso é menos óbvio.
ele está na capacidade de enxergar essa indústria com clareza suficiente para entender quem faz o quê, onde está o patrimônio, que tipo de cliente cada operação atende, como as estruturas se sustentam e quanto conseguimos realmente observar de tudo isso.
fica claro que esse mercado cresceu. o que ainda não sabemos é se nossa capacidade de compreendê-lo cresceu na mesma velocidade.
e talvez essa seja uma pergunta especialmente importante agora.
há anos sabemos que uma quantidade extraordinária de riqueza vai mudar de mãos nas próximas décadas. só que essa transferência acontecerá em um mundo diferente daquele em que boa parte desse patrimônio foi construída: mais internacional, mais tecnológico, mais fragmentado e, provavelmente, menos previsível.
nesse contexto, expansão não pode ser lida apenas como sinônimo de amadurecimento. quanto mais sofisticadas se tornam as estruturas que conseguimos construir, maior também é a exigência sobre nossa capacidade de compreendê-las, supervisioná-las e responder por elas.
não se trata de frear complexidade.
trata-se de não deixar que a capacidade de construir avance muito mais rápido do que a capacidade de entender aquilo que foi construído.
dentro dessa perspectiva, existe um dado que deixa essa discussão especialmente interessante: entre os 5.273 sócios pessoa física que identificamos, 79,4% têm menos de 50 anos. apenas 8,3% passaram dos 60.
a indústria que vai receber a maior transferência patrimonial da história brasileira ainda não passou pela própria.
boa parte das pessoas que hoje está construindo essas empresas, desenhando suas estruturas e estabelecendo as relações de confiança que vão sustentá-las nas próximas décadas ainda vai atravessar, dentro das próprias organizações, muitas das transições que ajudará seus clientes a enfrentar.
e, à medida que acumulamos acesso, especialização e velocidade, uma nova geração se prepara para tomar decisões sobre patrimônios que não construiu — justamente quando as próprias ideias de risco, fronteira, tecnologia e criação de riqueza estão mudando.
é por isso que sucessão me parece uma questão bem maior do que a transferência dos ativos.
o que passa de uma geração para a seguinte inclui também critérios de decisão, relações de confiança, estruturas de governança, responsabilidades e uma certa capacidade de distinguir aquilo que é possível fazer daquilo que faz sentido levar adiante.
“tomorrow, and tomorrow, and tomorrow” aparece muito depois na peça, quando a ideia de controlar o futuro já perdeu boa parte do sentido. o tempo continuaria avançando de qualquer maneira.
com patrimônio acontece algo parecido: ele continuará mudando de mãos.
o questionamento que fica, para mim, é outro:
o que estamos construindo hoje para que alguma coisa além dos ativos consiga chegar até lá?
caso você tenha interesse em aprofundar o assunto, o conteúdo completo publicado na segunda edição da NOT LISTED descreve o funil inteiro de evidência — mostrando quantas empresas permanecem no mapa a cada exigência adicional de prova — e abre algumas partes que eu deliberadamente deixei de fora daqui:
as diferentes formas públicas de medir patrimônio e por que elas contam histórias distintas
a composição das receitas entre fee based e performance
a origem do patrimônio declarado
a presença no exterior
além das visualizações completas de concentração e geografia
também deixamos publicada a metodologia por trás de cada número, justamente para que seja possível separar o que o dado permite afirmar daquilo que ele não responde.
insights sobre marketing, tecnologia, negócios e o tendências no mercado financeiro.
assinar a carta