uma virada de chave
uma nova seção sobre UHNWIs, o 2,57 da CVM, notas sobre transparência do assessor e as leituras que conectam capital, regiões e tecnologia
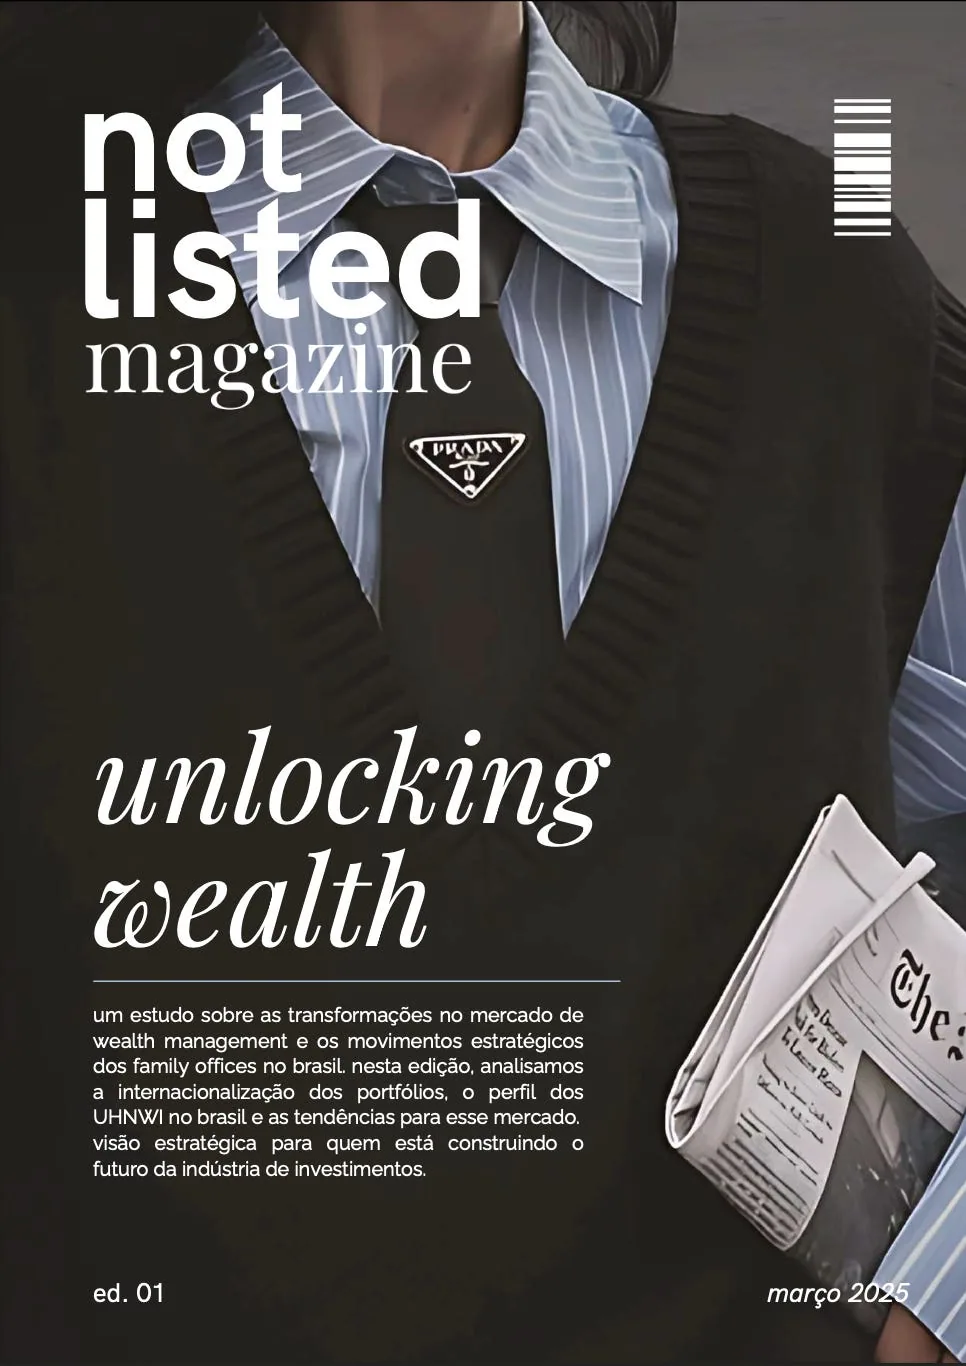
em março lançamos a primeira edição da not listed mag. foi um experimento interessante juntar em uma publicação digital os dados, cases e tendências que vinham aparecendo não só em nosso trabalho de research como também em nossas conversas com gestores, family offices e profissionais de wealth.
acesse a revista digital por aqui
o resultado surpreendeu: não só pela repercussão (como essa matéria publicada pela forbes), mas porque, pelas conversas que surgiram a partir dessa iniciativa, ficou claro que esse conteúdo não cabia em um formato único e fechado. era só o começo.
foi daí que nasceu a ideia de transformar a not listed em uma seção permanente dentro da nossa linha editorial.
porque esse universo — UHNWIs, family offices, private markets — está crescendo, se sofisticando e, ao mesmo tempo, ainda é pouco discutido no brasil.
há um gap: muitos players ainda decidem no escuro, com pouca transparência e informação dispersa.
a proposta da not listed é fomentar essa discussão com o mercado. trazer o que normalmente não aparece nos releases ou nos relatórios tradicionais:
como grandes fortunas são organizadas e como esse processo é decidido;
o que tem mudado a relação entre bancos privados, wealth managers e family offices;
como o capital privado conecta portfólio e lifestyle, governança e experiência;
quais movimentos estratégicos estão definindo os próximos anos em escala global.
esse conteúdo interessa a quem está dentro ou ao redor desse ecossistema: sócios de gestoras, heads de wealth, consultores de MFO/SFO, profissionais de distribuição/RI, marketing e todos que entendem que, sem conhecer esse público, é impossível disputar relevância no mercado financeiro.
por isso, a partir de hoje, a not listed deixa de ser uma edição isolada e passa a ser uma seção exclusiva para assinantes pagos desta newsletter.
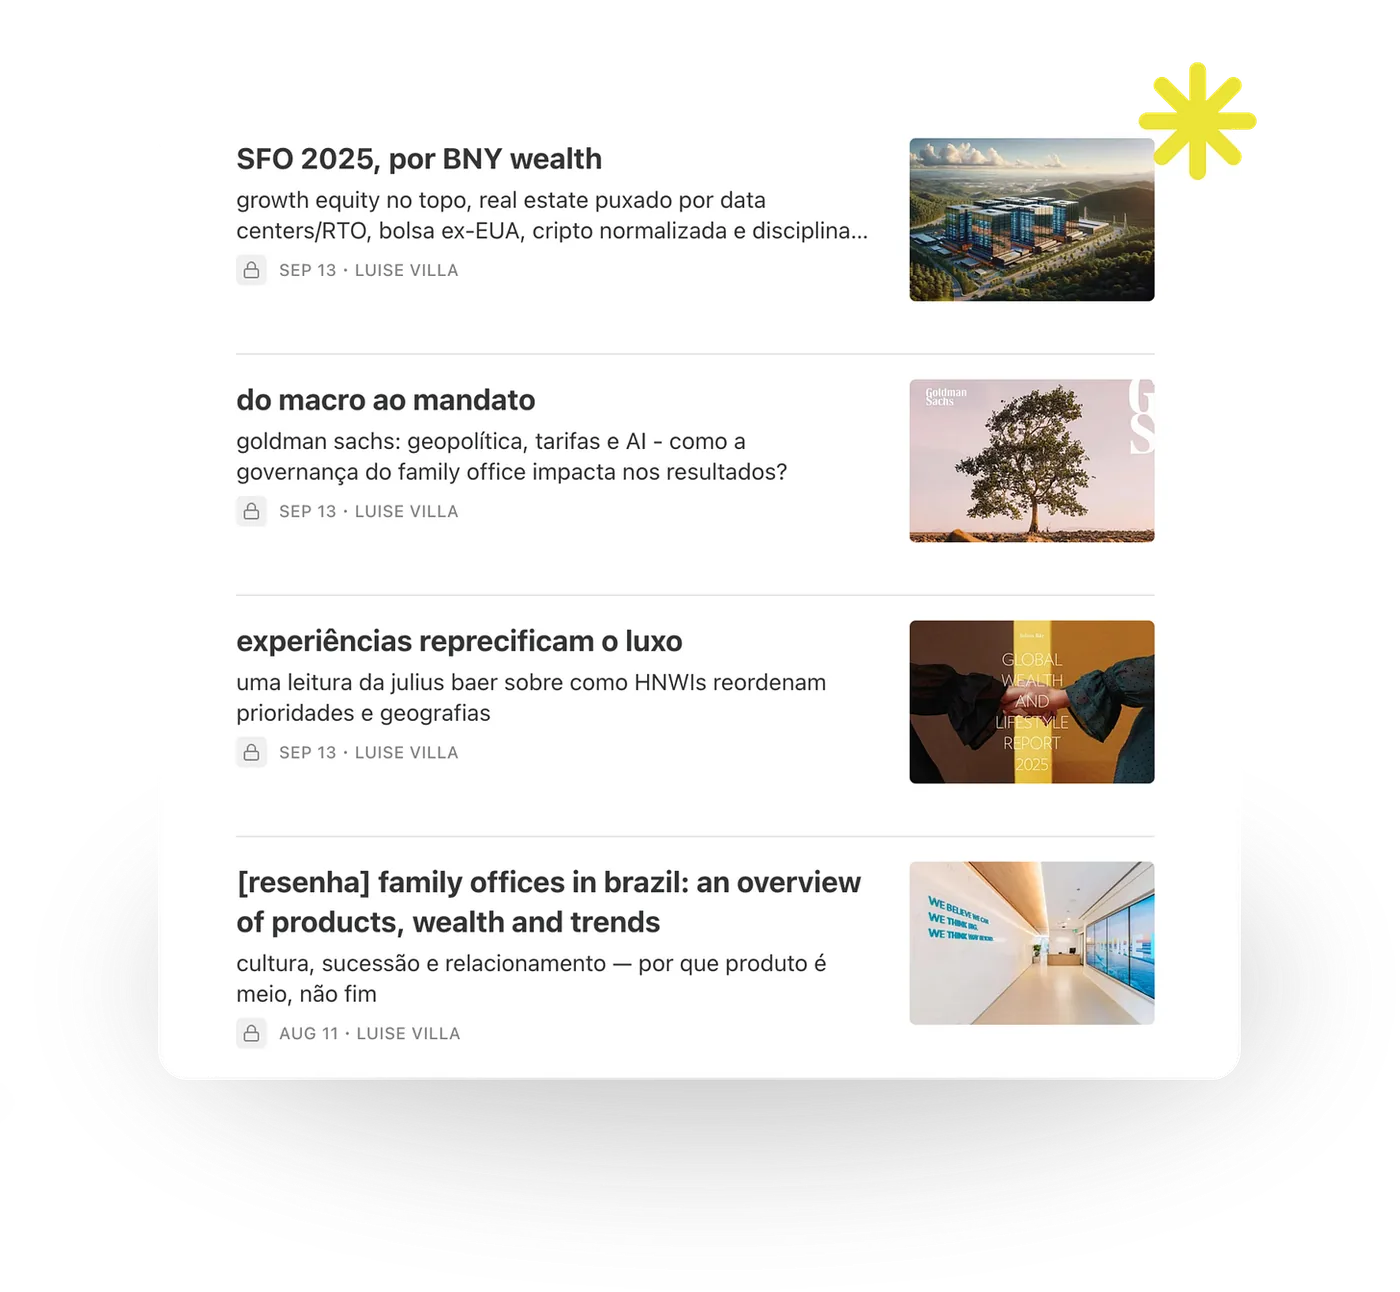
o valor da assinatura é de R$ 89,90 por mês. menos do que uma reunião de almoço em são paulo, mas com o potencial de mudar a forma como você lê e se posiciona na indústria.
se você sente que precisa de repertório para falar com family offices, de inteligência para acompanhar o que está acontecendo em private markets, e de contexto para enxergar além das manchetes — a not listed foi criada exatamente para isso.
sneak peek fnmk
quão íntegro parece o nosso mercado?
um report publicado hoje pela CVM nos dá a resposta. a pesquisa rodou entre 28/04 e 19/05/2025, somou 1.526 respostas e transforma tudo num índice de 1 a 5 a partir de duas metades:
ética dos participantes
eficácia do sistema regulatório
o resultado final: 2,57.
as metades andam juntas (2,59 e 2,55) – abaixo de “3,0”, que seria um “razoavelmente íntegro”.
tem um detalhe importante: a mesma pergunta produz duas leituras. quem trabalha em atividades reguladas enxerga 2,97. quem não trabalha enxerga 2,44. é o clássico efeito “por dentro vs por fora”. quem vive a rotina do regulado vê mais mecanismos funcionando; quem está fora enxerga mais atrito.
um ponto que acho importante discutir por aqui: transparência na remuneração do assessor.
no bloco “ética dos participantes”, os assessores de investimento são o ponto mais criticado — resultado perto de 2,0 (“pouco ético”), seguidos de gestores/administradores de fundos, com foco nas críticas a FIIs.
o que aparece nas respostas abertas ajuda a entender por quê
foram 69 comentários especificamente sobre assessores, batendo em três frentes:
indicação de produto inadequado
regra de remuneração que desalinha incentivo (comissionamento)
pedido de padronização/clareza na transparência da remuneração
só em FIIs, entraram 156 comentários, com conflito de interesse (especialmente partes relacionadas) e sensação de desamparo do minoritário.
por que isso é relevante?
do lado “sistema”, o recado é claro:
“supervisão e sanção do mercado” foi o pior componente, seguido de “direitos e proteção legal do investidor” — são os dois nós mais citados.
nos comentários, 340 entradas trataram de supervisão/sanção (manipulação/insider, casos emblemáticos, morosidade, punições brandas, e uso de Termo de Compromisso); e 100 abordaram “direitos do investidor”, com ênfase em falta de reparação de danos e sensação de desamparo.
se o enforcement é percebido como lento ou pouco dissuasório, qualquer opacidade na ponta comercial vira amplificador de desconfiança.
na prática, significa que se o investidor sente que quem deveria arbitrar demora a agir, ele exige mais clareza exatamente onde a decisão é tomada: na conversa com o assessor.
existe ainda o “efeito caso”.
quando alguém cita um caso de grande visibilidade (americanas, por exemplo), a nota geral cai para 2,10 (2,24 na parte “ética” e 1,96 na parte “sistema”); ou seja, isso quantifica como eventos de alto impacto puxam a régua pra baixo não só para a empresa envolvida – cai a percepção do sistema como um todo.
é o viés da disponibilidade se apresentando:
um evento grande redefine a régua mental de quem responde.
esse retrato não é novidade para a indústria
as notas mais baixas (supervisão/sanção e direitos/proteção legal) são as mesmas frentes priorizadas pela CVM no plano 2023–2027:
oe1 – supervisão de mercado
oe2 – fortalecimento do sancionador
oe4 – transparência tempestiva de informações.
o próprio relatório diz que o resultado vai ao CGR para reavaliar riscos e, se for o caso, repriorizar ações de supervisão.
sobre a resolução das questões
a ampliação da transparência na remuneração do assessor e as novas regras de portabilidade são medidas recentes e ficaram fora desta janela de coleta, então não podemos esperar inflexão imediata na série histórica. primeiro as regras entram em vigor de fato; depois a percepção acompanha — se a experiência do investidor, lá na ponta, mudar.
a síntese
“transparência do assessor” é a dobradiça entre incentivo privado e proteção pública. enquanto ela segue confusa (comissionamento mal explicado, suitability frouxa, disclosure desigual), o índice patina.
quando ela encaixar (se encaixar), não resolverá tudo — mas tende a alinhar a conversa onde importa: na decisão que acontece entre duas pessoas, com informação clara e expectativa correta.
matérias recentes que valem a leitura
desenvolvimento regional: o papel do mercado de capitais
a atração de investimentos para regiões fora do eixo RJ-SP tem se mostrado eficaz no fortalecimento de cadeias produtivas e na promoção de maior inclusão econômica. o mercado de capitais surge como um vetor estratégico para transformar o potencial dessas regiões em crescimento sustentável.
exemplos como as políticas públicas do espírito santo, que incentivam a industrialização, e o ecossistema tecnológico de santa catarina, que possibilita a expansão de empresas como a tupy e a intelbras, demonstram a importância do capital como alavanca de inovação e desenvolvimento. no paraná, as cooperativas de crédito e agroindústrias têm acessado o mercado financeiro de maneira eficaz, conectando o campo ao investidor urbano.
morgan stanley à frente da educação tributária
a morgan stanley investment management anunciou o lançamento de dois centros de educação online dedicados à gestão tributária de investimentos e ao investimento em alternativas. as plataformas, chamadas de tax forward investing center e alternatives investing center, visam fornecer recursos aprimorados para advisors, focando em áreas críticas da gestão de ativos.
o tax forward investing center é o primeiro do tipo, oferecendo educação aprofundada sobre gestão tributária de investimentos e métodos para ajudar consultores a identificar situações fiscais complexas de seus clientes, maximizando os resultados após impostos em seus portfólios. a formação inclui técnicas modernas de ensino e aborda princípios fundamentais de gestão tributária em cenários como diferimento de impostos, seleção de veículos e filantropia.
o impacto de AI na necessidade de redistribuição econômica
ray dalio, fundador da bridgewater associates, alertou sobre o impacto futuro da inteligência artificial e dos robôs humanoides. em uma entrevista no podcast "the diary of a CEO", dalio expressou suas preocupações, sugerindo que essas tecnologias avançadas beneficiarão significativamente a população do topo de 1% a 10% muito mais do que os demais.
isso pode levar a grandes desafios sociais. com os 1% a 10% "se beneficiando muito", ele prevê que isso será uma força divisória. de acordo com dalio, se alguém redistribuir dinheiro, mas não pensar em como usar melhor as pessoas no trabalho, isso pode ter efeitos negativos em um mundo de AI agents.
insights sobre marketing, tecnologia, negócios e o tendências no mercado financeiro.
assinar a carta