UHNWI em 2025: portfólio, lifestyle e consumo
o que dizem UBS, goldman, schroders, julius baer e morgan stanley
como consultora para empresas do mercado financeiro, o que me interessa não é só quanto a riqueza cresceu, mas como ela está se reorganizando. 2025 tem nos mostrado sinais que valem parar e olhar com calma:
a base de “emillis” (everyday millionaires) cresceu e começa a pressionar a indústria por serviços mais exclusivos e com maior maturidade.
family offices seguem disciplinados, com liquidez para aproveitar assimetria e um uso cada vez mais prático de AI.
a gestão ativa saiu do canto do slide e voltou a ser conversa séria.
e o luxo, que sempre foi vitrine, está virando processo: comprovação, rastreabilidade, reparo, valor residual.
os bastidores contam essa história melhor do que qualquer slogan. são dezenas de milhões de pessoas com patrimônio acima de um milhão empurrando a pauta de sucessão e educação de herdeiros.
casas de investimento que tratam secundários como ferramenta (não como moda)
crédito privado deixando de ser “taxa” e virando documentação, covenant, origem de fluxo.
experiências continuam fortes (viagens, escola, saúde), mas com um filtro claro de valor pelo dinheiro.
e o mercado de falsificados, que virou uma indústria gigante, forçando marcas a provar de onde cada peça veio e como vai durar.
no topo, filantropia, arte como classe de ativo e concierge estão sendo tratados como parte da estrutura de portfólio.
no papo de hoje, vamos montar um mapa pra quem trabalha com gestão, relacionamento e marca nesse ecossistema.
quero analisar a gestão de fortunas detalhadamente por quatro lentes que, juntas, explicam o que está mudando na prática: de onde ela vem (e quem passa a decidir), como é gerida quando preço volta a importar, como é vivida quando tempo e confiança valem mais que etiqueta, e quem orquestra os serviços que fazem essa vida funcionar.
se você também precisa de clareza para decidir (ou para ajudar clientes a decidir), esse texto pode ser bem útil para seu dia a dia.
de onde vêm as fortunas, segundo o UBS
depois do tombo de 2022, a riqueza global voltou a crescer em 2024 e reabriu a conversa sobre quem, de fato, puxa a demanda no topo. o relatório publicado em agosto desse ano coloca os “emillis” (everyday millionaires) em foco.
desde 2000 esse grupo mais do que quadruplicou e hoje soma perto de 52 milhões de pessoas. no fim de 2024, eles detinham ~US$ 107 trilhões em patrimônio, um volume que já encosta nos ~US$ 119 trilhões acumulados por quem tem >US$ 5 milhões. é muita gente com muito dinheiro pedindo melhores serviços, mais robustez na comunicação e menos fantasia de “produto milagroso”.
o mapa é concentrado, mas com pequenas mudanças.
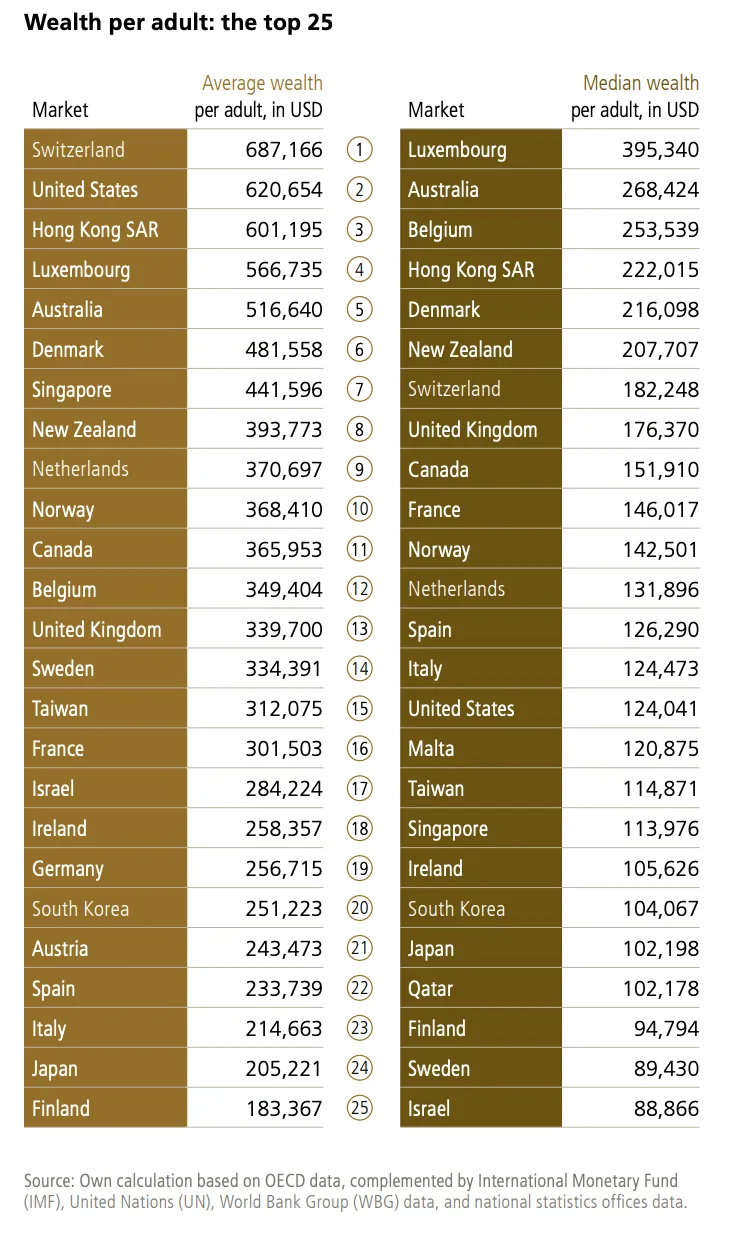
estados unidos e china seguem como polos de massa;
suíça e luxemburgo aparecem no topo quando a lente é per capita. a desigualdade, medida pelo gini, subiu em 26 de 56 mercados analisados — e o brasil crava 0,82, lembrando que a fotografia local continua complexa.
ainda assim, o que mexe na operação é outro movimento: o aumento da base de quem tem ~US$ 1–10 milhões e começa a pressionar por clareza de processo, custos totais explícitos e acesso a soluções antes tratadas como “ultra-only”.
tem uma outra força que reorganiza a dinâmica: a transferência geracional.
a projeção aponta >US$ 83 trilhões mudando de mãos nos próximos 20–25 anos — ~US$ 9 trilhões entre cônjuges (horizontal) e >US$ 74 trilhões entre gerações (vertical). isso antecipa duas mudanças práticas:
mulheres assumindo decisões patrimoniais com mais frequência e, muitas vezes, herdando estruturas pouco documentadas (ou mal explicadas).
herdeiros entrando cedo no circuito de decisão, com lacunas clássicas: saber o que realmente possuem, entender regras de governança e navegar liquidez sem destruir valor.
o efeito combinado é simples de explicar e difícil de atender: o topo deixa de ser um nicho estreito de UHNWIs e vira uma pirâmide com base larga de everyday millionaires, que exigem padronização sofisticada (onboarding curto, dossiê completo, relatórios claros) e, ao mesmo tempo, espaço para decisões mais complexas quando a vida pede.
a leitura a partir de agora não é “quem é mais rico”, e sim quem passa a decidir e com qual repertório. é isso que vai definir linguagem, desenho de serviços e a qualidade das conversas que de fato viram decisão.
como fortunas estão sendo geridas?
2025 teve um desenvolvimento na metodologia de alocação. nos family offices, a linha seguida é clara: preço certo, liquidez para apertar o gatilho e paciência para segurar o que tem qualidade.
dois terços projetam aumento de risco estrutural e 61% colocam geopolítica no topo das preocupações. mesmo assim, reabriram espaço para listados — ações públicas voltam a ~31% — sem mexer no que sustenta o portfólio:
alternativos por volta de 42% (private equity, private credit, hedge funds)
caixa perto de 12% para comprar assimetria quando o desconto aparece
há duas ferramentas ganhando tração porque resolvem problemas reais:
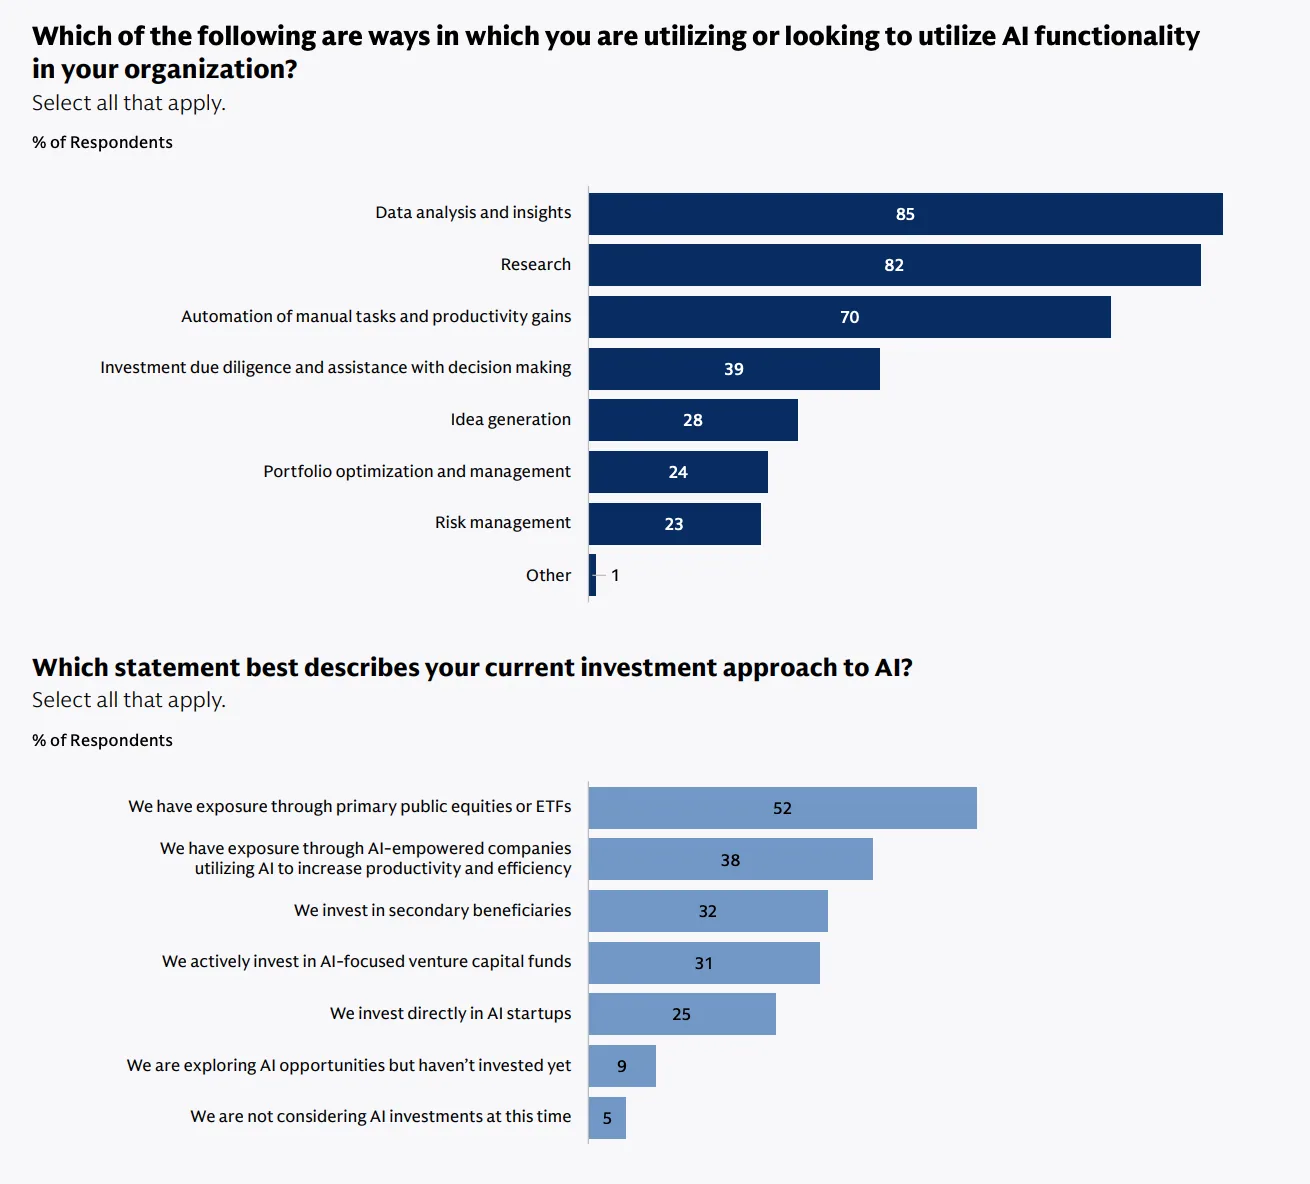
secundários, para encurtar duração e comprar qualidade com desconto (72% já alocando).
AI como camada de operação — 86% com alguma exposição, não como “tese”, mas para vasculhar documentos, automatizar monitoramento e melhorar diligência.
fora da prateleira tradicional, 25% já investe em esporte e 25% estuda entrar. surge um apetite maior para ecossistema de direitos, mídia, hospitalidade e ativos tangíveis com receitas contratuais.
(fonte: goldman sachs — family office investment insights 2025)
olhando além dos family offices…
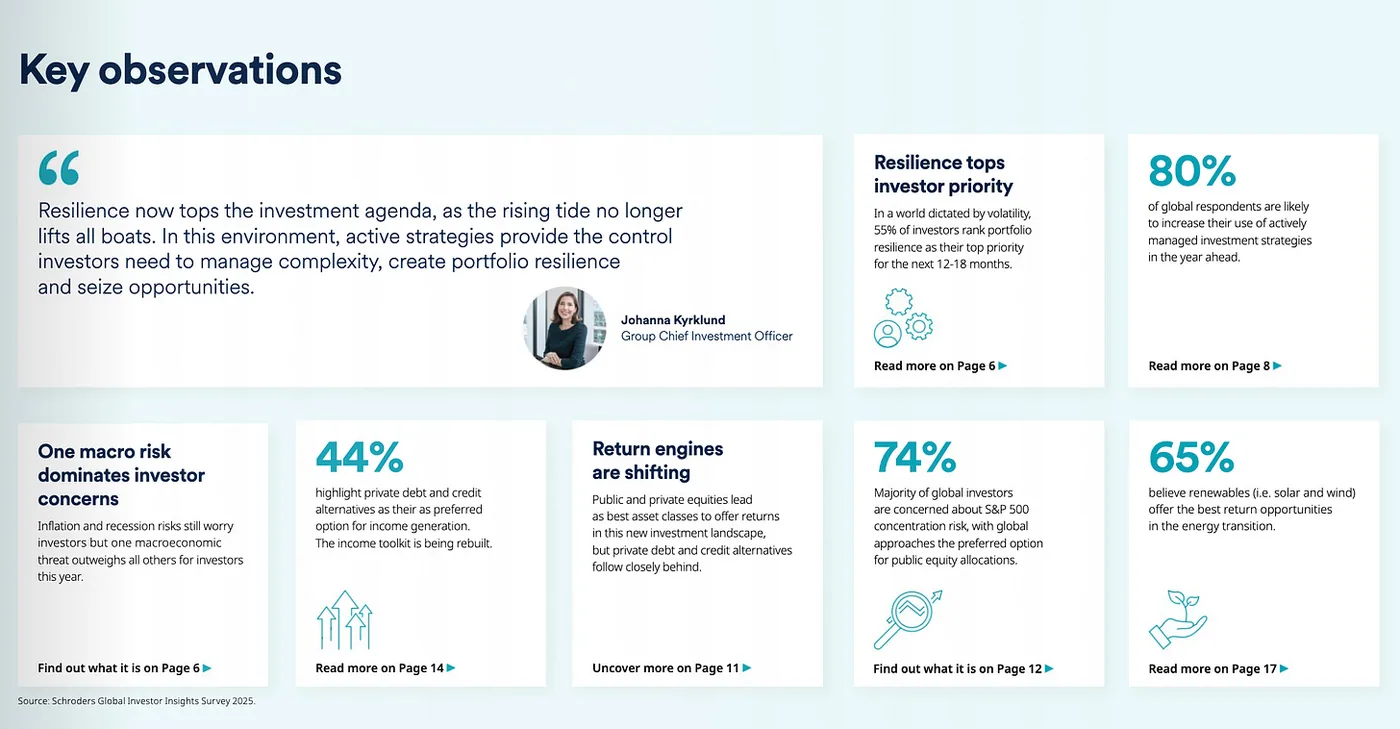
a bússola do investidor institucional aponta para resiliência e volta da ativa.
55% colocam “aguentar choque” como objetivo número um nos próximos 12–18 meses
80% pretendem aumentar a parcela em gestão ativa
na renda fixa, o pilar é crédito privado: 44% citam private debt como peça central, com dois recortes acelerando por motivos diferentes — dívida de infraestrutura (63%), pela previsibilidade de fluxo e duration controlada; e crédito securitizado (60%), pela granularidade e colaterais claros.
a transição energética finalmente saiu do slide: 86% querem alocar, com ênfase em renováveis (65%), baterias (53%) e rede de carregamento (45%). aqui a conversa é sobre contrato, contraparte e engenharia financeira.
o efeito prático dessa reorganização é uma arquitetura mais híbrida, mas mais explicável. quando a gestão ativa volta ao centro, transparência vira parte do produto: critérios de entrada e saída, tolerância a erro, tracking-error esperado e o que acontece quando o cenário não coopera.
(fonte: schroders — institutional investor study 2025)
três sinais que você deveria acompanhar de perto:
deslocamento gradual de “yield a qualquer custo” para “papelada primeiro”: origem de fluxo, diligência de partes relacionadas e governança do emissor viram padrão mínimo.
uso de secundários como ferramenta de gestão de liquidez e de risco, não como aventura oportunística.
transição energética tratada como operação de caixa.
como fortunas são vividas?
o estilo de vida dos UHNWI está menos performático e mais funcional.
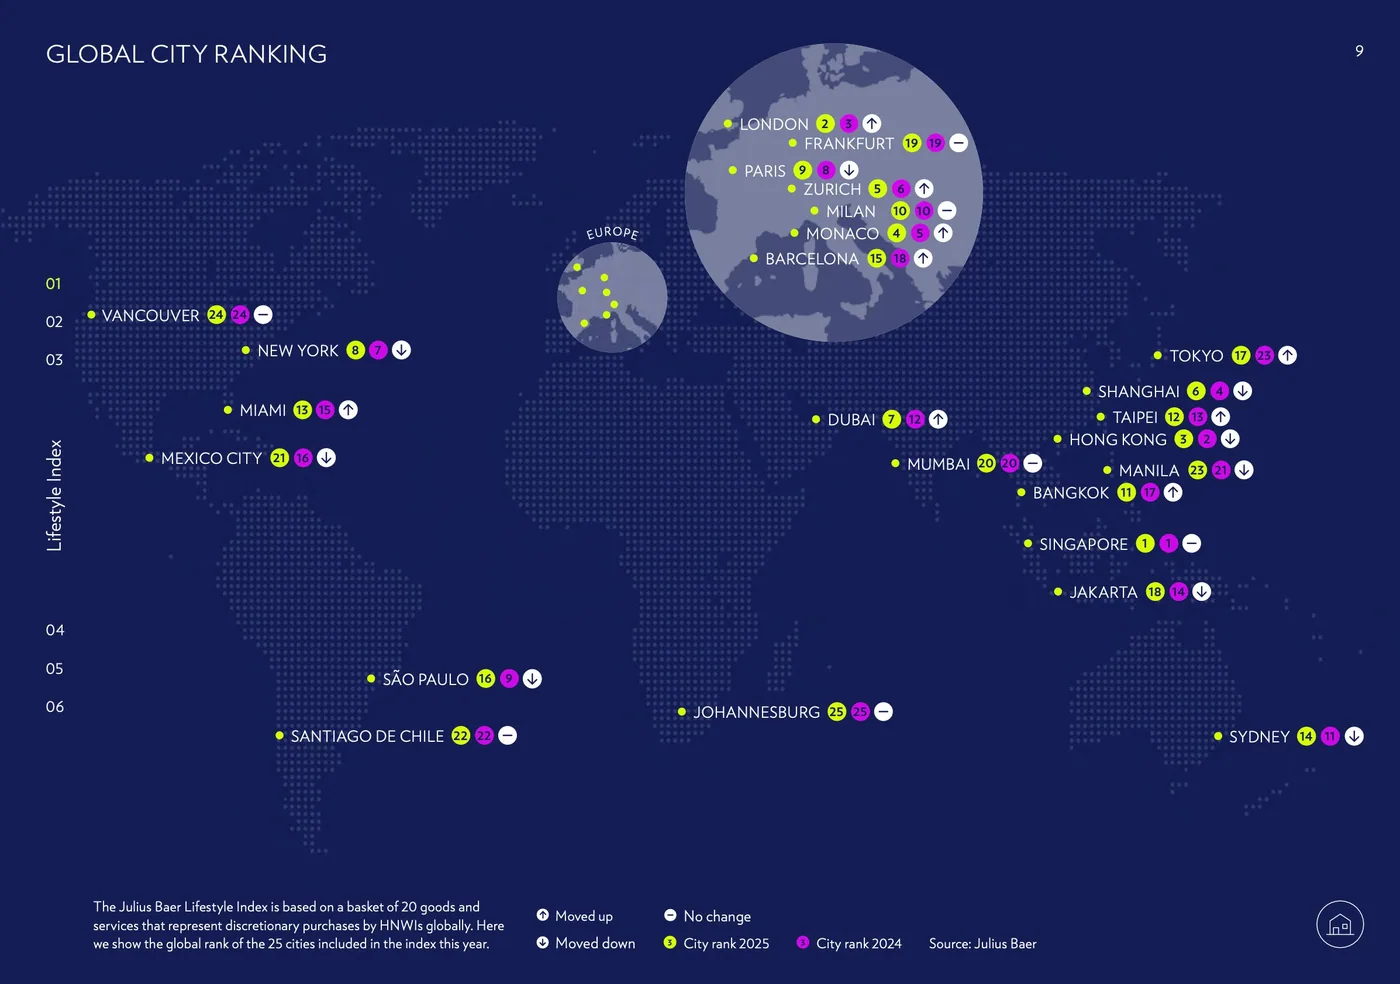
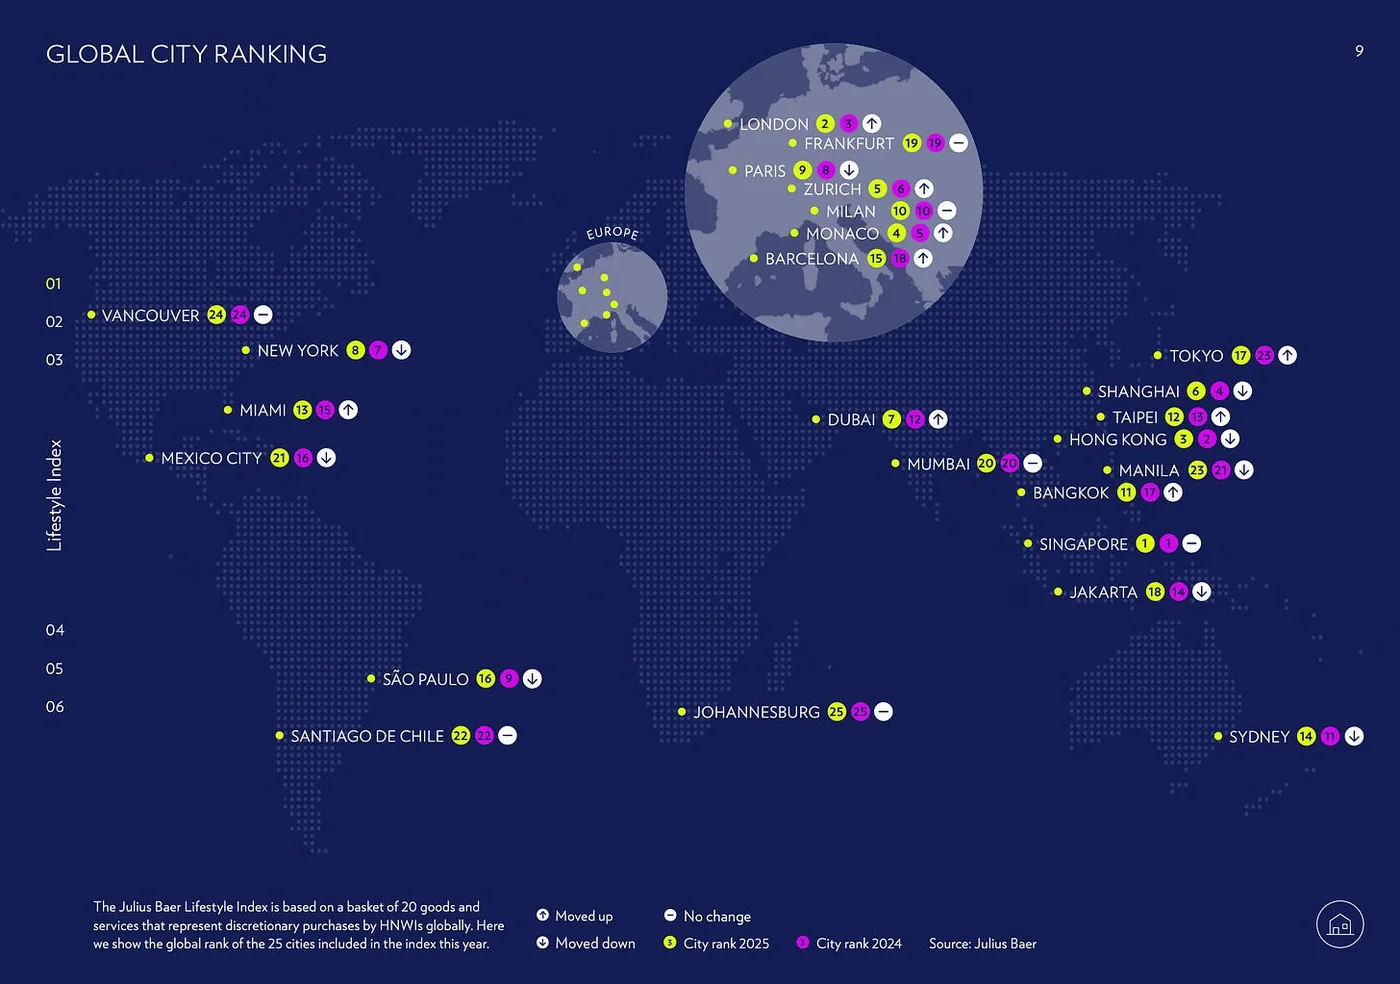
o julius bär global wealth and lifestyle report 2025 confirma um movimento interessante: gastar com tempo, segurança e conveniência segue fazendo sentido. bens materiais perdem tração em parte das praças.
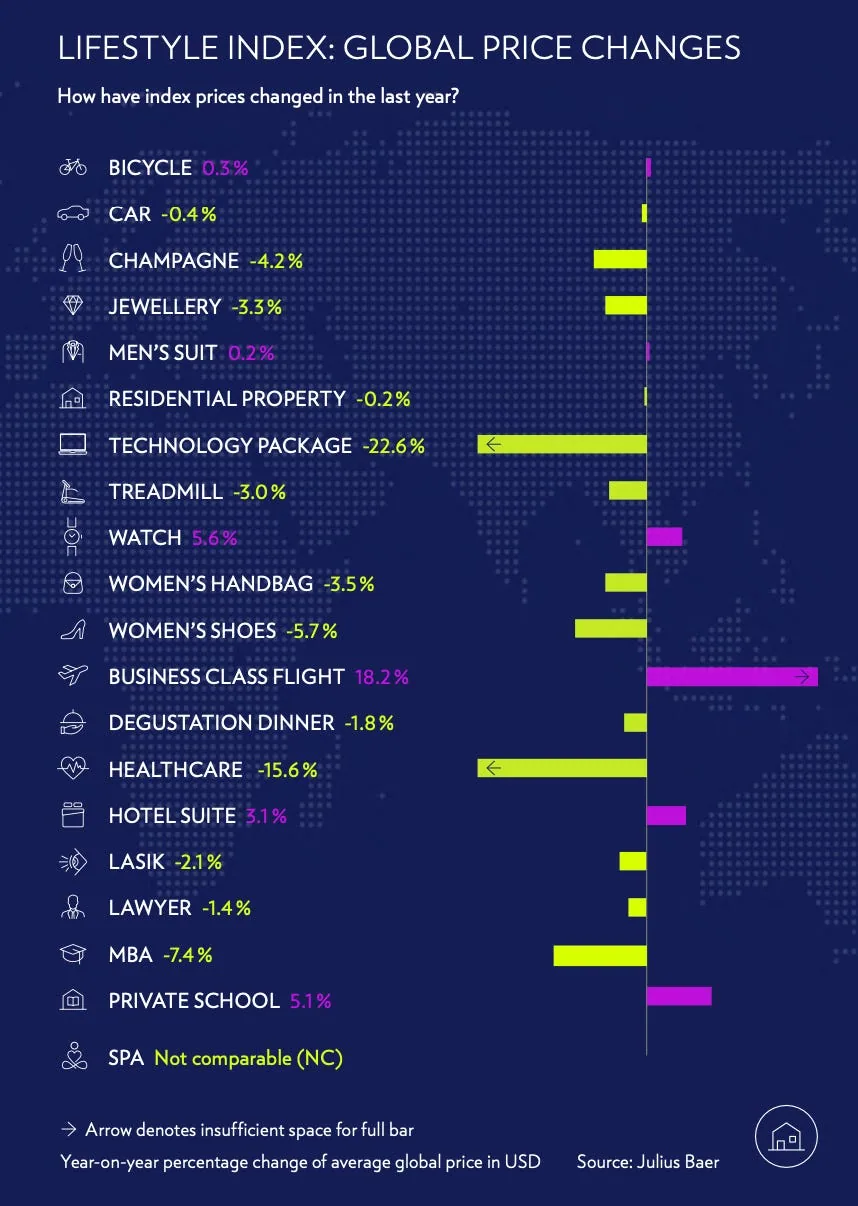
em dólar, o lifestyle index cai ~2%, mas as linhas que importam para a economia real encarecem olhando YOY:
executiva +18,2%
escola privada +5,1%
no mapa:
singapura segue como cidade mais cara para “viver bem”
londres aparece em segundo
hong kong em terceiro
dubai entra no top 10
são paulo escorrega para 16º
por trás da tabela, a mensagem é: quando a cabeça é de preservação, paga-se por logística que reduz dor de cabeça – do check-in à matrícula – desde que haja valor pelo dinheiro e não só etiqueta na vitrine.
isso conversa com outra mudança que me interessa: o luxo como processo
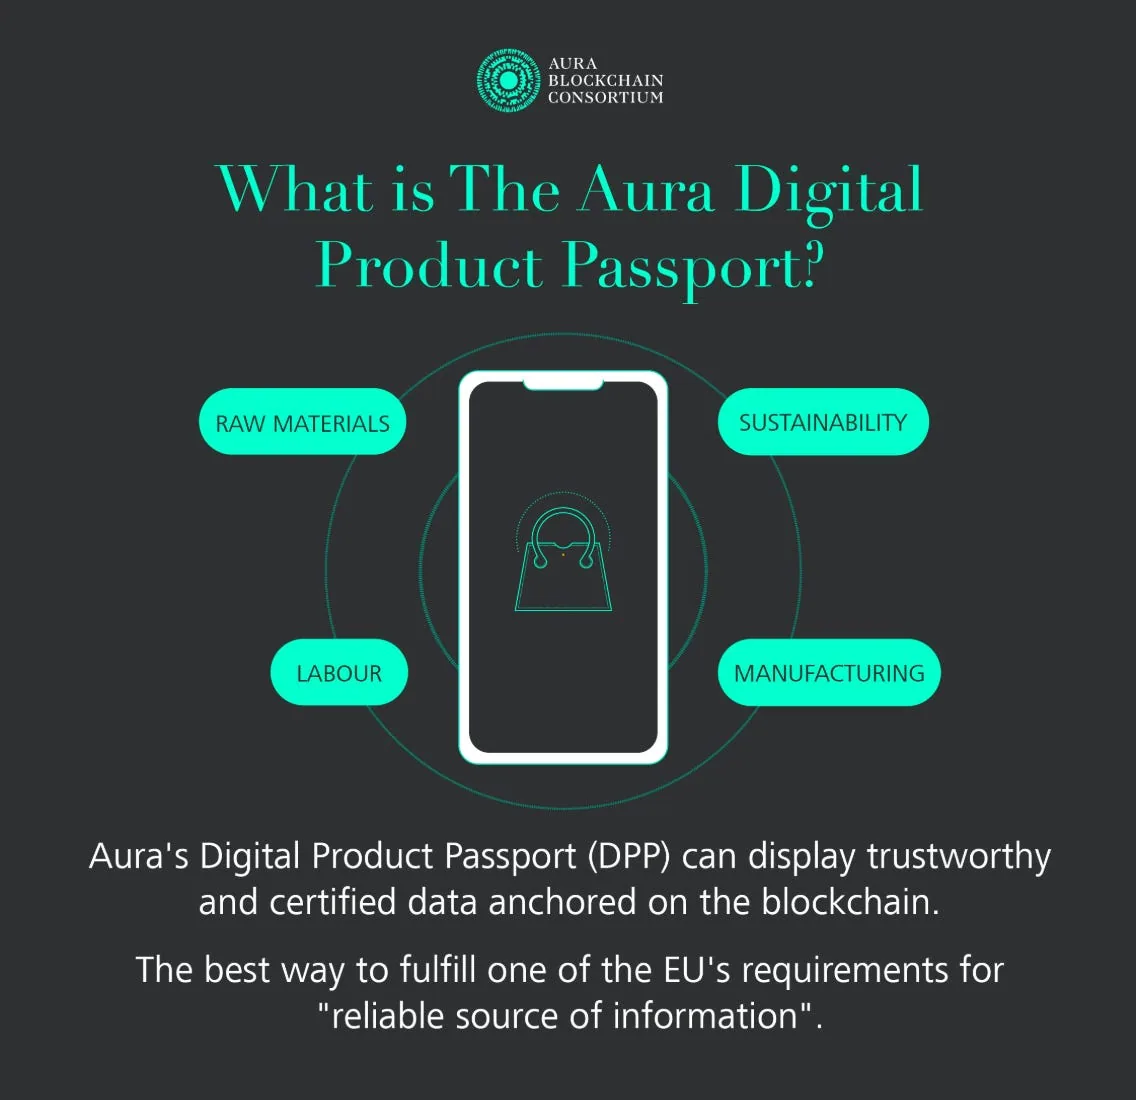
status migra do objeto para a comprovação:
passaportes digitais de produto ganhando corpo na europa até 2030
consórcios de rastreabilidade
um choque de oferta de mão de obra qualificada — o déficit projetado passa de centenas de milhares de profissionais até 2028; a lvmh sozinha fala em faltar mais de 20 mil até o fim de 2025. faz sentido quando lembramos da escala do problema: o mercado de falsificados gira na casa de US$ 464 bi/ano. sem documentação, não há reparo legítimo, revenda com valor residual nem seguro que precifique direito.
metade dos consumidores de moda de luxo já enxerga AI como aliada do craft quando usada no desenho com toque humano. vejo isso como um pretexto para que o feito-à-mão sobreviva, gere margem e circule de forma saudável.
(fonte: future of luxury - backslash, 180 luxe e TBWA\CULT)
no dia a dia, esses tópicos se traduzem em prioridades muito concretas:
viagens de longa distância migrando de “upgrade ocasional” para planejamento com concierge (rotas, sala, seguro, política de remarcação).
escolas e programas next-gen viram parte do orçamento recorrente. não para emular um lifestyle, e sim para construir repertório e rede.
saúde e longevidade deixam de ser “wellness de hotel” e viram protocolo: médicos de referência, exames, histórico centralizado, acesso rápido em outras cidades. tudo ancorado em documentação única que evita retrabalho: apólices, laudos, notas, registros de manutenção.
o resultado é uma régua simples para ler decisões de consumo no topo: quanto mais baixo o atrito (manter, consertar, transportar, segurar, revender), maior a disposição a pagar.
o que muda para quem atende esse público não é a vitrine: é o dossiê. produto, experiência e serviço só se vendem se vierem com rastro verificável.
quando a vida pede logística bem resolvida e prova de valor, o player que orquestra sai na frente. é aí que entram governança, filantropia estruturada, arte como classe de ativo e um concierge que funciona como sistema (e não como mimo).
case: family office resources, morgan stanley
para UHNWIs, o que resolve não é um produto ou serviço isolado, mas a orquestra. gosto do termo “full-stack” de private wealth porque ele explica a ambição: um sistema que segura patrimônio, vida e reputação. case de estrutura da morgan stanley é útil como referência de escala e desenho.
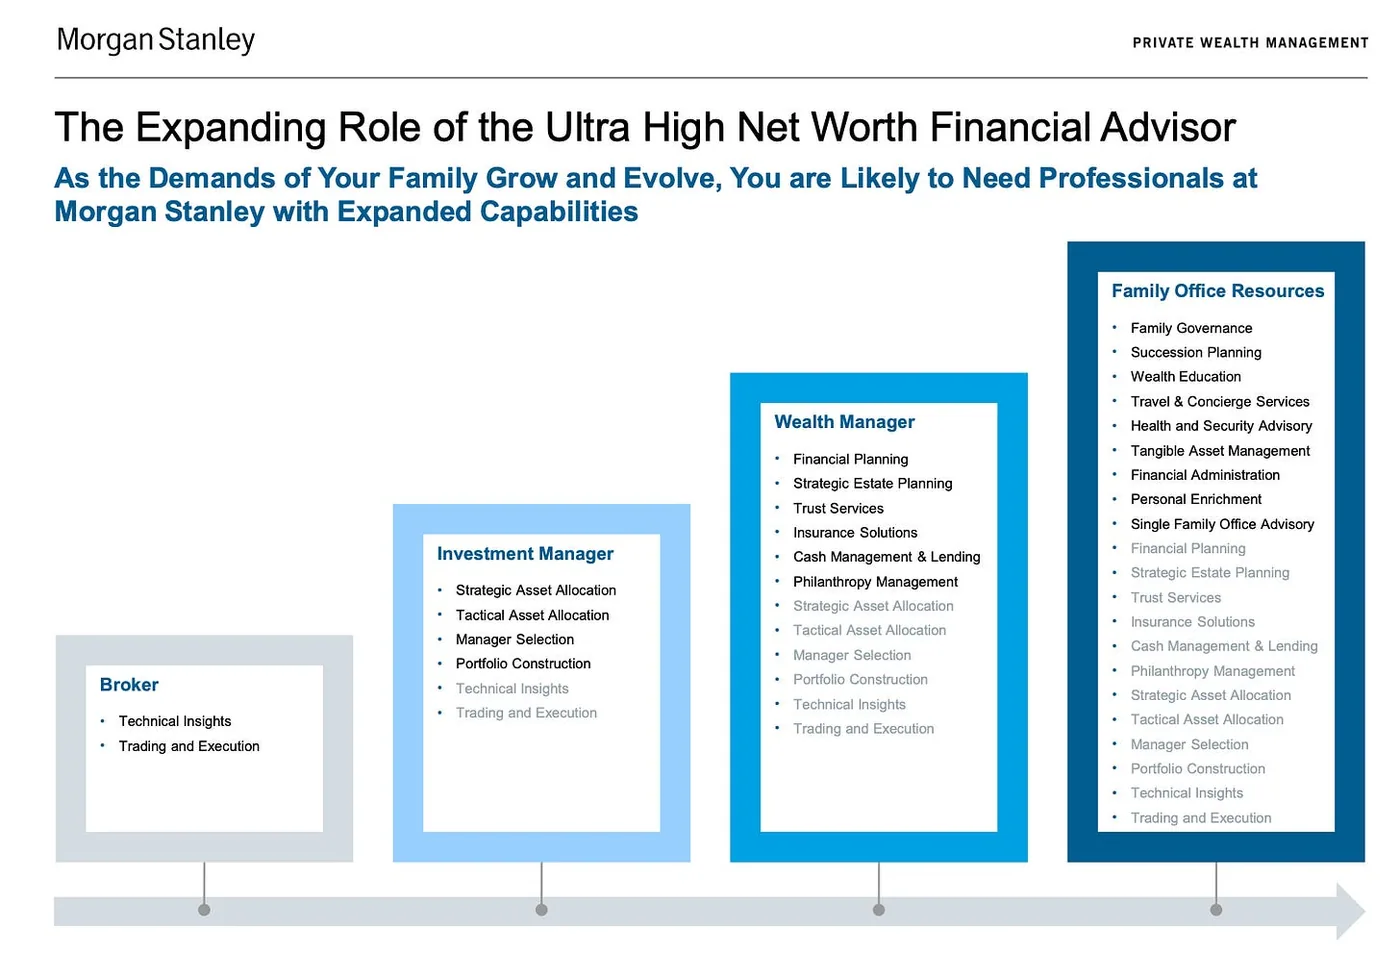
o esqueleto começa pela governança:
estrutura societária e sucessória clara (trusts, holdings, testamentos)
regras de voto, poderes e limites documentados
um IPS que diga o que a família de fato tolera de risco e de erro
isso só funciona com um “prontuário” único: uma base documental que integra apólices, contratos, laudos, escrituras, listas de ativos tangíveis e preferências pessoais. quando esse dossiê existe, as outras camadas rodam.
na frente de capital, entra o braço de OCIO.
a morgan fala em ~us$ 65,6 bi sob gestão nesse arranjo:
seleção e monitoramento de gestores
sleeves táticos com janela
política de liquidez
rebalanceamentos com calendário
em resumo, um core bem desenhado + processos que aguentam opinião contrária e choque exógeno. a métrica que importa aqui é previsibilidade operacional: comitê, ata, gatilhos de saída e transparência quando a tese não anda.
filantropia deixa de ser cheque ocasional e vira projeto.
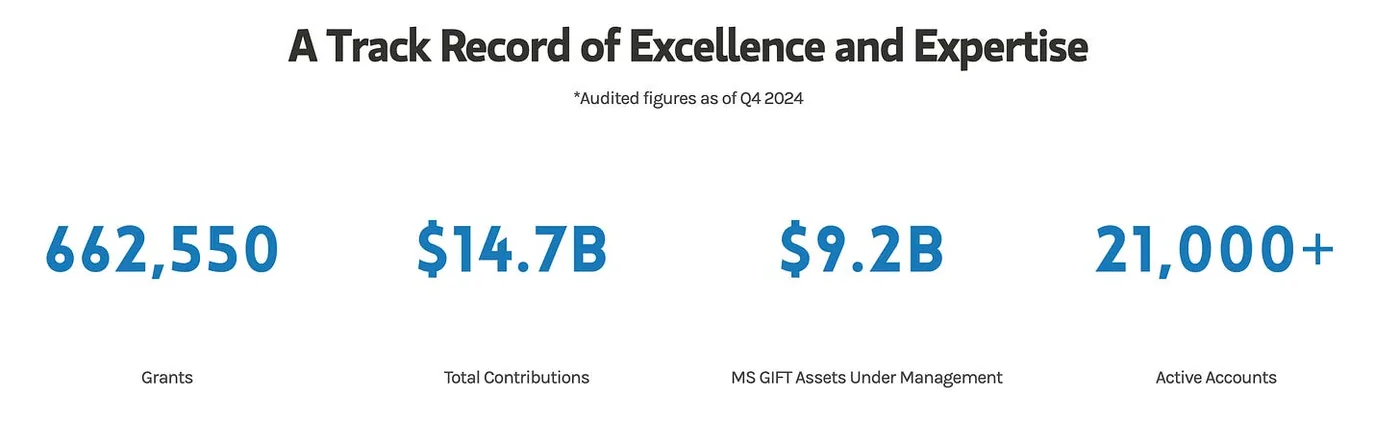
foram mais de us$ 14.7 bi em contribuições e ~us$ 9.2 bi de MS GIFT AUM. o porquê é prático:
governança
eficiência fiscal
pipeline de grants
relatórios que conversam com a imagem pública da família
quando bem feito, o programa educa herdeiros, organiza propósito e reduz atrito na hora de dizer “sim” ou “não” a pedidos.
arte e outros passion assets entram como classe de ativo. e pedem ser tratados como tal.
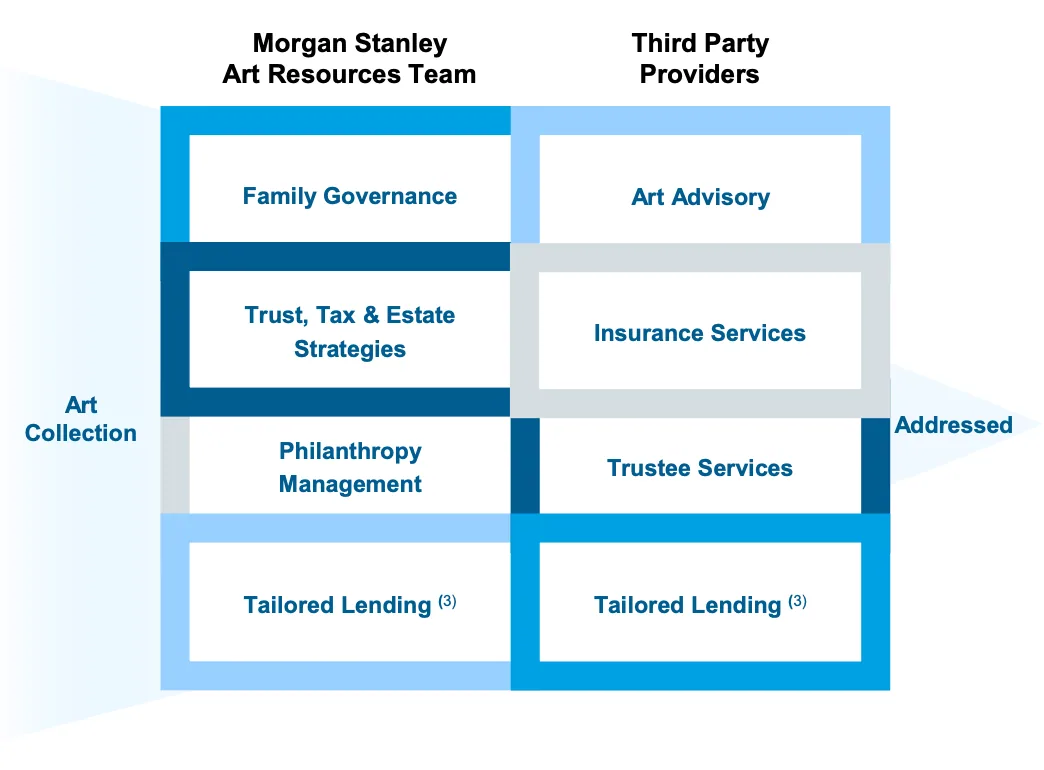
a tese é de 10–15% do balanço ao longo do ciclo. o que sustenta isso: procedência e due diligence, conservação, seguro correto, crédito contra colateral, empréstimos para museus, calendário de exposições, e — quando fizer sentido — revenda com documentação que preserva valor residual.
sem dossiê, vira hobby caro. com dossiê, vira alocação sofisticada.
concierge é a cola operacional:
viagem premium
ingressos/experiências
health & safety advisory
aircraft & yacht advisory
gestão de ativos tangíveis
a unidade de medida nessa estrutura é tempo e tranquilidade: a viagem acontece sem imprevistos, o médico certo aparece no dia certo, o inventário fala com o seguro, e o transporte de um quadro não vira uma novela.
vale notar: esse concierge funciona como “proxy de consumo” — capta preferências e alimenta decisões patrimoniais com dados do cotidiano.
longevidade virou pilar.
não é “wellness de resort”. é medicina de precisão, exames, protocolos e documentação centralizada para acesso rápido em qualquer cidade. quando isso conversa com seguros e com o calendário de viagens, a vida do cliente anda com mais fluidez.
operacionalmente, a orquestra boa se parece com isto:
um owner claro para cada frente (governança, capital, filantropia, arte, concierge),
acordos de nível de serviço
calendário anual de decisões recorrentes
indicadores que o cliente entende.
exemplos simples e úteis:
tempo médio para executar um pedido complexo
taxa de atualização do dossiê
proporção de conversas que viram decisão
eventos de covenant resolvidos no prazo
grants desembolsados conforme calendário
no conjunto, essa orquestra fecha o ciclo que abri lá na introdução: a base de everyday millionaires pede clareza e padronização sofisticada; os very e ultra pedem customização com dossiê; ambos querem menos promessa e mais processo.
quem entrega isso não “vende produto” — administra complexidade.
insights sobre marketing, tecnologia, negócios e o tendências no mercado financeiro.
assinar a carta