o que o mercado chama de diversificação
uma leitura sobre ETFs temáticos globais no recorte brasileiro
ETFs offshore já encontraram um lugar bastante claro nas carteiras locais. entraram pela via da diversificação, ganharam corpo como solução de alocação internacional e, aos poucos, deixaram de carregar a aura de produto “para analisar em um outro momento”.
olhar para esse setor fica bem mais interessante quando o investidor sai do bloco amplo e entra no temático – porque aí a conversa se torna menos confortável.
e como diria galbraith:
there are two kinds of forecasters:
those who don’t know, and those who don’t know they don’t know.
comprar estados unidos, mundo, ouro ou treasuries ainda cabe dentro de uma lógica bastante assimilada de exposição internacional. comprar financials, blockchain, energia, china internet, semiconductors, AI ou cyber já pede mais. pede escolha, recorte, convicção e, sobretudo, critério.
é aqui que muita narrativa bonita começa a perder firmeza
durante bastante tempo, o mercado tratou diversificação quase como sinônimo de expansão: mais geografia, mais ativos, mais teses, mais acesso; mas vocês sabem que portfólio não melhora por acúmulo: melhora por composição.
uma nova exposição não acrescenta valor só porque parece sofisticada, global ou alinhada com o zeitgeist. ela acrescenta valor quando altera o conjunto de um jeito que faça sentido. quando muda a combinação entre risco, correlação e retorno esperado. quando entra para cumprir uma função, não para decorar uma narrativa.
os temáticos escancaram exatamente esse ponto
dentro do mercado brasileiro de ETFs offshore, eles já são grandes demais para serem tratados como detalhe. ao mesmo tempo, ainda estão longe de aparecer como uma camada ampla, espalhada e quase automática de alocação. o retrato que surge é mais estreito e, por isso mesmo, mais revelador.
poucos temas concentram boa parte do peso.
poucos produtos carregam boa parte da exposição.
poucas gestoras explicam quase toda a história.
quando o mercado local compra tema, ele ainda não parece estar comprando um universo. parece estar comprando uma convicção.
os temáticos, por aqui, ainda parecem menos um hábito de alocação e mais um lugar onde o portfólio começa a mostrar com mais clareza qual tese está disposto a sustentar.
a discussão sobre temáticos fica ainda melhor quando sai do campo da novidade e entra no campo da curadoria. fora do brasil, essa passagem já vem acontecendo com de forma metodológica.
XTrackers, S&P e MSCI nos mostram que o valor do temático não está em acompanhar tendências, mas sim no filtro que separa uma ideia forte de uma posição que realmente faz sentido na carteira.
e com essa pergunta começamos a análise de hoje: o que o uso brasileiro de ETFs offshore temáticos já revela sobre a forma como o mercado local está pensando diversificação, convicção e construção de portfólio?

first things first: portfólios brasileiros & ETFs offshore
analisando a alocação de asset management, wealth e family offices via dados CVM entre janeiro de 2025 e janeiro de 2026, aparecem 211 produtos canônicos, 184 classes ou veículos e 78 combinações de gestor e administrador, com cerca de R$ 46,0 bilhões na soma das posições mensais observadas ao longo de 13 meses.
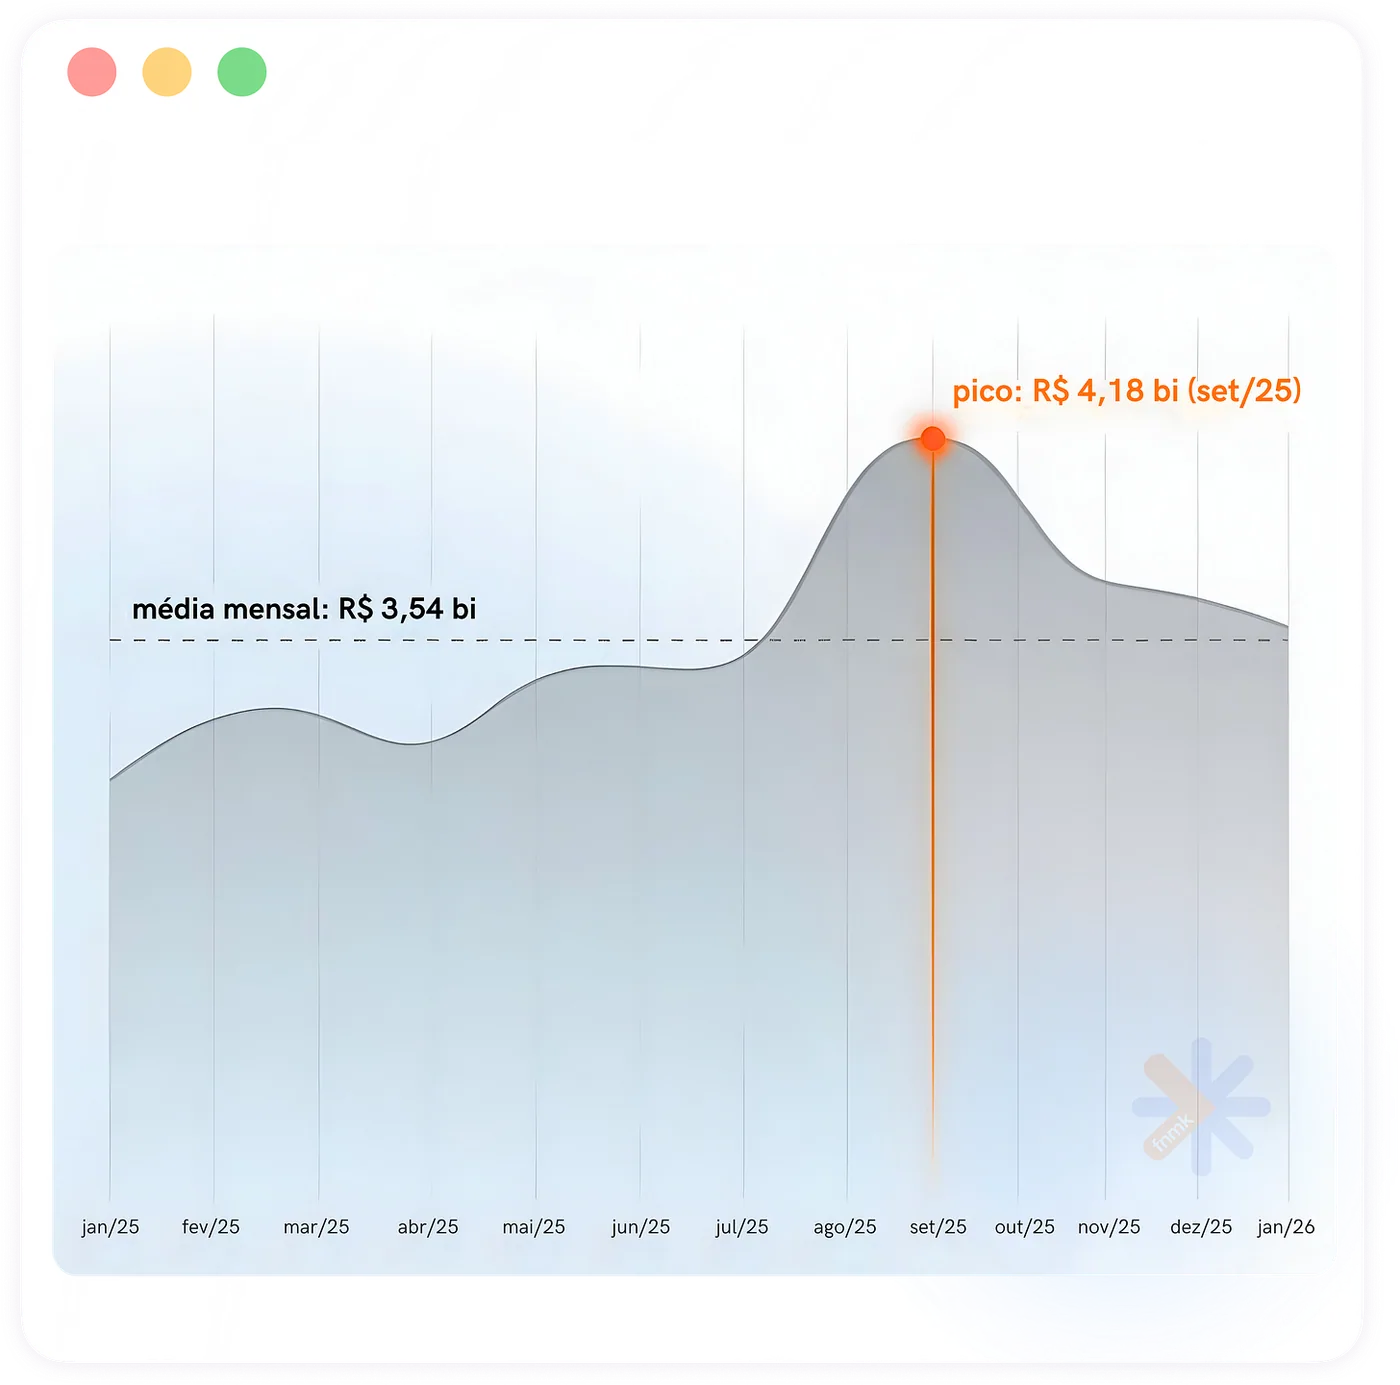
o ângulo mais interessante, porém, está menos no tamanho absoluto e mais na forma que esse mercado assumiu.
existe amplitude na superfície, mas o peso permanece comprimido em poucos polos. os 5 maiores produtos concentram 47,4% do valor acumulado da janela; os 10 maiores, 65,6%. entre as casas, a distribuição é ainda mais estreita: as 5 maiores respondem por 82,6% do total, e as 10 maiores por 94,7%.
trata-se de um mercado real, mas ainda nitidamente apoiado em poucos centros de decisão.
a recorrência torna esse desenho ainda mais claro. entre os 211 produtos da base, apenas 21 aparecem nos 13 meses inteiros — e, mesmo assim, concentram 47,3% do valor acumulado.
quando o corte sobe para produtos com 10 meses ou mais de presença, o grupo passa a 53 produtos e responde por 93,6% do mercado observado. no extremo oposto, os 98 produtos que aparecem por até 3 meses somam só 1,0% do total.
essa diferença entre superfície e sustentação econômica vale mais do que a simples contagem de tickers. boa parte do mercado observado continua ancorada em um conjunto menor de exposições que se repete ao longo da janela e concentra a maior parte do capital.
também há um eixo bastante reconhecível no tipo de exposição que lidera esse universo. equity US, commodity gold e equity global carregam a maior parte da base. o bloco principal da alocação internacional via ETF, hoje, continua pautado em torno do mercado americano, da exposição global ampla e do ouro. é nesse terreno já consolidado — amplo, funcional e relativamente assimilado — que os temáticos passam a chamar atenção.
quando o mercado já tem produtos amplos bem estabelecidos, casas recorrentes e alguns grandes blocos de alocação bastante legíveis, toda escolha mais específica começa a dizer mais.
onde os temáticos entram, de fato
na base analisada, o bucket de setores e temas responde por cerca de 8,2% do mercado observado de ETFs offshore e soma algo próximo de R$ 3,75 bilhões na agregação mensal da janela.
em termos absolutos, já é volume suficiente para exigir análise própria. em termos relativos, ainda está claramente abaixo do bloco que hoje concentra a maior parte da alocação da categoria.
a trajetória ao longo da janela ajuda a qualificar melhor essa presença:
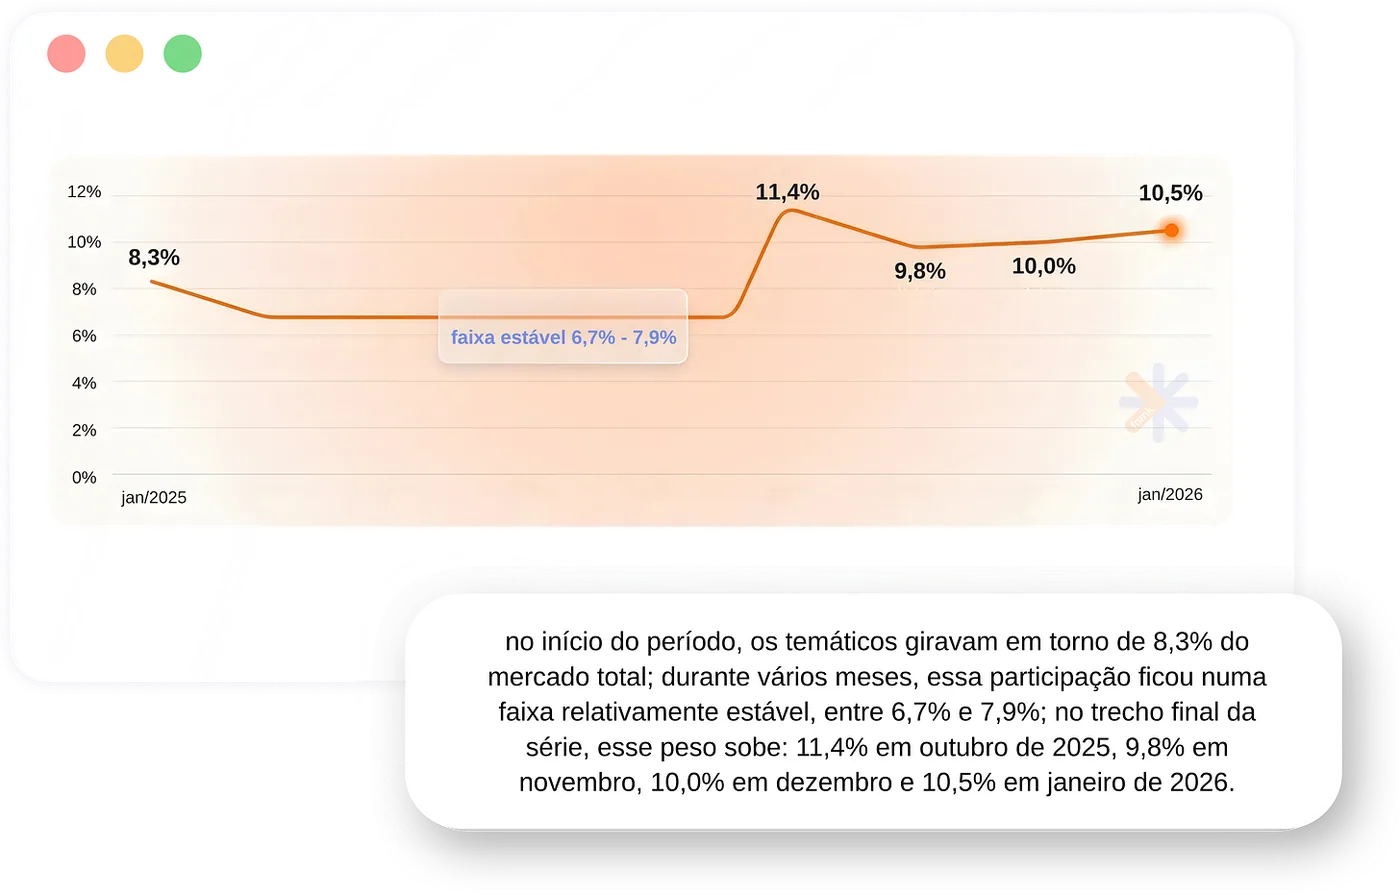
o temático local não aparece como prateleira larga, espalhada e relativamente equilibrada entre muitas teses. aparece comprimido em poucos bolsões de capital:
os 4 maiores produtos temáticos concentram 90,7% de todo o bucket; os 5 maiores chegam a 93,9%. é uma concentração extrema mesmo para um mercado que, no agregado, já é concentrado.
a exposição no período se apresenta em poucos recortes bem definidos — financials, digital assets / blockchain, energy & resources e china internet. o temático local, por enquanto, parece menos um shelf amplo de construção de portfólio e mais um conjunto curto de convicções explícitas.
também chama atenção a diferença de comportamento entre o temático e o bloco amplo de ETFs offshore.
nos produtos core, a categoria já encontrou algum grau de familiaridade de uso: mais repetição entre casas, mais presença entre veículos, mais continuidade nos grandes eixos de alocação.
nos temáticos, a fotografia é bem menos distribuída. a maior parte dos produtos aparece em uma única classe e em uma única gestora. em vez de penetração mais espalhada, o que surge é profundidade concentrada.
tema ainda está muito mais próximo de call do que de hábito
isso ajuda a explicar por que o universo temático, mesmo com peso material, ainda não se comporta como continuação automática da narrativa de diversificação via ETF offshore.
o mercado já usa ETFs amplos para compor exposição internacional com mais fluidez. os temáticos entram em outro registro.
eles revelam seleção. revelam preferência. revelam onde algumas casas topam estreitar o campo e transformar uma tese mais específica em posição. isso não reduz a importância da categoria – ao contrário: dá ao temático um papel muito mais revelador.
por isso, decidimos não falar sobre tamanho, mas tratar a natureza de uso. a maneira como aparecem ainda diz mais sobre convicção do que sobre disseminação. e, dentro da visão que compartilhamos por aqui, é exatamente nesse ponto que a conversa começa a ficar boa.
na fnmk, transformamos perguntas de mercado em pesquisa aplicada. desenvolvemos reports personalizados para instituições que precisam analisar com mais profundidade categorias, temas, concorrência, posicionamento e dinâmicas de mercado, com foco em inteligência estratégica e leitura setorial.
para saber mais sobre projetos sob medida, agende um call comigo clicando no botão abaixo:
sobre quais temas estamos falando?
a prateleira global acostumou o investidor a associar tema a uma estética bem específica de futuro. o recorte brasileiro, por enquanto, conta outra história.
dentro do bucket temático local, o peso está longe de se espalhar por um mosaico amplo de narrativas. como mostramos anteriormente, ele se concentra em poucos recortes muito nítidos – e, curiosamente, bem menos óbvios do que a conversa internacional faria supor.
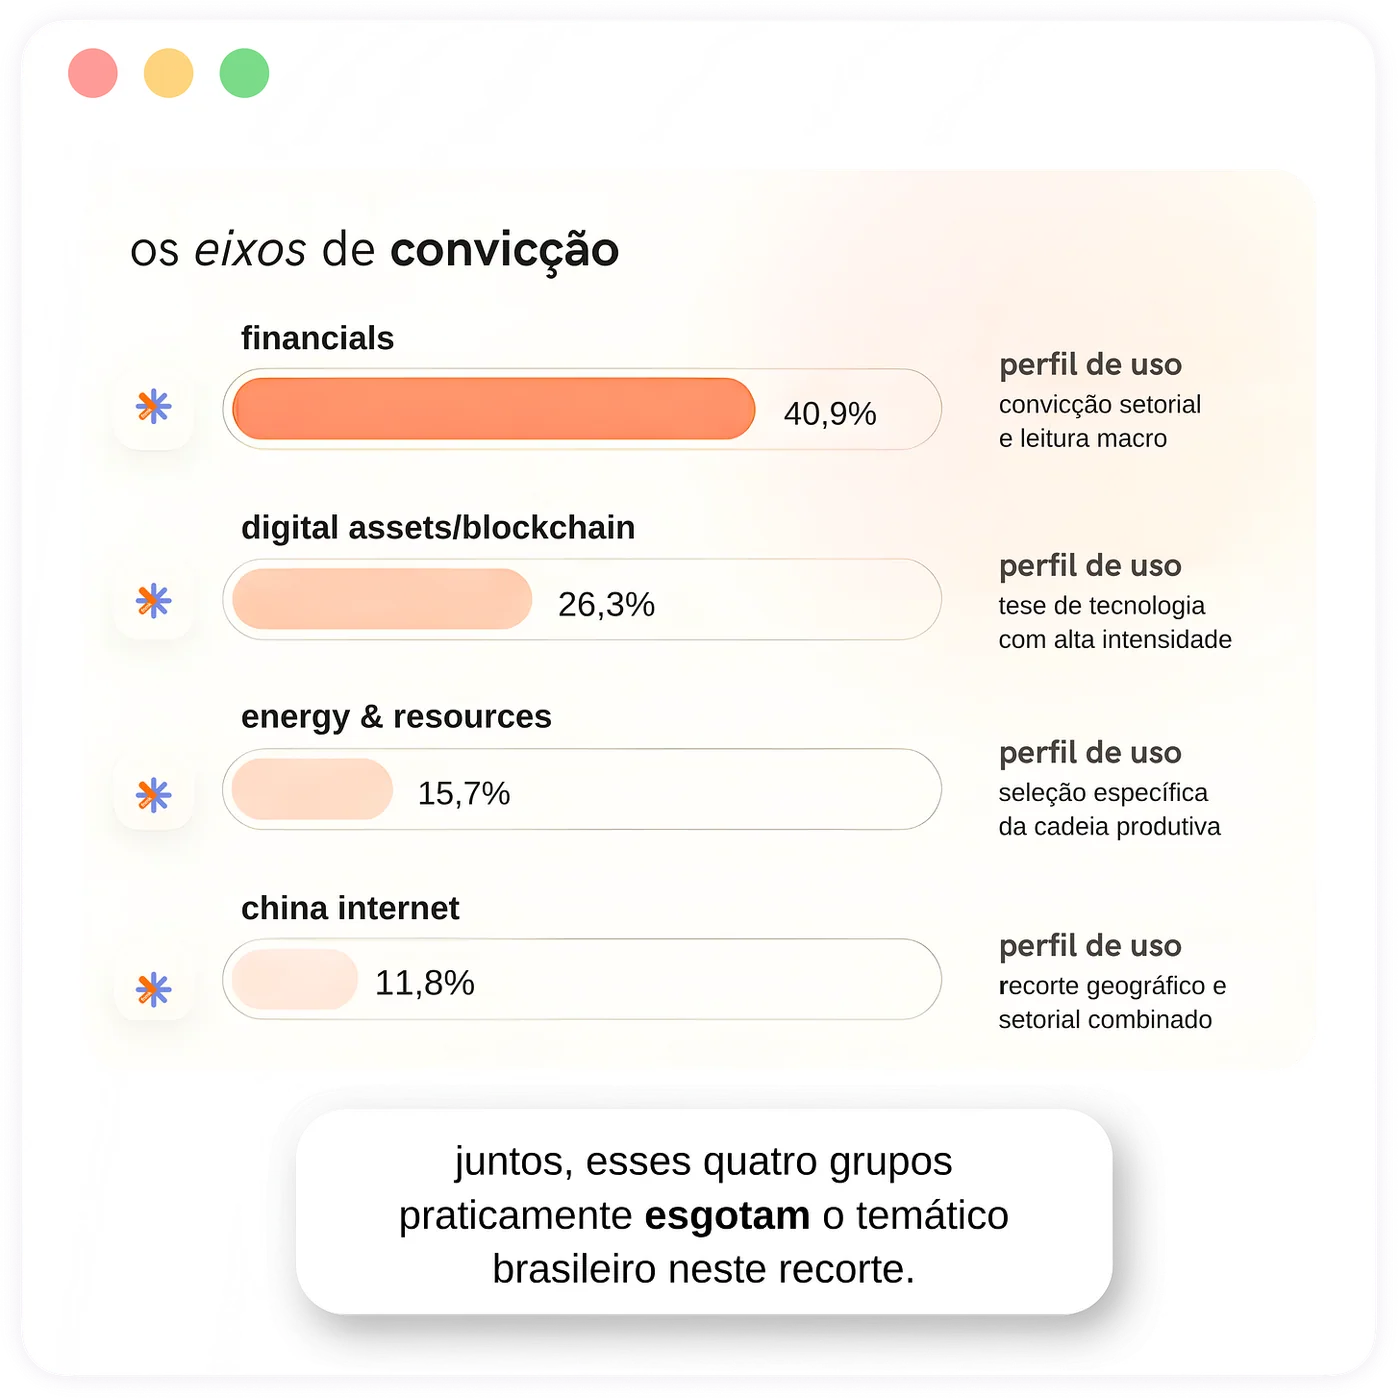
depois desse núcleo, a paisagem muda de escala:
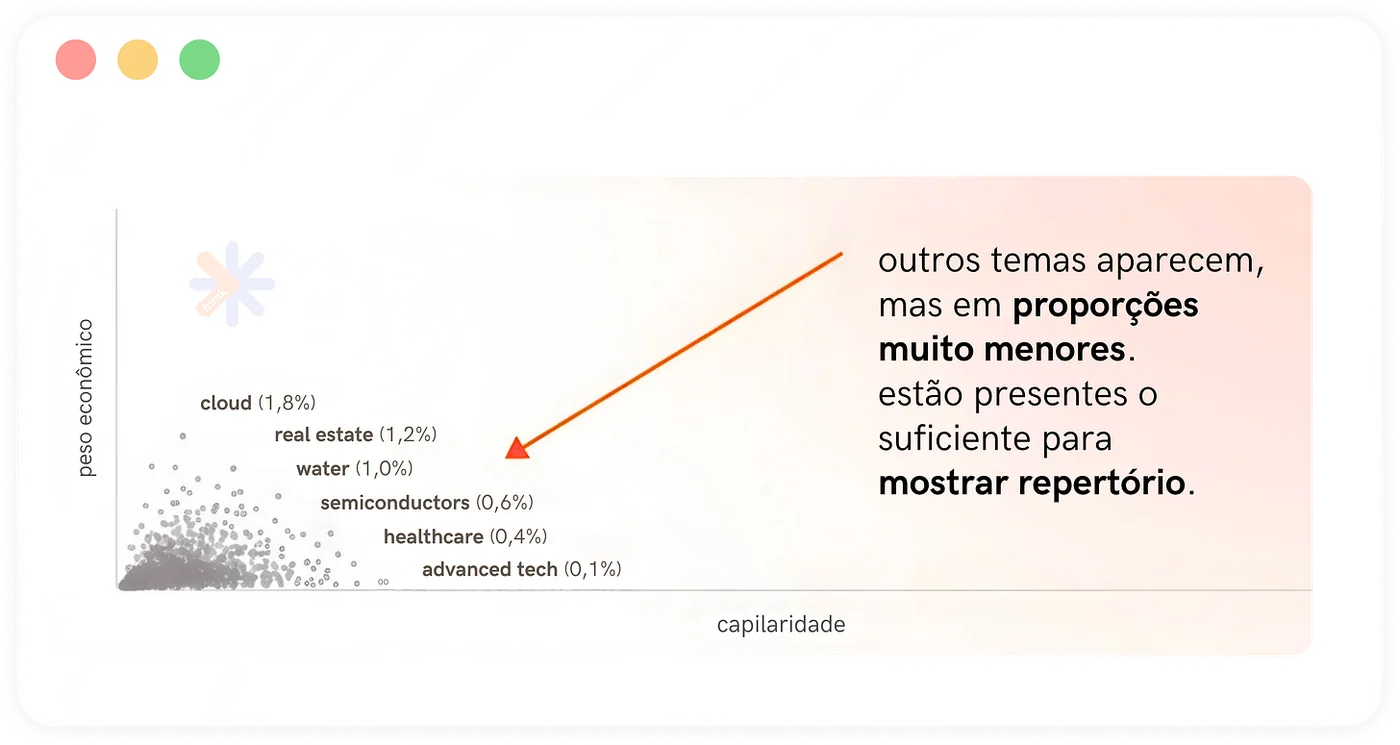
o temático que hoje move capital no brasil não é o mais sexy
isso fica ainda mais claro quando se olha a composição por produto.
os nomes que realmente carregam o bucket não formam um conjunto amplo de tendências pulverizadas entre várias casas. formam um grupo pequeno, com alta intensidade e baixa dispersão.
há algo bem interessante nesse grupo. enquanto a conversa global sobre temas costuma se apoiar na ideia de um futuro amplo, fragmentado em várias narrativas investíveis, o uso local parece preferir recortes que já chegam ao portfólio com contorno mais fechado.
os fundos não estão comprando a estética do futuro. estão comprando uma tese suficientemente específica para suportar capital.
isso altera a visão sobre o estágio da categoria. se o bloco amplo de ETFs offshore já encontrou, no brasil, um uso mais disseminado e assimilado, o temático continua movimentando-se em outra densidade; por isso, passa a funcionar como espelho.
quando o olhar sai do produto e entra na gestora
o temático muda bastante de figura quando sai do ranking de produtos e entra no book das gestoras.
até aqui, o dado já mostrava concentração. o que aparece agora é outra camada: essa concentração não se traduz em um único jeito de usar o tema. o capital está comprimido em poucas mãos, mas a forma de uso varia bastante.
o universo temático segue fortemente concentrado em poucas casas:
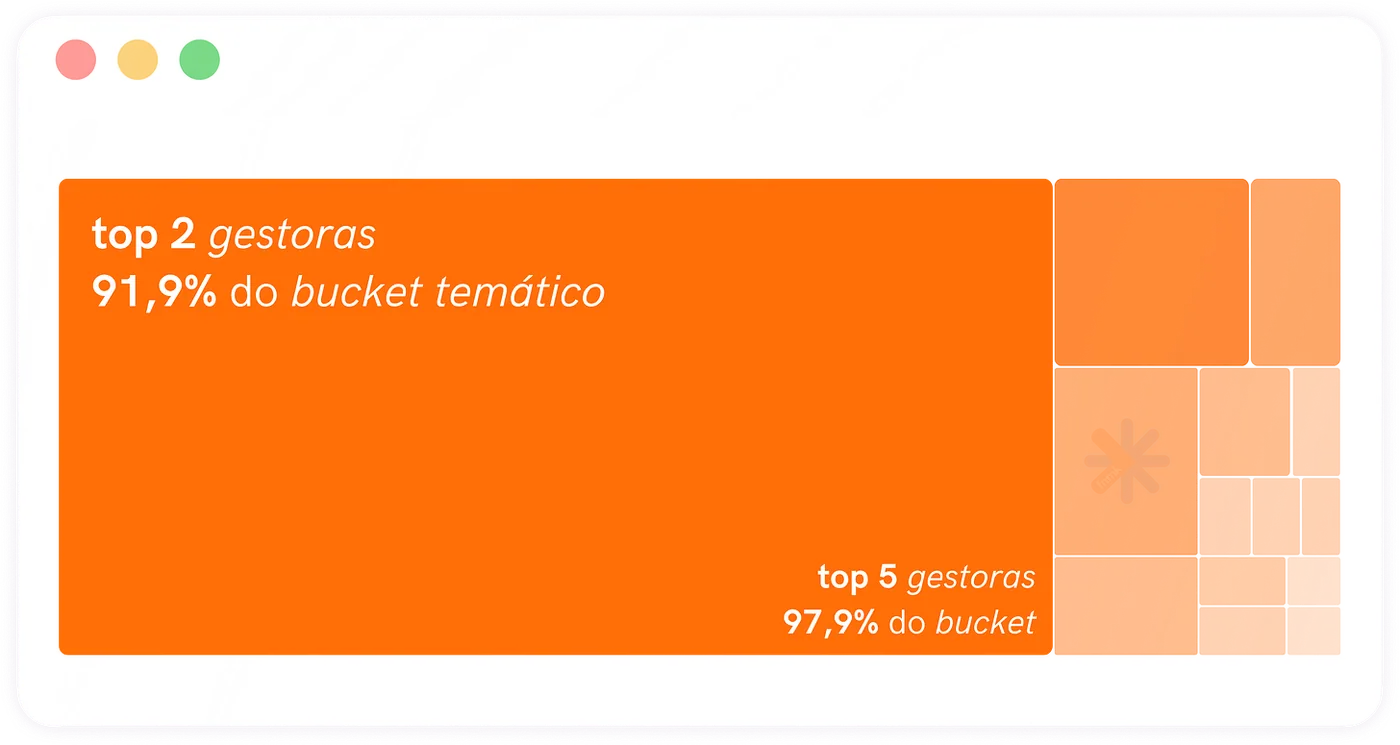
especificando ainda mais…
na casa 1, o volume temático é grande em termos absolutos, mas o peso relativo dentro do book offshore é bem mais contido: algo perto de 9,7%. isso muda a leitura. o tema aparece com materialidade, mas não domina a alocação offshore.
além disso, o uso parece contínuo, relevante e distribuído o suficiente para sugerir uma camada complementar de portfólio — não um gesto isolado.
na casa 2, a dinâmica é diferente. os temáticos representam cerca de 28,4% do book offshore, e quase todo esse peso está concentrado em financials.
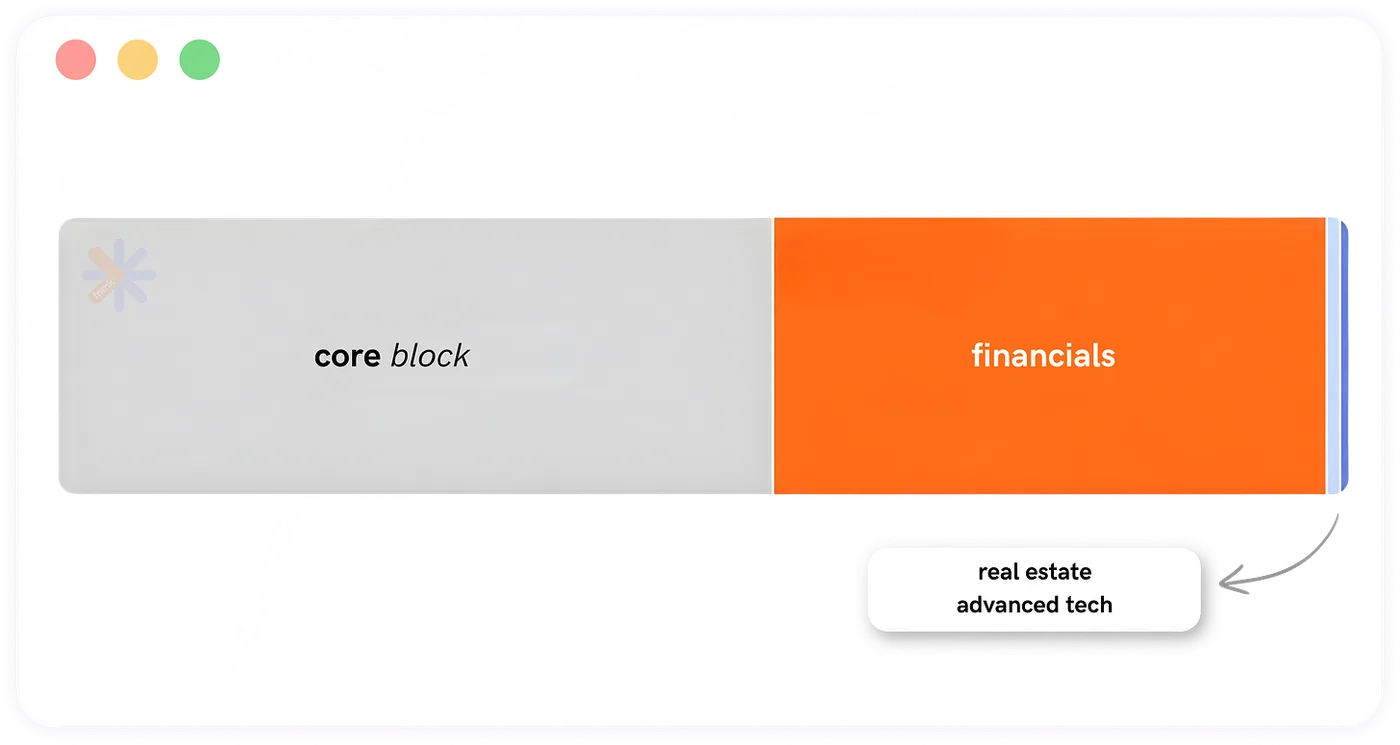
o mesmo desenho aparece, em escala menor, em outras casas.
um family office concentra sua exposição temática em energy & resources.
uma gestora concentra em digital assets / blockchain. algumas outras também surgem com alocação praticamente integral em um único subtema.
nesses casos, o temático não parece servir para ampliar o cardápio da carteira. serve para concentrar uma visão com mais eficiência.
há um terceiro grupo, mais raro e mais interessante de observar. são casas em que o temático aparece menos como posição única e mais como cesta selecionada de recortes.
em um dos casos, o volume é menor, mas a composição é mais rica:
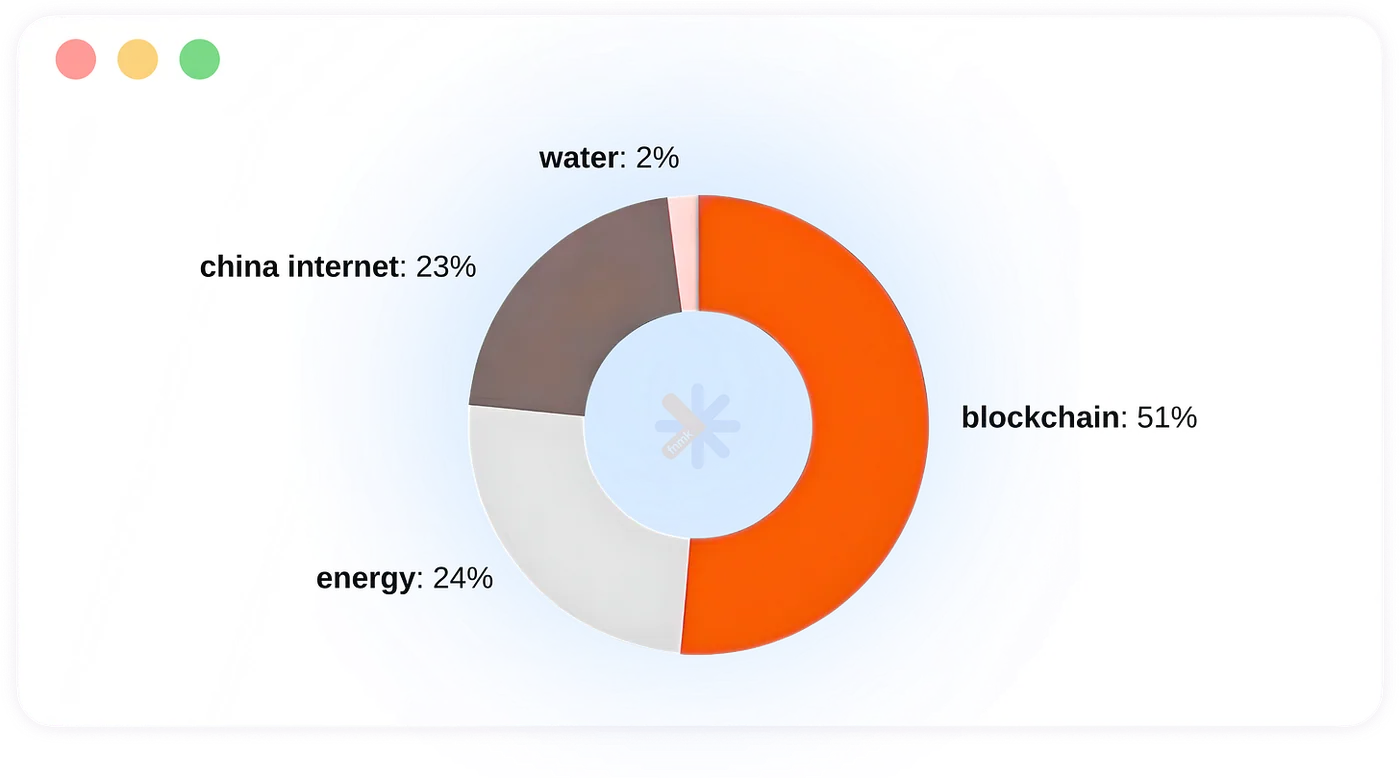
esse contraste enriquece bastante. ele mostra que “ter temático na carteira” descreve coisas muito diferentes – e isso diz mais do que um simples ranking de gestoras.
também fica claro que a diversificação temática, no sentido mais exigente do termo, ainda é incomum.
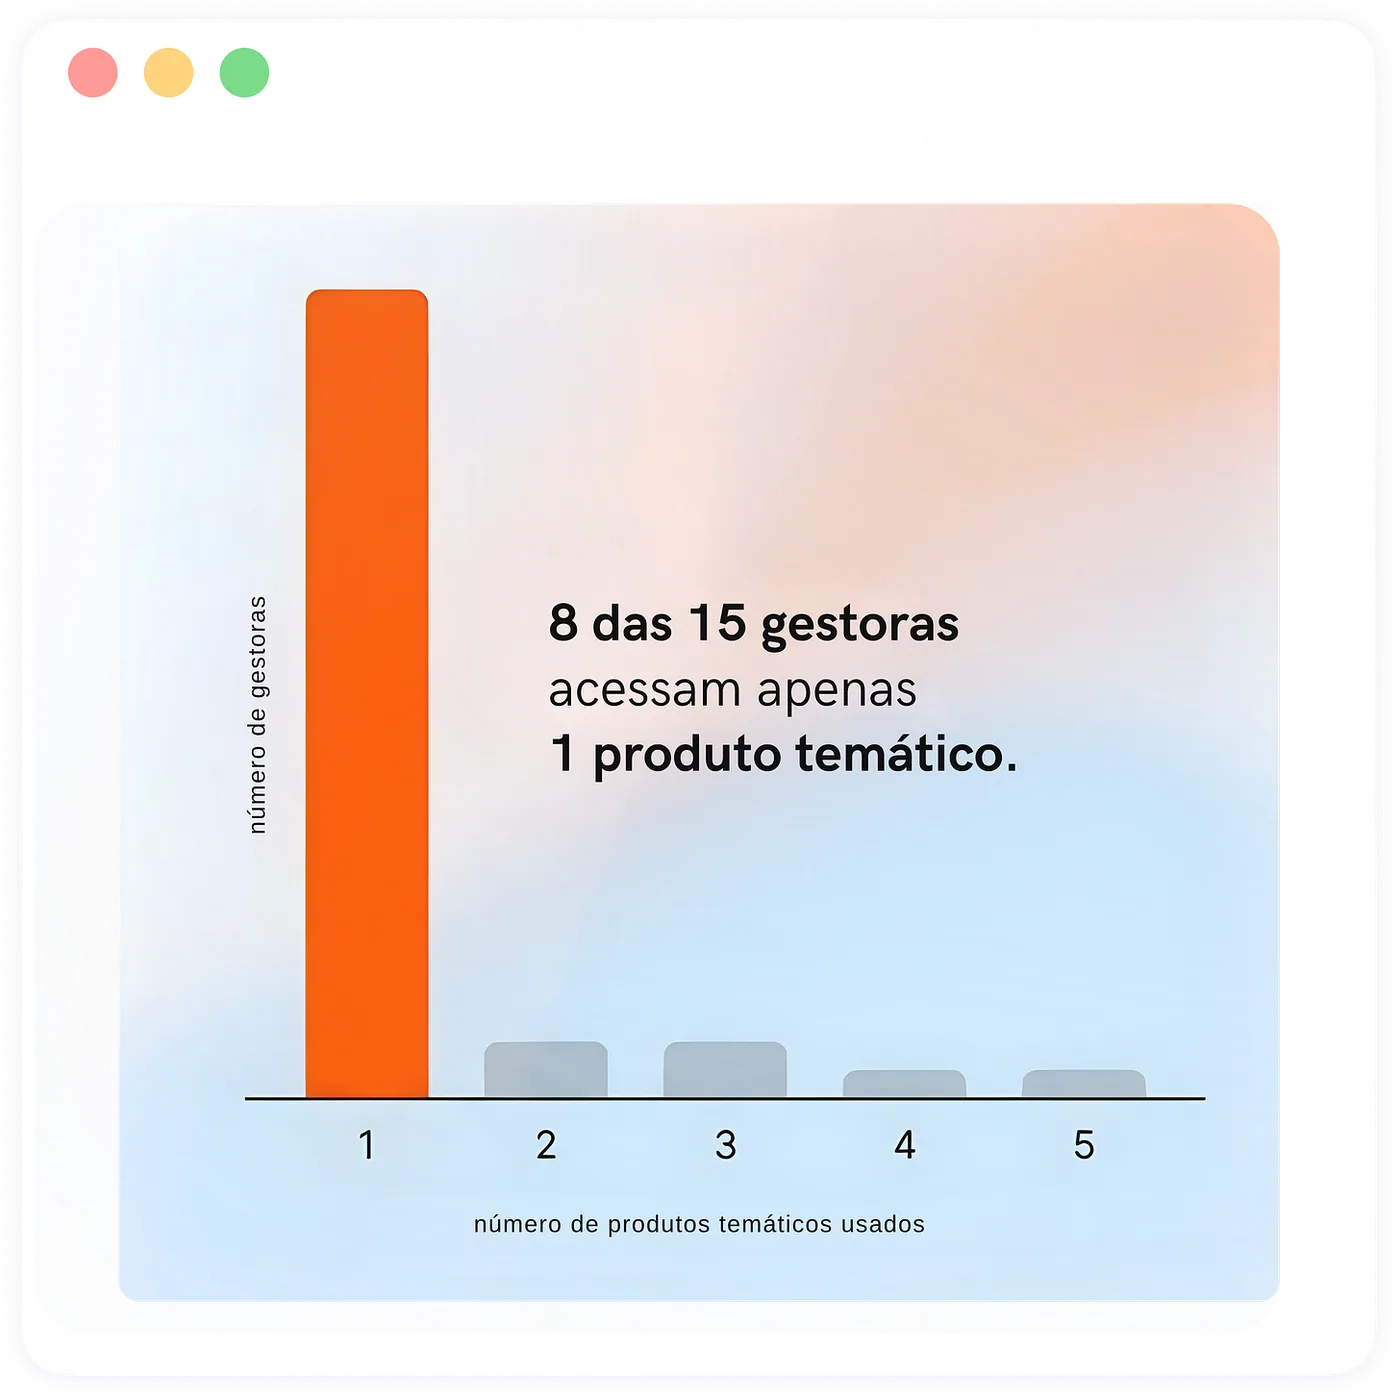
o traço dominante continua sendo concentração seletiva, não repertório amplo.
o produto mostra onde o dinheiro está.
a gestora mostra o que ela está tentando fazer com esse dinheiro.
quando o tema aparece concentrado em um único recorte, a carteira fica mais explícita no que escolhe sustentar. quando ele aparece mais espalhado entre subtemas, o uso já sugere outro grau de elaboração. o veículo é o mesmo. o que muda é o nível de seleção que cada casa aceita colocar ali.
a diferença entre ser e parecer
enquanto o ETF offshore amplo costuma entrar na carteira com uma função quase autoevidente, o temático exige um teste mais severo.
não basta parecer interessante.
não basta capturar uma narrativa forte.
não basta circular bem em apresentação.
a questão passa a ser mais ingrata: essa exposição muda de fato a carteira ou apenas dá uma forma mais elegante a um risco já conhecido?
a distinção é menos retórica do que parece
quando o mercado compra equity us, equity global ou gold, há uma função relativamente legível por trás da posição. o bloco amplo tende a entrar por construção. nos temáticos, esse automatismo desaparece.
financials, blockchain, energy & resources, china internet, semiconductors ou AI não chegam ao portfólio com a mesma neutralidade. carregam uma visão mais estreita, um recorte mais nítido, uma hipótese mais específica sobre para onde o capital deveria correr. o ETF continua sendo o veículo. a natureza da decisão já é outra.
para essa pauta, trazemos markowitz
uma carteira melhora quando:
as novas posições alteram o conjunto de forma economicamente útil
trazem uma combinação melhor entre risco, correlação e retorno esperado
fazem mais do que adicionar repertório
em temáticos, esse critério fica especialmente exposto, dado que a categoria seduz com facilidade. temas chegam ao mercado com velocidade, com storytelling pronto e com uma aparência imediata de sofisticação.
a carteira, porém, não responde a sedução. responde a função.
o retrato brasileiro não mostra um uso temático amplo o suficiente para sugerir que o mercado já esteja tratando esses produtos como blocos quase naturais de construção.
financials, por exemplo, é grande no bucket temático local. mas seu peso não decorre de uma adoção capilarizada entre muitas casas com pequenas posições complementares. decorre de alocação concentrada, com escala e permanência. o mesmo vale, de formas diferentes, para blockchain, energy & resources e china internet.
são temas materiais na base. ainda assim, entram mais como decisões específicas do que como peças quase universais de portfólio. a sofisticação, aqui, não está em ter muitos temas – está em saber que tipo de risco está sendo comprado quando um deles entra.
qual é o próximo grande tema?
a discussão sobre temáticos costuma ser capturada por essa pergunta vistosa, quando o ponto mais sério está em outro lugar: que tipo de tema consegue conviver com o restante da carteira sem apenas reforçar as mesmas concentrações sob um nome mais novo?
um ETF de semiconductors pode soar mais refinado do que uma posição ampla em tecnologia. isso não significa, automaticamente, que ele esteja oferecendo uma combinação melhor para o portfólio.
um ETF de blockchain pode parecer a forma mais eficiente de capturar uma transformação relevante. isso tampouco garante que a carteira esteja ganhando qualidade de composição, e não apenas intensidade de narrativa.
o temático fica interessante justamente por expor esse limite.
na fnmk, a tratamos esse universo como objeto contínuo de pesquisa: acompanhando fluxos, concentração, recorrência, desenho de portfólio e a distância entre narrativa e uso efetivo.
para quem investe, distribui ou constrói alocação, entender o tema já não é só conhecer a prateleira — é saber ler o que o mercado está, de fato, fazendo com ela. se esse tipo de leitura faz sentido para você, vale acompanhar a vaultline.
no bloco amplo, o investidor ainda consegue se apoiar em justificativas quase consensuais. nos temas, o consenso desaparece. entra em cena a qualidade da seleção. entra a diferença entre uma tese que amplia o desenho da carteira e uma tese que apenas estreita o campo de forma mais glamourosa. entra, sobretudo, a necessidade de distinguir novidade de função.
é por isso que, neste mercado, tema e curadoria andam tão perto. sem curadoria, o temático vira um desfile de tendências com embalagem de portfólio. com curadoria, ele pode funcionar como uma camada de precisão — mais estreita, sem dúvida, mas também mais consequente.
o dado brasileiro ainda parece mais próximo do primeiro uso do que de uma incorporação mais estável e distribuída – o que não significa ausência de valor; significa que o valor, aqui, depende muito mais do filtro do que da abundância.
curadoria como metodologia
quando o tema entra no portfólio, a discussão deixa de caber só em produto.
entra seleção, contexto e hierarquia. entra, inclusive, a capacidade de distinguir entre uma tese que sustenta capital e uma tese que só sustenta interesse.
é por isso que a conversa global mais séria sobre temáticos já se afastou da lógica mais simplista da prateleira. para além de ter muitos temas disponíveis, o desafio é dar forma a esse universo sem tratá-lo como coleção solta de tendências.
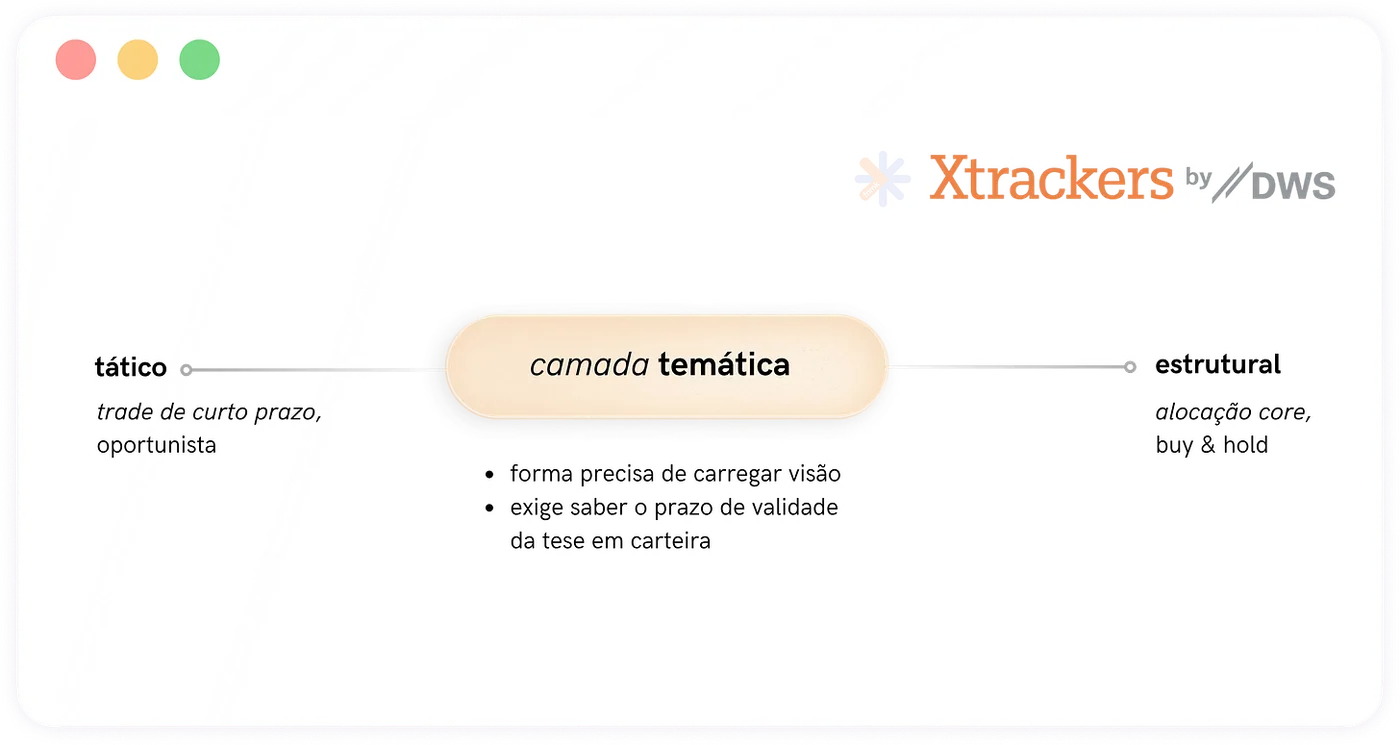
a Xtrackers - DWS trabalha esse campo como uma camada que fica entre o tático e o estrutural: não substitui o bloco central da carteira, mas também não posiciona como trade oportunista.
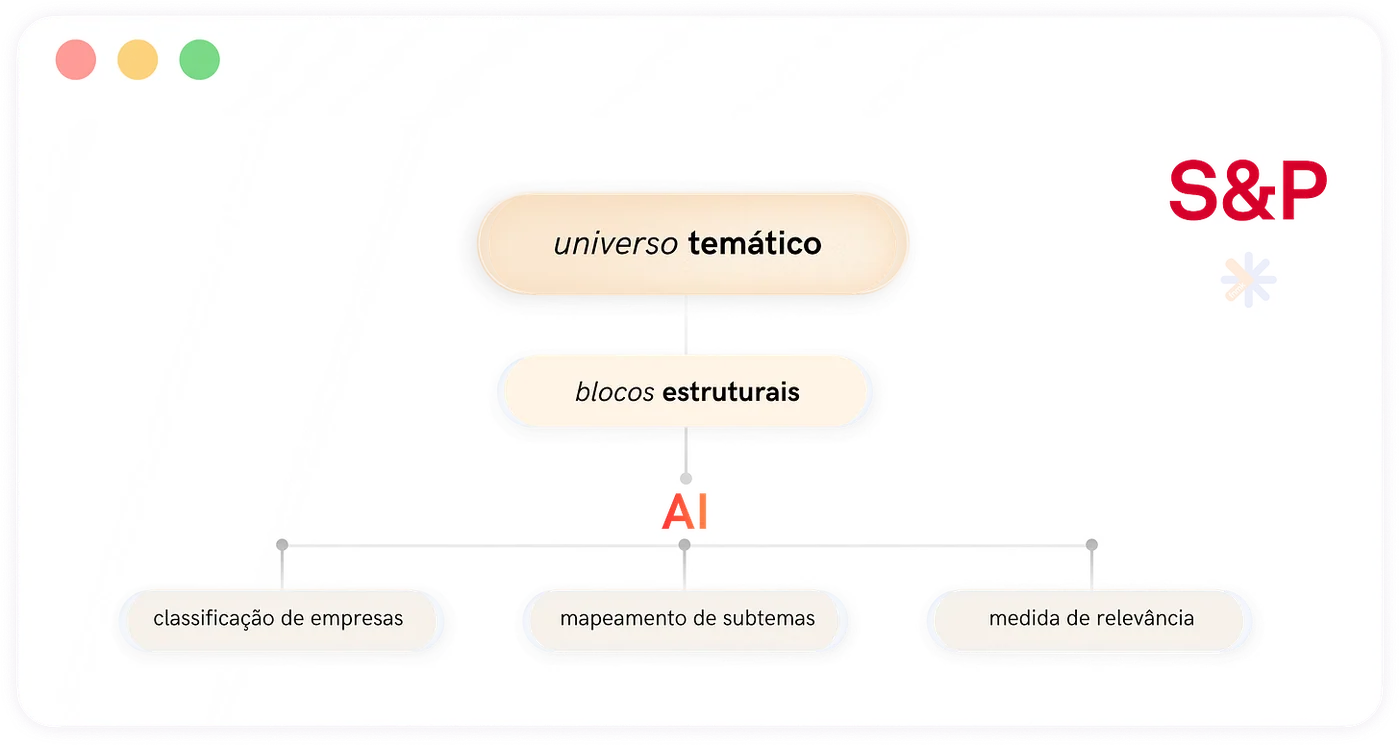
a S&P empurra essa discussão para um grau ainda mais sistemático: o atlas thematics parte da ideia de que o temático ficou estreito demais quando passou a depender quase sempre dos mesmos recortes “disruptivos” e das mesmas categorias soltas.
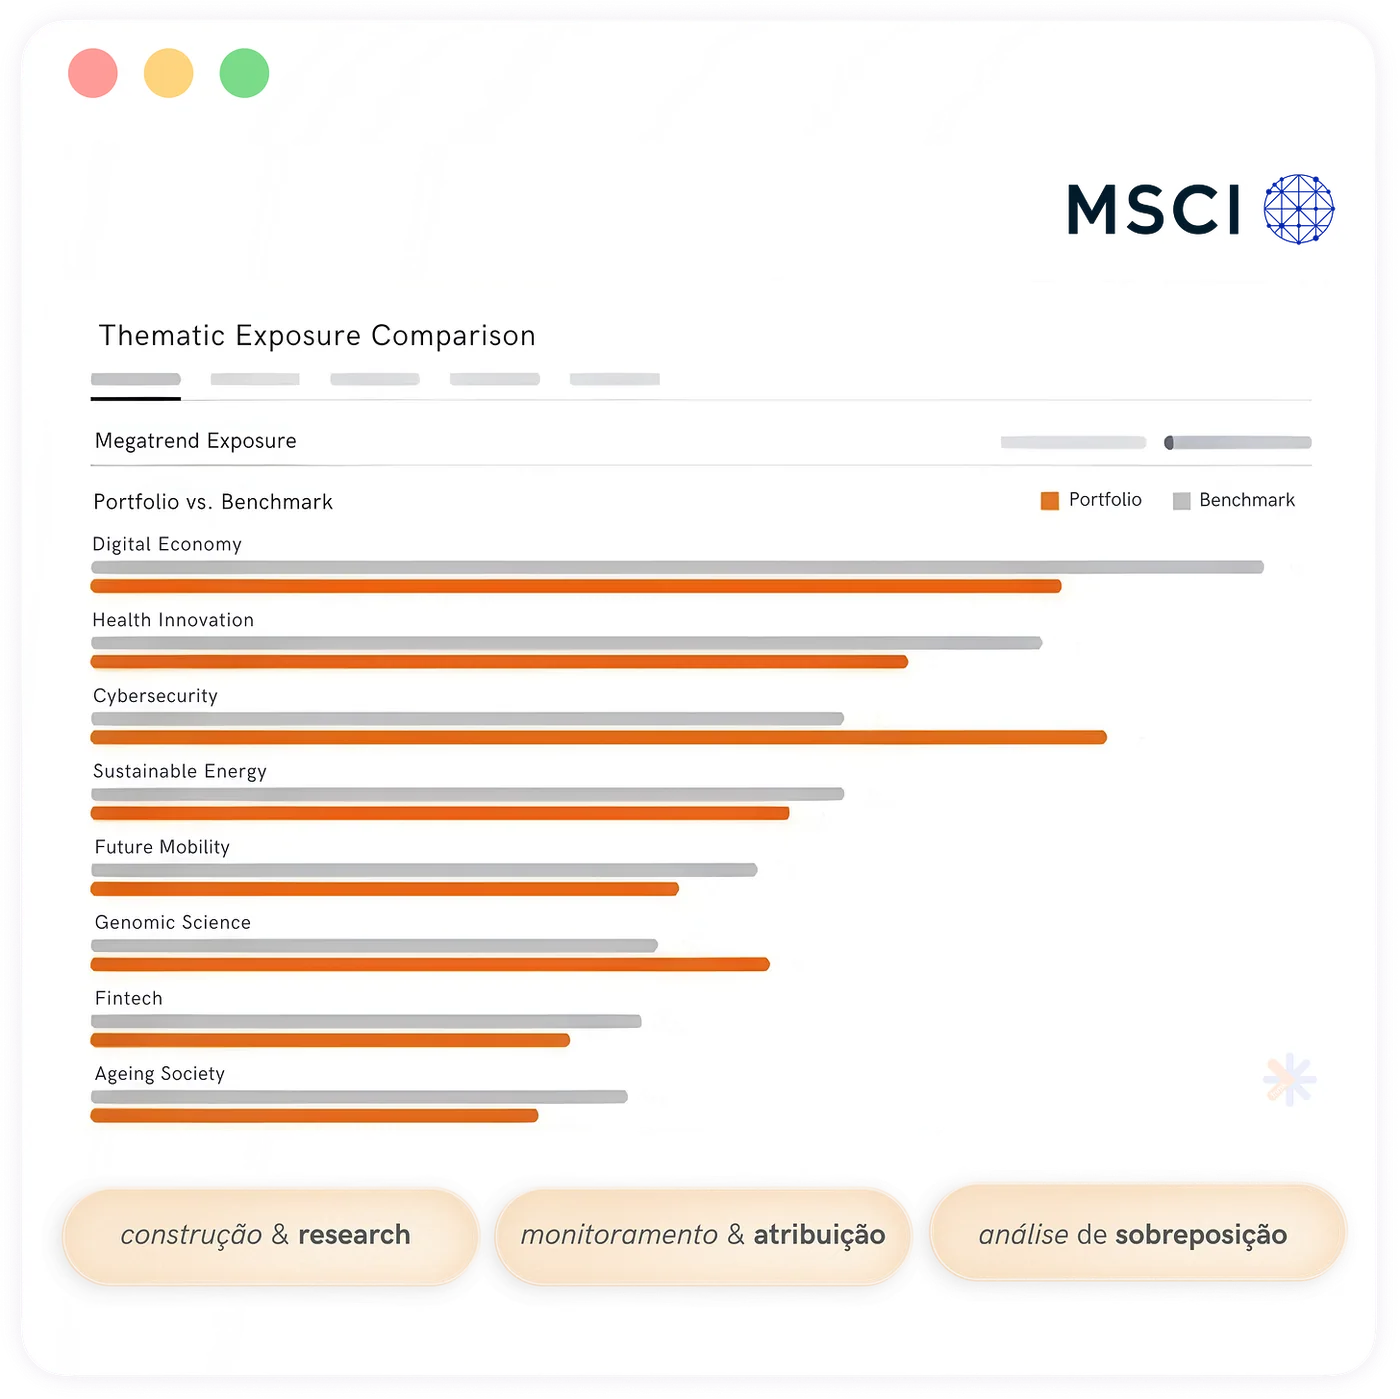
a MSCI caminha por uma rota complementar: o temático já não aparece só como produto de prateleira; aparece como lente de leitura de portfólio – construção, monitoramento, research, attribution, comparação entre carteiras.
essa diferença de abordagem faz bastante contraste com o uso local que a base mostra. no brasil, os temáticos já têm peso suficiente para serem levados a sério, mas ainda aparecem de forma muito mais estreita do que essas estruturas globais sugerem.
o que pesa aqui é um grupo pequeno de recortes e um grupo ainda menor de gestoras. há posição, há convicção e há permanência em alguns casos – mas ainda aparenta ser uma prática mais sistemática de acompanhar tema como camada contínua de construção de carteira.
é nesse ponto que curadoria ganha uma função importante.
curadoria de conteúdo, porque o mercado não precisa de mais uma lista de PDFs sobre “trends inevitáveis”. precisa de um jeito mais sério de separar tema estrutural de tema sexy e tendência econômica de modismo de distribuição.
curadoria de produto, porque nem toda tese gera um ETF que mereça capital. o veículo pode existir, a narrativa pode ser forte, o timing pode até parecer favorável – ainda assim, nada disso resolve sozinho a qualidade da exposição.
curadoria de portfólio, porque a decisão final continua sendo menos “gosto desta ideia” e mais “essa posição melhora o conjunto?”.
um tema pode ser excelente e ainda assim entrar mal na carteira. pode ser relevante, bem construído, economicamente defensável – e, mesmo assim, acrescentar pouco ao book específico em que foi inserido.
é por isso que o debate sobre temáticos fica raso quando se limita ao catálogo. a sofisticação não está em ter acesso ao tema, mas em decidir onde ele cabe, quanto ele suporta e que tipo de carteira ele ajuda a construir.
quando um mercado concentra sua exposição temática em poucos produtos, poucas casas e poucos subtemas, ele está mostrando que o filtro ainda pesa mais do que a abundância.
esse filtro pode ser bom ou ruim, estreito ou bem calibrado, consistente ou oportunista. o que ele não é, de modo algum, é neutro. e é justamente aí que a curadoria deixa de parecer uma etapa lateral e passa a ser parte da própria decisão de investimento.
o mercado já acessa o global, mas ainda seleciona pouco
isso fica mais visível em recortes que, lá fora, já ganharam densidade como bloco de alocação e, aqui, ainda aparecem de forma lateral.
isso não torna o uso local menos legítimo; apenas mostra que, por enquanto, ele tem operado mais como expressão seletiva de convicção do que como camada mais disseminada de diversificação.
uma prateleira global ampla expande o universo investível, mas não substitui o trabalho de seleção. e o que a base local indica é que o acesso avançou mais rápido do que a capacidade de transformar esse acesso em exposição mais distribuída.
não se trata de defender que o mercado devesse replicar, localmente, os temas que circulam com mais força no exterior. a questão é mais estrutural: quando o repertório efetivo se concentra em poucos recortes, a curadoria perde amplitude e a diversificação perde precisão.
o desafio, aqui, não é de acesso. é de conversão.
a reflexão, no fim, não é se o investidor brasileiro já alcançou o mundo. é se já está disposto a deixar que o mundo desafie suas referências, questione alguns automatismos e amplie seu repertório. porque maturidade, em global, não está apenas em investir lá fora, mas em permitir que olhar para fora refine, de fato, a forma de pensar diversificação aqui dentro.
insights sobre marketing, tecnologia, negócios e o tendências no mercado financeiro.
assinar a carta