processo virou produto
como os fundos de pensão globais estão se atualizando — e o que isso muda na conversa com gestores
o mercado aprendeu a medir tudo pelo resultado. mas, quando a concentração dos índices sobe e os ciclos ficam imprevisíveis, o que passa a valer é a qualidade do caminho. lá fora, os grandes fundos de pensão estão trocando o pacote trimestral de materiais por algo mais vivo: uma inteligência que mostra como a decisão é construída.
na prática, entra um fluxo contínuo de informação para decisão:
visão consolidada do portfólio (público e privado) em uma base única;
execução com métricas verificáveis de custo e slippage;
operações de alternativos com menos latência e erro.
o objetivo é permitir que comitês e conselhos acompanhem o processo com dados auditáveis — fatores, risco, liquidez, rebalanceamentos — em vez de recebê-los apenas em retrospecto.
para gestores, a conversa também muda. performance continua central, claro — mas o que decide confiança é a capacidade de narrar o raciocínio com dados confiáveis, no tempo certo. é mostrar a espinha do portfólio: fatores, liquidez, rebalanceamentos, trade-offs. é um convite para discutir como decidimos, não só quanto rendeu.
no brasil, a adoção tende a ocorrer por etapas. o que já se nota é uma mudança no padrão de exigência: comitês e conselhos começam a pedir evidências de processo — dados consolidados, trilha de execução e explicações claras para decisões em alternativos.
a conversa de hoje mostra como os principais mercados estão avançando e o que isso deve alterar na relação entre fundos e gestores por aqui.
do relatório à plataforma de inteligência
o ponto de partida é macro: a concentração estrutural em ações dos EUA chegou perto de 70% do MSCI world e as mag 7 (a sigla para as sete maiores e mais influentes empresas de tecnologia dos EUA) somaram ~23% do índice no fim de 2024 — níveis recordes, que pressionam comitês a pedirem mais transparência de exposição e coerência de rebalanceamento.
ao mesmo tempo, a escala do sistema cresceu: os 300 maiores fundos de pensão somam US $24,4 tri, com os 20 maiores concentrando 42,4% do total — uma indústria que precisa de visão consolidada para decidir.
é aqui que entra a mudança de “PDF trimestral” para plataforma de inteligência. na prática, fundos integram posições, compromissos e fluxos de caixa numa base única (o “security master”) e habilitam consultas em linguagem natural para perguntas do tipo “onde estamos overweight vs. peers?”; essa camada é traduzida pela alpha FMC como consolidated holdings intelligence e hubs cloud-native com acesso governado.
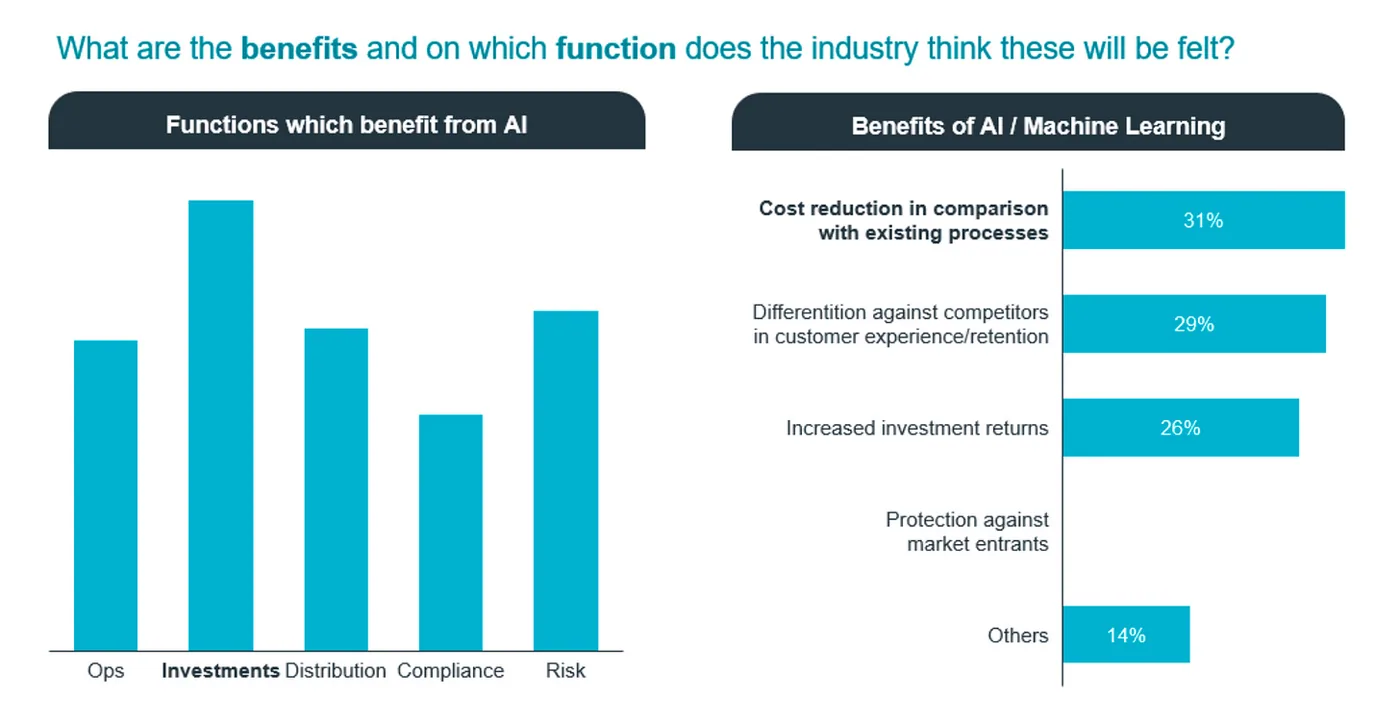
o objetivo é decidir no nível do todo: fatores, tilts, liquidez por buckets e impactos de cenários.
a visão da mckinsey converge para o mesmo destino com outra linguagem: modernizar IBORS e operar em uma “total fund platform”, tratando dado como ativo e desmontando gambiarras manuais que atrasam decisão.
essa marcha vem acompanhada de governança e adoção (como times integrados e entregas iterativas).
execução virou reputação
a AI está redesenhando dois eixos críticos.
no relacionamento com participantes, ela eleva a régua de engajamento com interações personalizadas, oportunas e altamente customizadas.
na gestão de portfólio, caminha para o centro do processo: melhora avaliação de risco, apoia decisão e habilita alocação dinâmica, com resultados mais resilientes e orientados ao participante.
os grandes fundos de pensão miram AI sobre dados consolidados do portfólio em tempo quase real, com uma intelligence stack operando ao lado da tech stack.
além do “quanto rendeu”, comitês querem evidência de como foi implementado. o caso de uso que melhor traduz essa demanda é TCA com AI:
ingestão em tempo real de microestrutura para prever slippage e impacto de venue;
parâmetros adaptativos que reagem à liquidez intradiária;
pós-trade clustering que compara fills a pares/brokers;
motores de cenário que simulam custos sob rotas alternativas, gerando “hard evidence” de best-execution para o board.
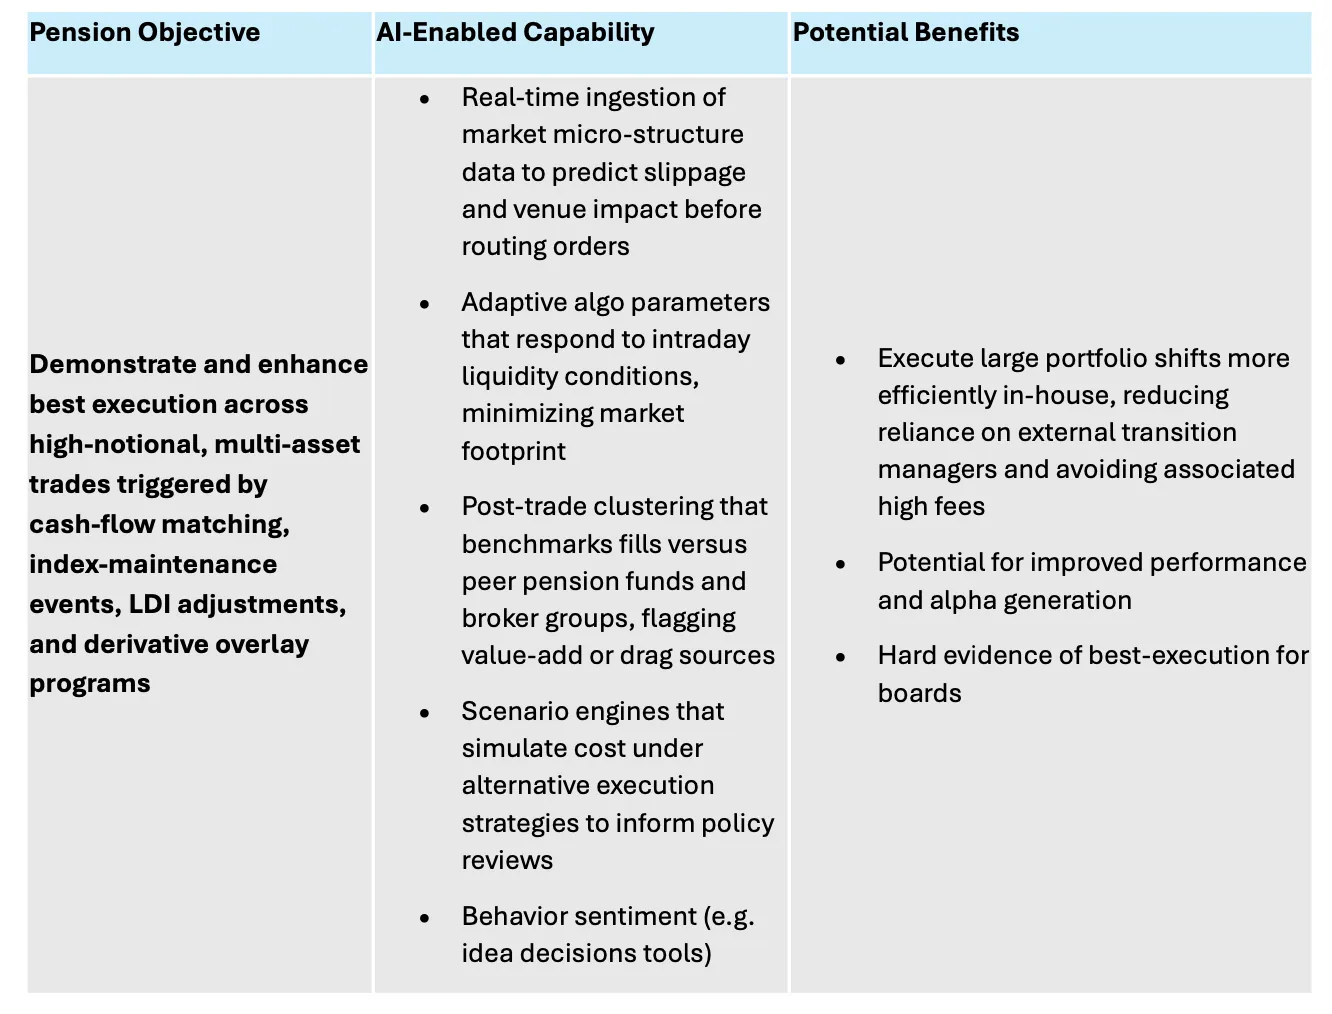
benefit payments são previsíveis; custos de execução não — logo, reduzir implementation shortfall é parte da entrega de confiança, não só de retorno.
isso traz para o centro do relatório elementos que ficavam “de bastidor”: janelas de liquidez, escolhas de venue e trade-offs de rota passam a compor o histórico explicável do mandato, não apenas a nota de rodapé de uma transação.
há uma base sólida de use cases de AI no mercado. fundos de pensão líderes usam AI generativa para integrar fontes internas e externas e extrair, em minutos, o essencial de milhares de documentos de private assets — ganhando muito mais eficiência em tomadas de decisão.
como um grande fundo de pensão norte-americano aproveitou o poder de AI e dados
segundo a mckinsey, um fundo de pensão norte-americano desenvolveu um modelo proprietário de AI generativa que consome dados internos e externos agregados para apoiar pesquisa, desenvolvimento de teses, originação de operações e análises de exposição de portfólio, entre outras tarefas.
para viabilizar isso, investiu na plataforma de dados subjacente para criar um ambiente de produção em nível corporativo. depois, identificou e estruturou as fontes mais críticas de dados internos e externos (por exemplo, memorandos de investimento, pesquisas proprietárias, documentos societários e relatórios de analistas), que foram agregadas em ativos de dados robustos em um data lake na nuvem.
o fundo de pensão também modernizou sua abordagem de gestão de dados com padrões definidos centralmente e com responsabilização e propriedade claras entre as unidades da organização.
a entidade acertou em alguns outros pontos:
ter uma visão clara do objetivo final e comunicá-la a todas as partes interessadas
promover treinamentos por função e por perfis de usuários para acelerar a adoção
iterar com as equipes de investimento para adaptar os casos de uso às suas necessidades.
nos primeiros 12 meses dessa iniciativa, o investidor obteve adoção rápida em toda a organização. o modelo de AI generativa também ajudou a gerar diferenciação de performance ao permitir avaliação mais ágil de estratégias de investimento inéditas e quantificação do risco de investimento de maneiras criativas.
cadência e linguagem de contexto
uma consequência direta dessa nova infraestrutura é a criação de um fluxo contínuo de informação para decisão. tecnicamente, isso significa consolidar dados de portfólio em tempo quase real e habilitar uma intelligence stack ao lado da stack de tecnologia — algo que os grandes fundos de pensão estão explicitamente buscando.
no front, o “holdings intelligence” com NLQ (natural language query) permite que analistas e conselhos façam perguntas objetivas e obtenham respostas auditáveis sem esperar o fechamento do trimestre.
dados com freios e contrapesos
é inegável que a tecnologia entrega mais eficiência, mas também traz riscos práticos que os fundos de pensão precisam controlar. o ponto é simples: sem base de dados confiável e sem critérios claros de segurança, o ganho não se sustenta.
na base de dados, o risco é amplificar erro, ignorar padrões relevantes ou gerar conclusões enganosas — minando confiança e efetividade. a resposta passa por governança de dados robusta: propriedade definida, formatos padronizados e definições consistentes entre todas as fontes.
antes de treinar ou colocar modelos em produção, as equipes investem em checagem de qualidade, processos de limpeza e ferramentas de integração que garantam dado completo, acurado e adequado ao propósito.
em segurança de dados, muitos use cases exigem processar informações sensíveis de negociação e de participantes em nuvens de terceiros — algo que vários fundos não permitem.
algumas alternativas são: hospedagem in-house quando fizer sentido, uso de modelos federados ou de data clean rooms, onde os modelos são treinados sobre uma visão agregada de múltiplas fontes descentralizadas sem compartilhar o dado bruto. assim, dá para avançar em AI sem abrir mão dos controles.
para a tarefa das gestoras, a mckinsey detalha os pilares organizacionais:
aspiração de longo prazo alinhada à filosofia de investimento
fundação tecnológica forte
colaboração próxima entre tecnologia e investimento
entregas iterativas
atenção a compliance/cibersegurança
gestão de mudança como disciplina contínua.
é a parte “gente e processo” que permite que os dados virem produto confiável.
realidade orçamentário: gasto e ROI
um bom sinal de apetite é que a tecnologia deixou de ser só infraestrutura e virou linha estratégica.
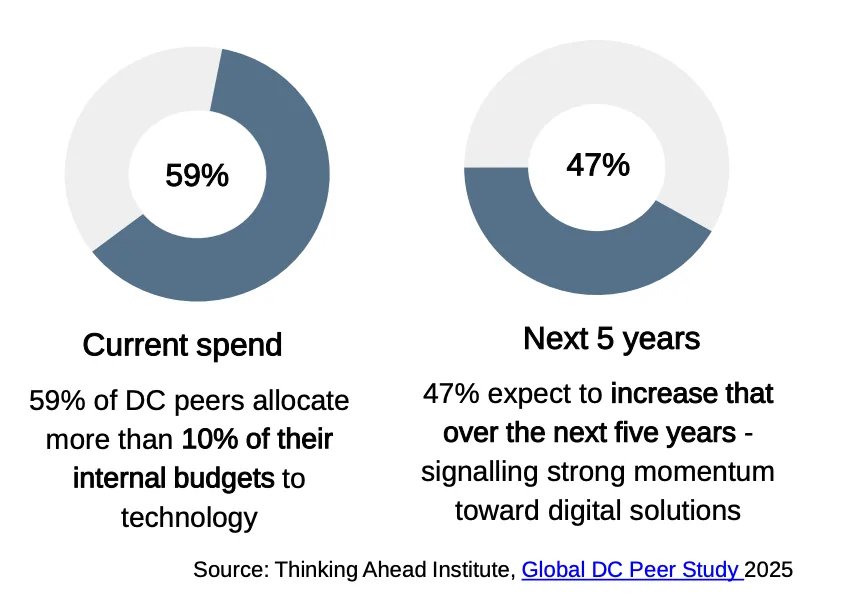
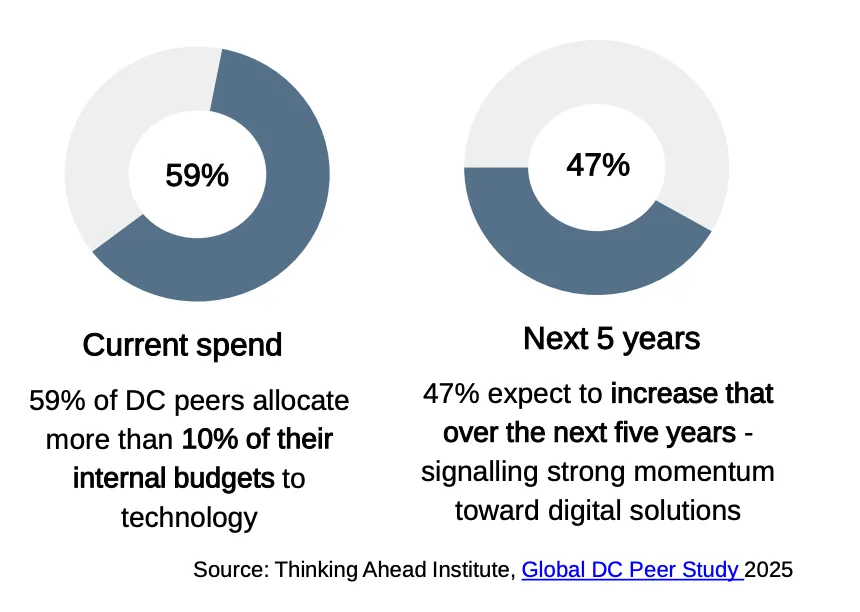
entre pares globais de planos de contribuição definida (DC), 59% já direcionam mais de 10% do orçamento interno para tecnologia — e quase metade pretende aumentar isso nos próximos cinco anos.
o movimento que paga a conta não é um “piloto isolado”, mas a capacidade embutida no modelo operacional. quando a AI atravessa o fluxo ponta-a-ponta (dados, decisão, execução e retroalimentação), os estudos mostram multiplicação de valor: ganhos de eficiência e de qualidade de decisão com impacto que, nos melhores casos, supera dez vezes o investimento.
há ainda uma alavanca de custo pouco explorada por quem olha só para licenças:
a adoção de infra de LLMs nativas em nuvem e ferramentas “agentizadas” reduz TCO de forma material e acelera time-to-value — desde que venha acompanhada de desenho de dados e governança.
em paralelo, o setor vem consolidando plataformas “total fund/total portfolio” que unificam dados em tempo real e analytics no mesmo stack — o que prepara terreno para incorporar AI como camada de inteligência contínua.
brasil — o que muda na conversa com gestores
contexto global importa porque molda expectativa de participante, de regulador e de alocador.
fotografia global 2024/25
os 300 maiores fundos de pensão somam US $24,4 tri; o top-20 concentra 42,4% desse volume; e a américa do norte responde por 47,2% dos ativos — cenário que pressiona eficiência e escala em governança e tecnologia.
há também um tema de risco de concentração que atravessa qualquer mesa: estados unidos próximos de 70% do MSCI world e “mag7” em ~23% do índice — níveis recordes. isso recoloca diversificação e construção de portfólio no centro da conversa (e aumenta o prêmio por informação proprietária e execução disciplinada).
no desenho de produto para previdência, a agenda internacional está migrando de “acumulação pura” para “renda por default”. UK (DC retirement income bill) e austrália (retirement income covenant) empurram esquemas de DC para soluções de renda como padrão.
cenário brasil
sinais de adaptação:
transparência e dados do regulador
a PREVIC lançou em setembro o painel previc – cidadão, consolidando mais de 20 bases e permitindo consulta rápida a dados de cada EFPC. é um movimento de abertura de dados para supervisão e controle social.supervisão e normas em atualização
em 2025, a autarquia anunciou supervisão temática no programa de fiscalização (procedimentos antes sigilosos agora são transparentes) e atualizou a coletânea de normas (incluindo a portaria previc nº 539/2025, que revisa segmentação de EFPC para 2026). também houve ajustes de regras de investimento via resolução cmn nº 5.202/2025 (alterando a 4.994/2022). tudo indica aperfeiçoamento do arcabouço e da proporcionalidade supervisória.
valia puxando o avanço no brasil
segundo matéria da ABRAPP no início de 2025, a valia colocou AI no centro da operação — eficiência interna e experiência do participante como prioridade. daniel swerts, gerente de inovação, diz que a casa está estruturando o uso para escalar iniciativas em marketing, seleção, análise de processos judiciais e prevenção de incidentes, com foco em produtividade e agilidade no atendimento.
a maioria das ferramentas vem de fornecedores, mas há peças proprietárias. destaque para a classificação de e-mails: prompts e fluxos construídos sobre uma plataforma generativa da openAI. em paralelo, começou um projeto interno de modelagem para concessão de crédito, com ênfase em compreensão de processos, segurança e assertividade.
os resultados aparecem em rotações de trabalho e serviço. a automação liberou mais de 30 mil horas em dois anos e o tempo de resposta a e-mails caiu de cinco para três dias em 2024. menos esforço operacional, mais gente em tarefas estratégicas.
onde ainda há atraso (ou sinais mistos)
alocação mais conservadora em 2025
dados levantados pela funds society em outubro desse ano mostram que a fatia de renda variável na alocação de EFPCs recuou para ~8% (de 20,4% em 2020) e títulos públicos passaram a responder por ~64,6% dos ativos. a reação à volatilidade e ao nível de juros é prudente, mas menos alinhada à “visão total-fund” com diversificação ampla que vemos nos pares globais.gargalos na experiência digital e na LGPD
o artigo publicado em setembro desse ano por ariane lessa e marcelo j. gomes mostra que ainda existe carência de ferramentas digitais claras e de entraves LGPD para prospecção e comunicação em planos instituídos (dependência do consentimento do instituidor e baixa qualidade de cadastros). isso reduz a velocidade da personalização/engajamento que peers internacionais estão perseguindo.prioridade ainda voltada a estabilidade normativa e gestão de riscos “clássicos”
a agenda setorial de 2025 destaca estabilidade regulatória, expansão de cobertura e governança — o que é necessário, mas mostra que dados/AI ainda aparecem como meio e não como “centro do modelo” na maioria das EFPCs.
o que isso significa para assets brasileiras que conversam com previdência aqui e lá fora?
narrativa: menos “feature list” e mais evidência de processo — como a casa transforma dado em posição, como gerencia risco de cauda em ambientes concentrados, como mede eficiência digital ao longo do ciclo de investimento. a boa notícia: esse é exatamente o tipo de transparência que fundos de pensão buscam ao internalizar inteligência e plataformas.
prova de capacidade: mostrar que o stack de dados tem freios e contrapesos (qualidade, linhagem, privacy-by-design, clean rooms, trilhas de auditoria) — o que é pré-requisito para qualquer diálogo sério sobre AI em ambientes regulados.
pragmatismo de orçamento: reconhecer que o comprador institucional está realocando budget para plataformas e talentos internos. cases que integram AI a “como a gestora opera” — e não a “que ferramenta ela comprou” — tendem a converter melhor, porque conversam com ROI e com governança.
quando o cliente institucional passa a decidir em cima de uma visão total do portfólio, a vantagem competitiva do gestor deixa de ser só a série de retorno. ganha quem consegue explicar a decisão: como o risco foi construído, como a liquidez foi tratada, como a execução preservou valor. isso reduz atrito em due diligence, acelera consenso em comitês e diminui o espaço de interpretação no pós-evento.
em mercados concentrados, essa clareza é um grande diferencial. ela mostra por que um tilt existe, como foi financiado, qual trade-off foi aceito e o que dispararia um ajuste. isso é rastreabilidade que dá previsibilidade de comportamento — o tipo de informação que separa casas parecidas no momento do empate técnico.
no relacionamento contínuo, processo bem exposto vira confiança composta. cada explicação documentada — de uma janela de execução a um rebalanceamento — soma para a percepção de consistência. é assim que se defende mandato em ciclos difíceis e se ganha convite para os próximos.
em resumo: resultado abre a conversa. processo sustenta a relação.
insights sobre marketing, tecnologia, negócios e o tendências no mercado financeiro.
assinar a carta