planilhas, poder e silêncio
os gargalos invisíveis do crédito privado
2025 foi o ano em que o crédito privado saiu da borda alternativa e sentou na mesa principal do investidor brasileiro.
FIDCs, CRIs, CRAs e debêntures high grade viraram resposta quase automática para quem queria “renda fixa com algo a mais”. fundos de crédito privado cresceram em número, em captação e em relevância na conversa com institucionais, family offices, wealths e plataformas.
ao mesmo tempo, lá fora, relatórios de outlook repetiam um mantra:
private markets e private credit como peça estrutural do portfólio
democratização via estruturas semi-líquidas
planos de aposentadoria abrindo espaço para ativos ilíquidos
AI financiando uma nova onda de CAPEX em infraestrutura
tudo muito bonito no slide global, mas vocês sabem que o brasil não é uma cópia em miniatura do mercado americano.
nossa combinação de juros reais, desenho regulatório, histórico de crises e forma de distribuir produto cria um ecossistema próprio.
crédito privado ganhou protagonismo em um país que ainda opera com infraestrutura legada, dados fragmentados, assimetria de informação e uma dependência enorme de relacionamento pessoal na originação e na venda.
enquanto bancos centrais, agências de rating e reguladores estrangeiros começam a tratar private credit como tema de estabilidade financeira, a maior parte da discussão local ainda gira em torno do “carteira recomendada”, do rótulo do fundo e do carrego de curto prazo.
quem de fato entende a planta baixa dessas estruturas?
quem tem poder para dizer não?
quem enxerga o risco acumulado na cadeia?
na edição de hoje, vamos dissecar os gargalos invisíveis que 2025 deixou à mostra no crédito privado brasileiro:
a infraestrutura de dados que ainda se apoia em remendos manuais
a governança em câmera lenta para produtos cada vez mais rápidos
o uso tímido de inteligência comercial
a narrativa que simplifica demais estruturas complexas
o risco humano escondido em organogramas inflados e times exaustos
porque antes de discutir se o investidor brasileiro deveria ter mais ou menos crédito privado em carteira, deveríamos nos questionar sobre qual tipo de arquitetura – tecnológica, institucional e de linguagem – está sustentando esse risco em um mercado que não funciona, nem de longe, como os mais maduros.
onde estamos: o boom mal resolvido do crédito privado
2025 consolidou uma virada: crédito privado deixou de ser “tempero” e virou prato principal na mesa do investidor brasileiro.
no primeiro semestre de 2025, os FIDCs bateram R$ 687,4 bilhões de patrimônio e R$ 59,4 bilhões de captação líquida, ficando atrás só da renda fixa tradicional.
nos boletins, FIDC aparece como um dos destaques do mercado: as emissões desse tipo de fundo cresceram 24% no 2º tri (de R$ 77 bi para R$ 95,5 bi) e 8,6% no acumulado até o 3º tri de 2025 em relação a 2024.
no universo de fundos, a fotografia é parecida
a ANBIMA mostra que, em 2024, os fundos de renda fixa com 50% a 70% de crédito privado foram os campeões de entrada: R$ 113,3 bilhões de captação líquida entre janeiro e novembro.
somando todos os fundos com alguma parcela de crédito privado, a captação chegou a R$ 323,1 bilhões, e o número de veículos desse tipo cresceu 49%, para 2.070 fundos.
em paralelo, o valor investe já abriu 2025 dizendo o óbvio:
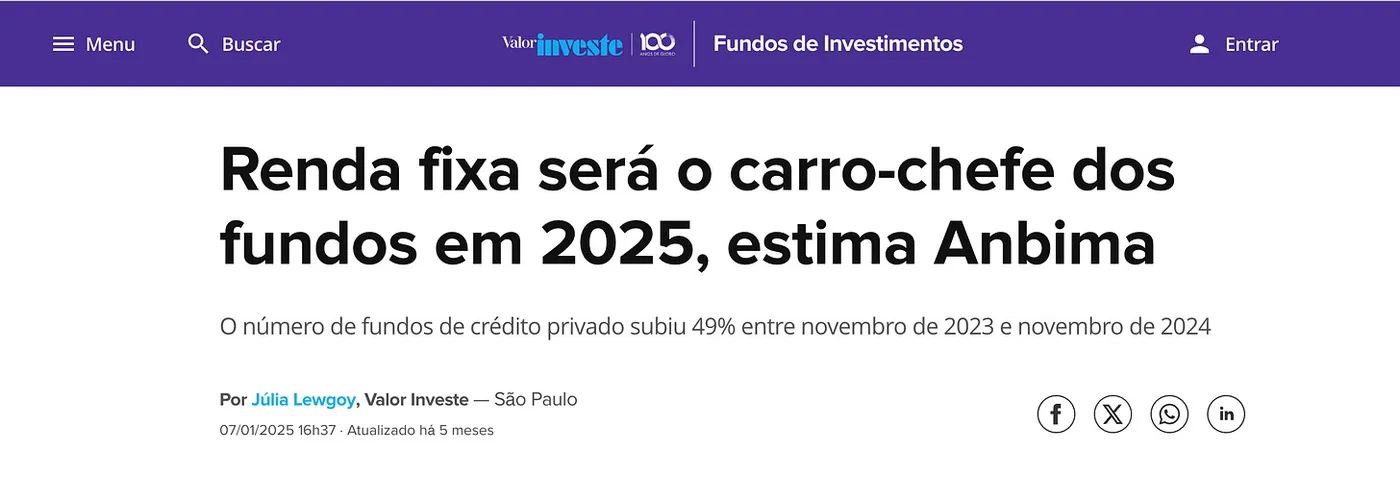
no varejo “mais gordo”, o fenômeno é o mesmo com outra linguagem. levantamento da quantum, publicado pelo infomoney, mostra que só os nove maiores fundos de crédito privado levantaram R$ 11,5 bilhões em abril de 2025, depois de outros R$ 11 bilhões em março.
isso mostra o dinheiro de massa relevante migrando para estruturas que carregam risco de emissor privado, liquidez nem sempre generosa e um nível de complexidade contratual considerável.
e do lado regulatório?
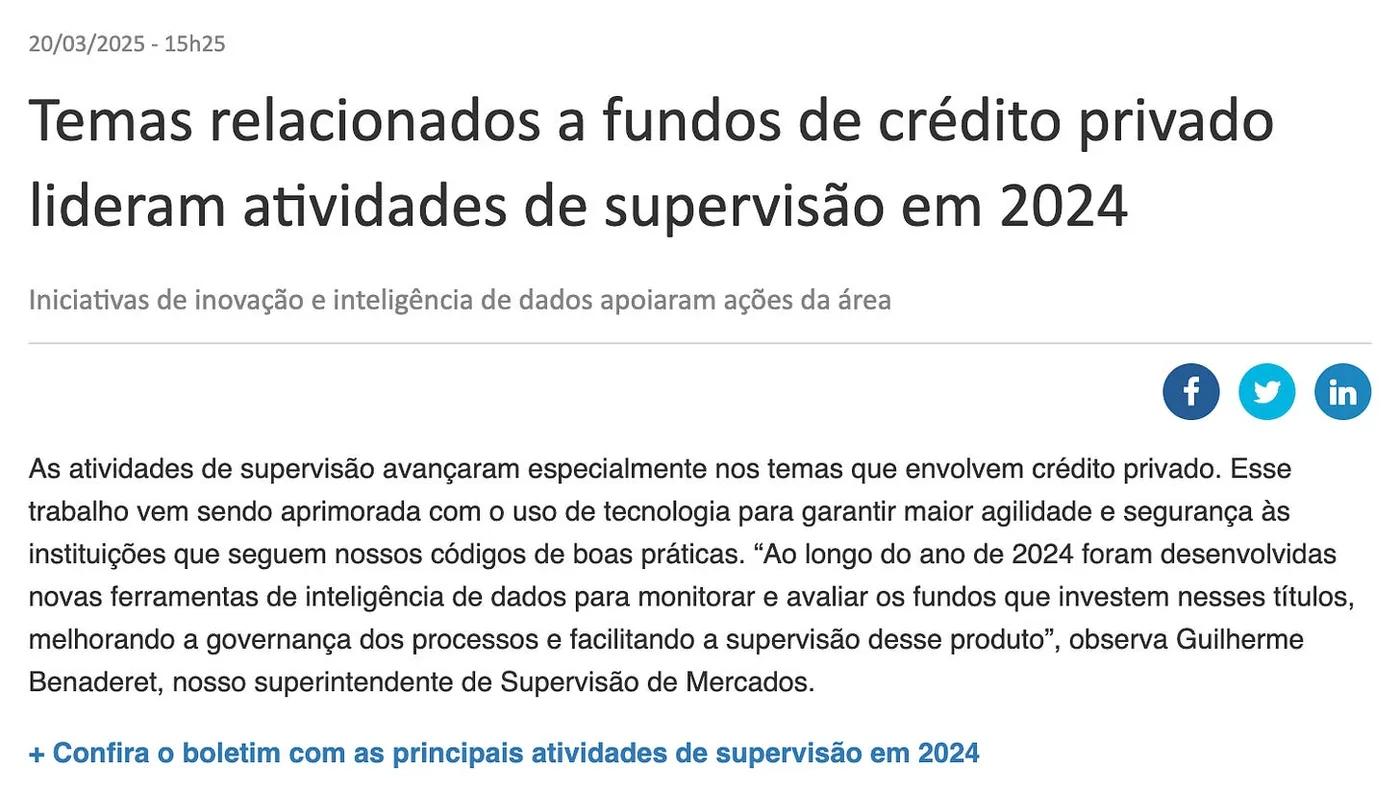
em março de 2025, a ANBIMA avisou que temas ligados a fundos de crédito privado lideraram as atividades de supervisão em 2024, com desenvolvimento de ferramentas de inteligência de dados para monitorar liquidez, enquadramento e precificação desses fundos.
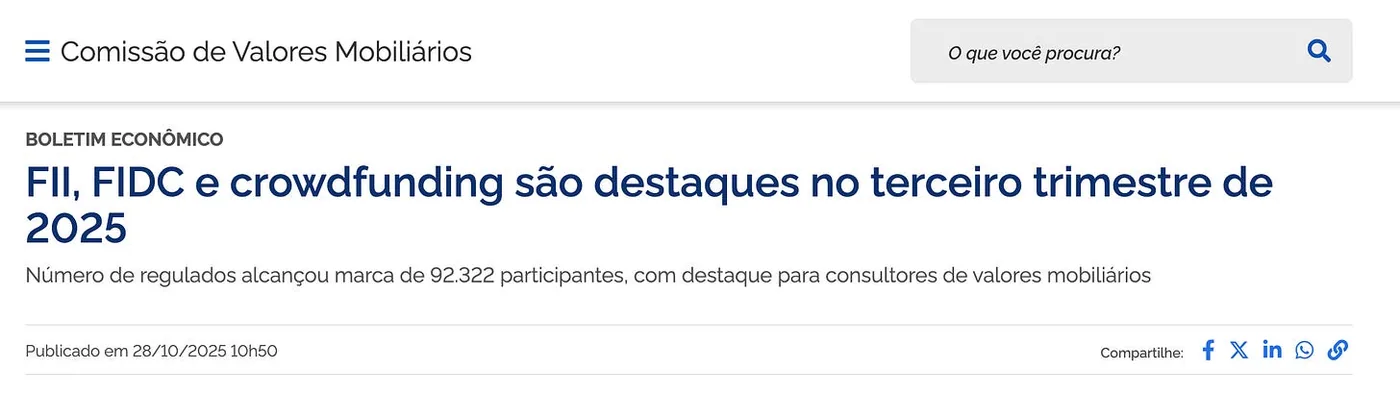
a CVM, nos seus boletins, coloca FIDC ao lado de FII e crowdfunding como destaque do mercado de capitais em 2025, reforçando que securitização virou infraestrutura de financiamento, não curiosidade de estruturador.
lá fora, a maré é parecida, mas o mar é outro
o outlook de private markets da blackrock fala em um setor que hoje gira em torno de US$ 13 trilhões e pode passar de US$ 20 trilhões até 2030, com private debt em cerca de US$ 1,6 trilhão e crescendo mais rápido que outras classes, puxado por fundos de pensão, seguradoras e wealth globais.
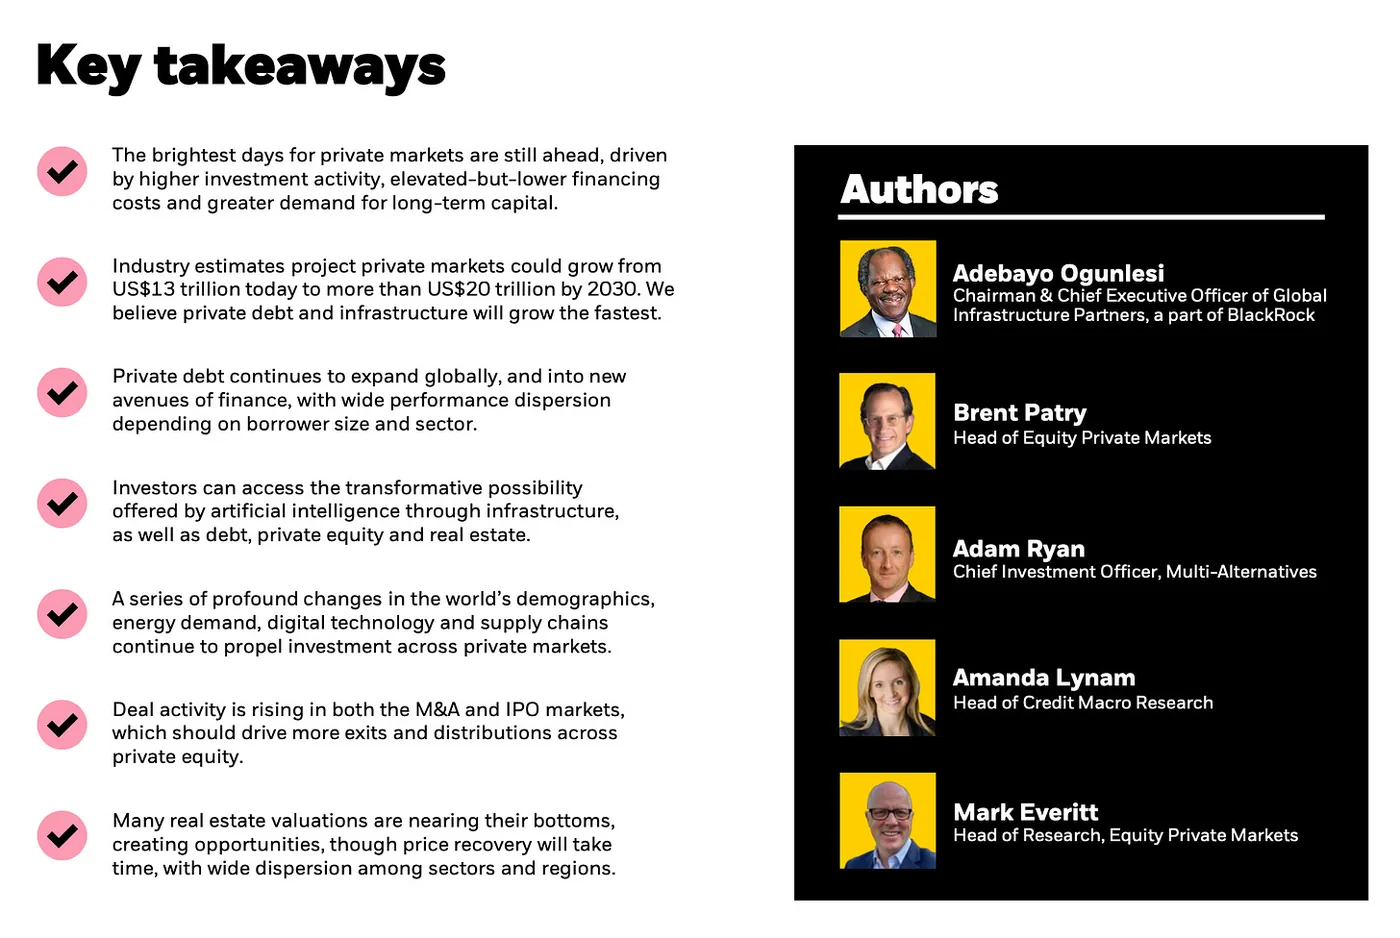
é um mundo em que private credit entra como peça estável de portfólio institucional, pensado junto com infra, real estate e equity em tese de longo prazo.
o brasil não está replicando esse filme quadro a quadro. aqui, o crédito privado ganhou protagonismo em cima de uma combinação muito particular:
juros reais ainda altos;
memória recente de choques em bolsa;
fome por carrego acima do CDI;
um mercado de distribuição que opera, em grande parte, por plataforma, relacionamento e storytelling.
a consequência é que estamos empilhando FIDCs, CRIs, CRAs e fundos de crédito privado no centro das carteiras num timing em que o resto do mundo discute regulação fina, liquidez em estruturas semi-líquidas e stress test em private markets – enquanto a nossa conversa diária ainda é, muitas vezes, “quanto rende” e “qual é o prazo de resgate”.
o ponto de partida é esse descompasso: o apetite brasileiro por crédito privado já está no nível dos grandes mercados, mas a arquitetura que sustenta esse risco – em dados, governança, linguagem e gente – continua muito mais frágil do que a escala sugere.
gargalo 1 – bilhões em infra remendada
por trás desse boom de crédito privado tem uma cena que quase nunca aparece em release de captação: a infraestrutura ainda é muito menos “plataforma” e muito mais “remendo”.
não é só impressão local
o retrato de 2025 nos grandes centros de wealth deixa isso escancarado.
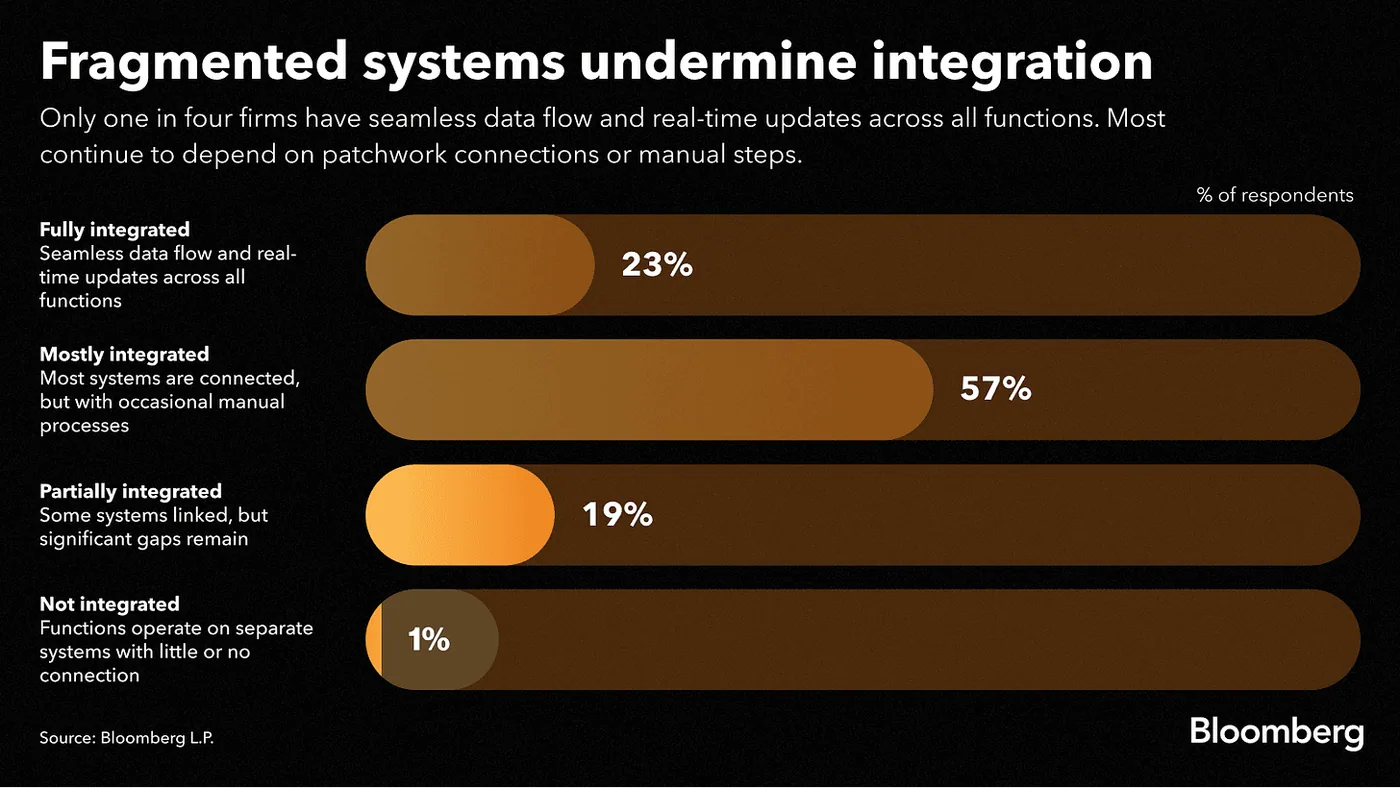
esse estudo recente da bloomberg com private banks e family offices em hong kong e singapura mostra que, mesmo onde o dinheiro é abundante e a competição tecnológica é brutal, o dia a dia ainda depende de colagens humanas para ter uma visão minimamente consolidada de risco e cliente.
a pwc, no relatório wealth management insights 2025, chama isso pelo nome certo: legacy technology systems.
a pesquisa lista infraestrutura desatualizada como um dos principais obstáculos para modernizar modelos operacionais, dizendo que esses sistemas antigos limitam a integração de novas tecnologias, inclusive AI generativa.
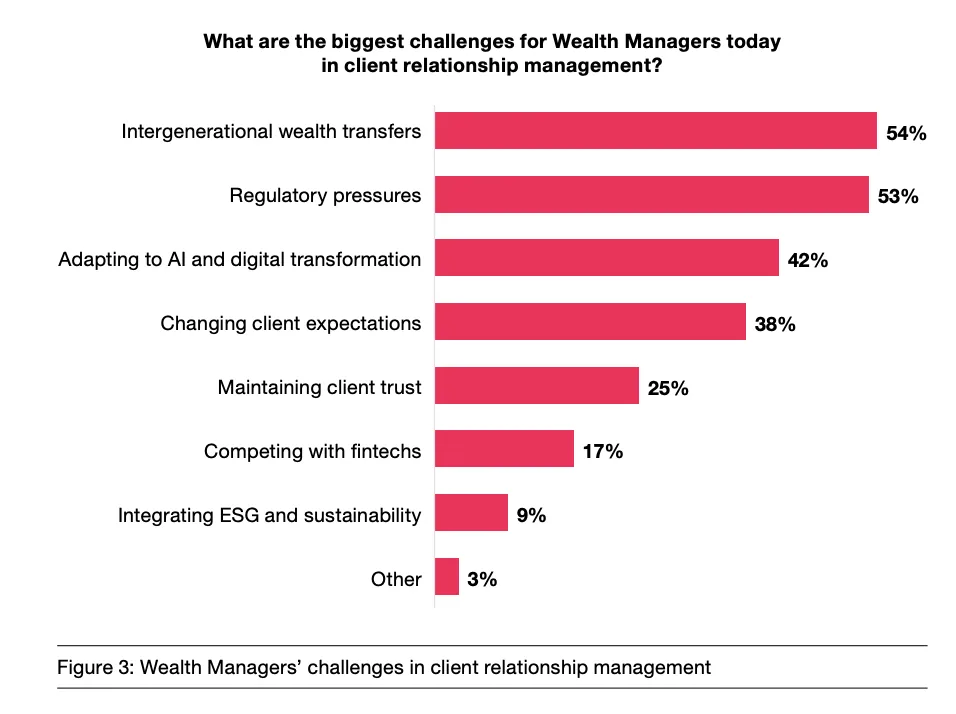
não é que falte ferramenta – falta conseguir encaixar ferramenta nova num arcabouço construído aos pedaços ao longo de décadas.
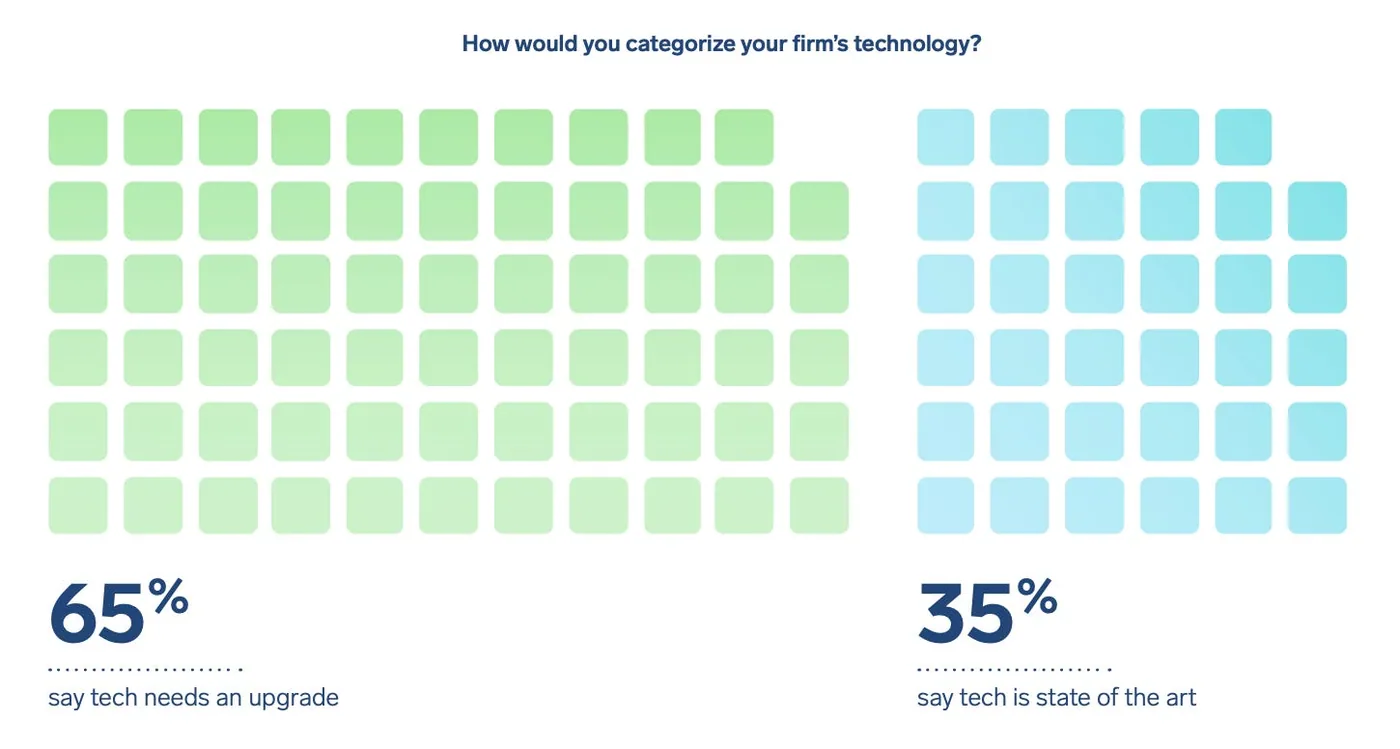
do lado do advisor, o diagnóstico é o mesmo
o 2025 connected wealth report mostra que
65% dos assessores e consultores dizem que o tech stack “precisa de upgrade”;
só 35% consideram a plataforma atual “state-of-the-art”.
as três principais queixas são:
dados ruins
ferramentas que não conversam entre si
falta de capacidades decentes pro cliente final.advisor360.com
em outras palavras: exatamente o tipo de cenário em que produtos complexos de crédito e alternativos passam por uma tubulação que não foi desenhada para isso.
quando você olha para os C-level…
na pesquisa global da WIPFLI com executivos de wealth management, 91% esperam crescimento de receita de pelo menos 5% em 2025, mas os três principais receios para o ano são:
cibersegurança
compliance regulatório
implementar as tecnologias certas
“AI readiness” vem logo em seguida, citado por 51% como preocupação relevante.
no asset management, uma outra pesquisa da WIPFLI em 2025 mostra que só 18% das casas estão rodando pilotos ativos de AI – o restante ainda está avaliando como usar a tecnologia.
traduzindo: a indústria global sabe que precisa modernizar, mas entra em 2025/2026 com apetite comercial muito maior do que a capacidade técnica de integrar dados, sistemas e decisões.
se esse é o retrato em mercados muito mais ricos e maduros, é difícil imaginar que o brasil esteja magicamente anos-luz à frente.
aqui, a combinação é ainda mais delicada:
uma explosão de FIDCs e fundos de crédito privado entrando no coração das carteiras;
uma supervisão que corre atrás com ferramentas novas de monitoramento;
e, no dia a dia, times que ainda dependem de cadastros manuais, dossiês paralelos e sistemas que não “falam” bem entre si para acompanhar risco, fluxo e suitability.
é nessa fricção – risco correndo em velocidade de mercado e infraestrutura andando em velocidade de projeto de ti – que o crédito privado brasileiro está crescendo.
e esse pequeno grande detalhe não aparece na lâmina do fundo, mas deveria estar na cabeça de qualquer um que hoje defende “mais crédito privado na carteira” como se a arquitetura por trás fosse um detalhe técnico resolvido.
gargalo 2 – governança em câmera lenta
se olhar só para o lado “produto”, o crédito privado brasileiro parece organizado:
prospectos extensos
ratings
comitês
regulamento de fundo
parecer jurídico
mas 2025 deixou claro que a camada de governança está muito menos alinhada do que o discurso sugere – aqui e lá fora.
no brasil, a própria autorregulação entregou o recado
em março de 2025, no mesmo comunicado da ANBIMA sobre foco em ferramentas tecnológicas, FIDC aparece como “ponto de atenção” permanente, justamente por envolver estruturas complexas, múltiplos prestadores de serviço e desenho de garantias que nem sempre é transparente para quem está na ponta.
a supervisão está correndo atrás de uma engrenagem que ganhou escala antes de ter uma radiografia fina de governança, conflito de interesses e liquidez em cenário de estresse.
lá fora, a conversa sobre private credit em 2025 já não é mais “produto da vez”, é risco sistêmico potencial.
a moody’s estima que o mercado global de private credit já passa de US$ 2 trilhões e alerta especificamente para o aumento da exposição de investidores de varejo norte-americanos a fundos de crédito privado com estrutura evergreen, janelas de resgate generosas e ativos ilíquidos na base.
o relatório fala em risco de “mini bank runs” em momentos de stress, se muitos investidores pedirem resgate ao mesmo tempo em veículos que não foram desenhados para isso.
a S&P, no seu big picture 2026 outlook, calcula o setor em mais de US$ 1,7 trilhão e mostra bancos ao mesmo tempo perdendo espaço no crédito tradicional e emprestando para gestoras de private equity e crédito, com empréstimos a instituições não depositárias crescendo 57% em dois anos.
ainda reconhece que casos recentes de fraude e default em operações ilíquidas já geraram perdas para alguns bancos e coloca, com todas as letras, a dúvida:
até onde esse arranjo é realmente resiliente em uma crise mais longa?
bancos centrais também entraram na conversa
no fim de 2025, o financial stability report do bank of england passa a tratar private markets, lending fora de bancos e AI como temas que precisam de stress test específico.
o banco convidou gestoras como blackstone, apollo, KKR, ares e CVC para simular, em conjunto, cenários de choque em crédito e liquidez que afetem tanto bancos quanto veículos de private markets. a mensagem é cristalina:
private credit deixou de ser assunto de nicho e virou parte do debate de estabilidade financeira.
o brasil está exposto a esse mundo, mas a nossa estrutura é outra. aqui, não temos 401(k) investindo em private credit, nem ELTIF 2.0 em prateleira de varejo sofisticado.
temos, em compensação, fundos de crédito privado distribuídos em larga escala por plataformas, FIDCs com participação relevante em carteiras institucionais e estruturas de securitização que financiam de consignado a agro, passando por energia e varejo.
a assimetria é que, enquanto EUA e europa estão discutindo critérios finos de acesso, padronização de reporte e testes de liquidez em produtos semi-líquidos, nós ainda estamos numa fase em que a CVM precisa lidar com resistência de parte da indústria à implementação cheia da resolução 175 em fundos de crédito, ao mesmo tempo em que a autorregulação corre para construir ferramentas básicas de monitoramento.
governança em câmera lenta significa exatamente isso:
o dinheiro, os produtos e as narrativas estão se movimentando em tempo de mercado;
a capacidade institucional de dizer “não”, de enquadrar conflitos, de testar liquidez e de reagir a comportamentos oportunistas ainda se move em tempo de comitê, minuta e projeto de sistema.
e é nessa diferença de velocidade que moram boa parte dos riscos que aparecem com força quando o ciclo aperta.
gargalo 3 – a inteligência que não vira decisão
se você olhar de fora, parece que o mercado resolveu o problema da informação. tem CRM, data lake, dossiê de investidor, dashboards, relatórios diários.
na prática, 2025 mostrou um outro lado: não falta dado, falta dado que alguém realmente usa para decidir.
mesmo quem está sentado em estruturas gigantes de wealth ainda gasta tempo limpando base, conciliando informação em planilha e tentando costurar pedaços de sistema.
traduz isso para o universo de crédito privado brasileiro: você tem originadores pulverizados, securitizadoras, gestoras, bancos, wealths e family offices falando entre si o tempo todo. cada call gera informação nova sobre apetite, restrição de mandato, dor de portfólio, casos que deram errado, setores que ninguém quer encostar.
quase tudo isso fica trancado em memória de sócio, anotação solta ou campo mal preenchido de CRM.
enquanto isso, a discussão global anda em outra direção. relatórios de transformação digital em wealth descrevem o que deveria ser o padrão:
pre-meeting intelligence – chegar numa reunião já sabendo
o histórico de alocação
o comportamento de risco
o que aquele investidor leu, comprou e recusou nos últimos ciclos
como os concorrentes estão se posicionando para ele
a lógica é usar dado para tornar cada conversa de crédito mais cirúrgica, menos genérica.
no brasil, boa parte da originação e da venda de estruturas de crédito ainda funciona no modo oposto:
agendas cheias
viagens caras de roadshow pouco organizados e medidos
decks reciclados e sem estratégia
reuniões que começam com “me conta um pouco como vocês estão olhando renda fixa”
o gargalo não é falta de informação sobre quem compra o quê – é a incapacidade estrutural de transformar esse rastro em inteligência comercial:
priorizar quais praças visitar
quais investidores têm mandato e estômago para determinados riscos
quais estruturas deveriam ser redesenhadas antes de voltar para a estrada
quando crédito privado vira parte central da carteira – de RPPS a wealth sofisticado – esse CRM fantasma deixa de ser um problema de eficiência e vira um problema de risco.
sem inteligência de relacionamento, a indústria distribui produto por inércia, não por encaixe. e empurra estruturas complexas para quem está mais acessível, não para quem está mais preparado.
e em um mercado como o brasileiro, com menos profundidade institucional e muito mais peso de relacionamento pessoal, isso é o tipo de desajuste que não aparece no relatório trimestral.
gargalo 4 – narrativa, suitability e semântica torta
quando a gente fala em crédito privado hoje, boa parte da disputa não está no contrato. está na linguagem.
do lado global, 2025 foi o ano em que a “democratização” deixou de ser buzzword e começou a vir em forma de produto concreto – com todos os asteriscos.
KKR e capital group lançaram fundos mistos, combinando algo como 60% de crédito público com 40% de private credit, tíquete mínimo na casa de US$ 1.000, vendidos abertamente como forma de levar mercados privados para o investidor individual americano.
na europa, ares colocou no mercado seu primeiro veículo sob o regime ELTIF 2.0: um fundo semi-líquido de direct lending europeu desenhado para o varejo mais abastado, com regras específicas de liquidez e enquadramento.
ao mesmo tempo, relatórios da S&P sobre evergreen funds mostram que essa é a principal chave para abrir private markets para “investidor qualificado” mundo afora – mas com um freio de mão puxado:
emissões novas de evergreen vêm caindo há três anos
reguladores e patrocinadores de planos de previdência seguem preocupados com mismatch de liquidez, estrutura de fees e risco de corridas em cenários de stress.
o caso da blue owl, que precisou desistir de fundir dois fundos de crédito privado depois de propor um pacote com congelamento temporário de resgates e desconto de cerca de 20% no valor das cotas para uma das bases, virou exemplo perfeito de como o discurso de “acesso” encontra o limite da tolerância do investidor quando a assimetria aparece na prática.
ou seja: nos mercados centrais, 2025 escancarou que a conversa sobre suitability e narrativa em crédito privado passou a ser uma conversa de design de produto.
quem pode entrar, com quanto, em que janela de liquidez, com que tipo de disclosure. “democratizar” virou verbo condicionado: só faz sentido se a estrutura de risco, liquidez e informação acompanhar.
no brasil, vemos ainda um ecossistema de conteúdo financeiro em que o investidor médio ouve, com muito mais frequência, expressões como “renda fixa turbinada”, “alternativo conservador”, “ganhar CDI + alguma coisa” do que qualquer explicação honesta sobre subordinação, garantias, covenants e cenários de perda.
no cenário global, parte da tensão de 2025 foi explícita. aqui, a tensão é mais sutil:
o mesmo investidor que compra um fundo de crédito privado porque “renda fixa está voltando” acaba exposto a estruturas que se comportam como equity alavancado em cenários ruins, sem que isso esteja claro no discurso que o convenceu a entrar.
quando a narrativa simplifica demais, a suitability vira formalidade. o investidor:
assina termo de adesão
marca caixinhas de “qualificado” ou “profissional”
lê um prospecto de 200 páginas que ninguém espera que ele realmente entenda
a assimetria nasce aí: o contrato fala uma coisa; a semântica cotidiana, outra.
considerando que no mercado brasileiro a distribuição passa por plataformas concentradas, redes de agentes autônomos e poucos grandes hubs de wealth, isso não é detalhe. é arquitetura.
se a linguagem que circula entre originador, estruturação, distribuição e investidor segue tratando crédito privado sofisticado como se fosse apenas “mais uma camada” da renda fixa tradicional, o problema não é de educação financeira genérica. é de desenho de narrativa em cima de um risco que, objetivamente, não é trivial.
e é exatamente essa combinação – produtos cada vez mais complexos, estruturas de democratização chegando por osmose global, e uma semântica local que insiste em vender conforto – que torna o gargalo de narrativa e suitability tão perigoso quanto qualquer covenante frouxo.
mercado corrige preço e contrato corrige fluxo, mas expectativa desalinhada corrige confiança.
e confiança, em um país com memória longa de tombo em produto “inovador”, não volta na mesma velocidade que um novo fundo é lançado.
gargalo 5 – people risk: metas certas, ritmo errado
tem uma parte da história do crédito privado que não aparece em relatório nem em lâmina: quem, exatamente, segura essa engrenagem na mão todos os dias.
2025 foi um ano curioso nesse sentido. as pesquisas globais com executivos de wealth e asset management mostram um setor otimista com receita e agressivo em meta, mas com um nível de tensão estrutural bem claro.
coloca isso ao lado dos diagnósticos de infraestrutura que a gente viu agora há pouco: sistemas legados drenando 70% do orçamento de TI, dados espalhados em silos, integração parcial entre front, middle e back office, times gastando horas por semana agregando informações manualmente. o quadro que emerge é simples:
metas altas de crescimento
produtos mais complexos
regulação mais exigente
tecnologia em transição
e uma quantidade crescente de trabalho “invisível” sendo empurrada para times de risco, compliance, operações e RI
no brasil, essa equação ganha um tempero local. a gente viu casas de crédito, securitização e gestoras saírem de algumas dezenas para centenas de pessoas em pouco tempo, com
inflação de diretoria e c-level
organogramas que mudam a cada ano
áreas críticas (dados, risco operacional, marketing institucional) criadas no meio do caminho, muitas vezes sem clareza de dono
isso define quem consegue, na prática, dizer “não” para uma estrutura sedutora demais ou desacelerar um crescimento que está passando do ponto.
em paralelo, a pressão comercial não diminui. o investidor institucional quer carrego, o wealth quer produto diferente, a plataforma quer prateleira cheia, o controlador quer ver o AUM crescer.
em um ambiente em que reguladores e autorregulação apertam a lupa sobre crédito privado, como vimos com a CVM, a ANBIMA e os bancos centrais lá fora, a camada humana vira gargalo – o mesmo grupo pequeno de pessoas é responsável por:
interpretar norma nova
atualizar política interna
revisar comitê
acompanhar casos problemáticos no mercad
e ainda dar conta do fluxo de relacionamento
não é coincidência que tantos relatórios de 2025 coloquem “talento” e “mudança de controle” na lista de hot topics para a indústria.
a WIPFLI aponta que, em asset management, a velocidade de avanço tecnológico é vista como um dos fatores que mais devem influenciar sucessões, fusões e vendas de casas nos próximos anos.
não é só que a tecnologia mudou. é que a forma de organizar gente em torno dessa tecnologia está ficando obsoleta mais rápido do que a estrutura societária consegue reagir.
quando você junta tudo isso com o lugar que o crédito privado passou a ocupar nas carteiras brasileiras, o desenho fica claro: people risk não é um capítulo separado da análise de risco de crédito, é parte dela.
um organograma torto, com responsabilidade difusa, comitês sobrecarregados e times cronicamente exaustos é, na prática, tão relevante quanto qualquer indicador de alavancagem ou concentração de emissor.
especialmente em um mercado como o nosso, em que muita decisão crucial ainda passa por meia dúzia de pessoas que conhecem “todo mundo” e carregam, na cabeça, a memória das crises anteriores.
2025 deixou à mostra essa contradição:
queremos um mercado de crédito privado sofisticado como o dos grandes centros, mas continuamos tratando a arquitetura humana – quem decide o quê, com quais incentivos, em qual ritmo – como detalhe administrativo.
em um contexto em que produtos se sofisticam mais rápido do que as estruturas de trabalho, é difícil argumentar que o risco maior está só no balanço das empresas financiadas.
assine a the vaultline por R$89 e acesse nossa biblioteca com mais de 500 reports 2025/2026 pelo hub da fnmk.ai.
2026 – o mundo redesenhando o jogo
antes de falar do “risco brasileiro”, vale olhar o tabuleiro de cima. 2025 foi o ano em que o mundo financeiro basicamente avisou:
private markets não vão encolher, vão mudar de forma.
a pergunta lá fora em 2026 não é se isso vai continuar existindo, é como vai continuar existindo sem estourar em algum ponto frágil.
uma das respostas é óbvia: democratização com trava.
a outra resposta vem do lado macro. o blackrock investment institute, no outlook para 2026, praticamente sacramenta o fim da fantasia de “juros longos eternamente comportados”:
entre fiscalismo e AI funding wave (dívida para bancar data centers, energia e infraestrutura digital), a casa coloca treasuries longas em underweight e admite que o custo de capital estrutural subiu.
isso tem ligação direta para private credit e infra: quando a dívida pública e corporativa precisa pagar mais para atrair capital, toda a cadeia de prêmio de risco precisa ser recalibrada.
quando o mundo decide que private credit é parte fixa do 60/40+ e que o custo de capital global mudou, isso bate aqui por dois lados:
pelo preço do risco: spreads, estruturas, garantias e covenants em crédito privado local deixam de ser só exercício doméstico; passam a disputar atenção com uma prateleira global onde investidores sofisticados podem, de fato, escolher entre brasil, índia, infra asiática ou direct lending americano;
pela pressão de produto: a narrativa global de democratização escorre para o brasil em formato de marketing, não de regulação. enquanto EUA e europa discutem teste de conhecimento, janelas de liquidez e stress test em fundos semi-líquidos, a nossa porta de entrada continua sendo o discurso de “acesso” via plataforma, advisor e conteúdo social.
2026 também é o ano em que as geografias começam a pesar diferente
white papers de casas como abrdn e outros gestores globais projetam Índia e alguns mercados asiáticos como novos polos de crescimento estrutural:
GDP acima de 6%
capex pesado em infra
urbanização acelerada
digitalização profunda
o recado para o alocador global é: dá para buscar retorno real e prêmio de risco fora do eixo clássico e, muitas vezes, com melhor equilíbrio entre governança e crescimento.
isso não mata a tese de brasil, mas coloca o país num leilão de atenção mais competitivo.
nesse cenário, o crédito privado brasileiro entra em 2026 com uma posição curiosa:
de um lado, é queridinho de boa parte dos portfólios locais;
de outro, faz parte de um mosaico global em que private credit está sendo reavaliado por reguladores, bancos centrais e agências de rating como potencial amplificador de choques, não só como gerador de prêmio.
o ponto não é que “vai dar tudo errado” em 2026. o ponto é que o ambiente global está redesenhando as bordas do jogo – custo de capital, liquidez aceitável, quem pode acessar o quê, quanto risco cabe em produto semi-líquido – enquanto o brasil ainda discute crédito privado, muitas vezes, na chave de “linha de produto” e “oportunidade de carrego”.
a defasagem não está só nas ferramentas ou na regulação; está em como a gente enxerga o papel desse risco dentro de um portfólio que conversa com o resto do mundo.
e é justamente nessa encruzilhada – entre um mercado local que adotou crédito privado como solução rápida e um mundo que começa a tratar esse mesmo crédito como peça central de estabilidade financeira – que os gargalos de infra, governança, narrativa, dados e gente param de ser detalhes técnicos e viram questão estratégica.
2026 não vai testar se o investidor brasileiro gosta ou não de crédito privado. isso já está decidido. o teste é se a arquitetura que sustenta esse gosto aguenta um ciclo menos benigno.
insights sobre marketing, tecnologia, negócios e o tendências no mercado financeiro.
assinar a carta