o paradoxo rothschild
trade-offs entre concentração de poder e fronteira de crescimento
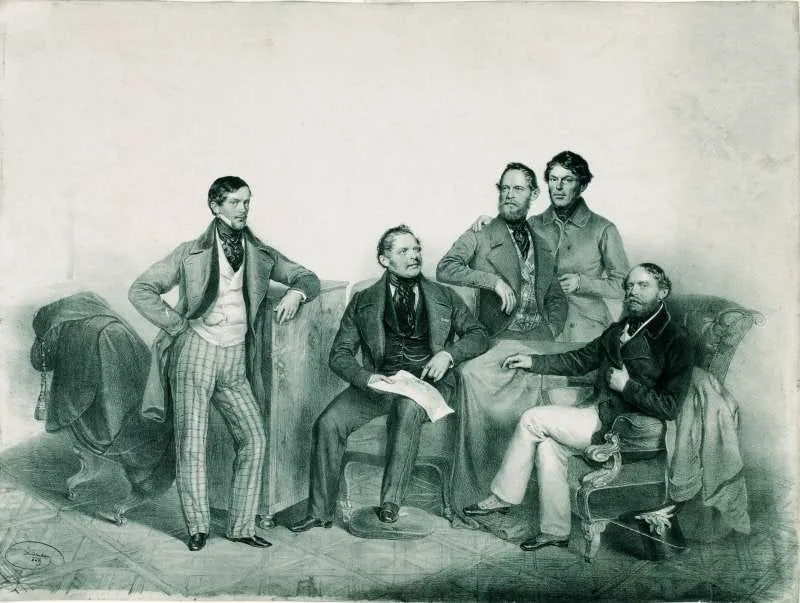
no início do século XIX, enquanto a europa ainda fazia o ajuste de balanços soberanos e privados depois das guerras napoleônicas, uma casa discreta na city of london operava algo bem mais sofisticado do que simples letras de câmbio.
de new court, nathan rothschild estruturava operações sindicadas de empréstimos soberanos e recomprava papéis em situação de stress no mercado secundário para estabilizar preços e curvas.
na superfície, era um merchant bank especializado em dívida pública e infraestrutura. na prática, atuava como lender of last resort ad hoc em episódios de iliquidez do banco da inglaterra e adiantava milhões de libras em financiamento-ponte para viabilizar ativos estratégicos de infraestrutura, como o canal de suez.
ao redor dele, quatro irmãos replicavam o arranjo em frankfurt, paris, viena e nápoles.
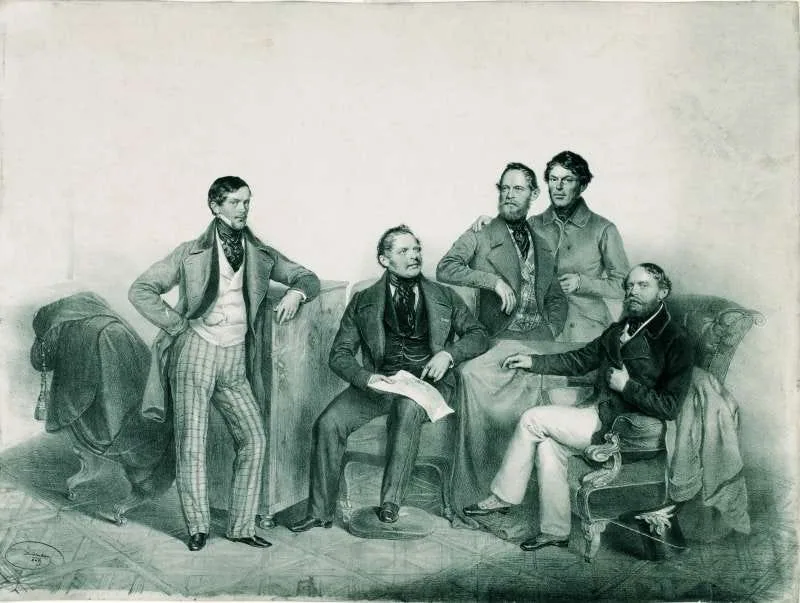
cada casa era juridicamente independente, organizada como family partnership, mas o conjunto atuava como um único franchise: partilha de informação proprietária, coordenação de emissões internacionais, arbitragem de preços entre praças diferentes e capacidade de sindicar risco político e de crédito entre investidores espalhados pelo continente.
o protocolo era claro: a família controlava governance, risk appetite e acesso à informação. em um ambiente fragmentado por fronteiras, moedas e regimes, a marca rothschild virou o backbone informal do mercado de dívida europeia.
é aqui que o paradoxo começa a aparecer.
o mesmo desenho institucional que fez da rothschild a potência dominante em crédito soberano e financiamento de infraestrutura também preparou o terreno para o erro estratégico mais caro: subestimar a dinâmica do nascente mercado de capitais americano.
enquanto casas como J.P. morgan aceitavam diluir participação, trazer sócios externos e adaptar governance para ganhar escala em nova york, a família hesitava em abrir o capital relacional e decisório para além do círculo de sangue. o mecanismo criado para preservar o franchise value e a coesão de longo prazo começou, gradualmente, a limitar o raio de ação em novas geografias e classes de ativo.
o artigo de hoje revisita essa trajetória como mais do que um capítulo glamouroso da história financeira. é um estudo de arquitetura de poder e desenho organizacional:
como se cria uma casa capaz de atravessar ciclos de inflação, guerras, mudanças de regime e defaults soberanos — e o que acontece quando essa mesma arquitetura encontra um século em que o capital muda de jurisdição, de moeda de reserva e de velocidade.
no fundo, a pergunta é menos histórica do que operacional:
o que fundadores, famílias empresárias e gestores de grandes fortunas podem aprender com uma dinastia que construiu a infraestrutura financeira da europa, mas errou o timing justamente quando o mercado passou a ser definido pelo eixo wall street–nova york?
três marcos ajudam a contar essa história:
1810, quando a family partnership vira sistema operacional;
1818, quando a rede privada de crédito soberano ganha escala europeia;
1837, quando a fronteira americana entra de vez no mapa.
1810, quando a family partnership vira sistema operacional
se a rede de cinco casas foi a infraestrutura física da rothschild, o verdadeiro “código-fonte” estava no contrato social. o grupo não nasce como corporation com capital pulverizado; nasce como uma sequência de family partnerships com responsabilidade ilimitada e regras extremamente rígidas de entrada, sucessão e distribuição de poder.
para padrões atuais de governança, parece anacrônico. para o século XIX, era uma inovação brutal em alinhamento de incentivos.
o princípio era simples e implacável: quem assinava como sócio respondia com o próprio patrimônio — e, em muitos casos, com a própria reputação política em cortes onde honra e crédito eram praticamente sinônimos.
isso produzia um risk culture pouco óbvia hoje:
aversão absoluta a perdas catastróficas
preferência por relacionamentos de longo prazo com estados “core” do sistema
prudência extrema na alavancagem da própria casa.
a família ganhava muito dinheiro, mas raramente pelo caminho de apostas assimétricas em ativos especulativos; ganhava no fluxo recorrente de fees por estruturar e rolar dívida, e na capacidade de negociar condições vantajosas quando todo mundo mais estava sob estresse.
há, também, a engenharia interna. cada irmão liderava uma praça, mas não como um country manager subordinado à matriz. eram partners com capital próprio comprometido, dividindo P&L e informação estratégica em tempo quase real (para o padrão da época).
divergências relevantes eram resolvidas não por conselho de administração, mas por algo mais íntimo e difícil de replicar: uma combinação de hierarquia familiar, cartas longas discutindo termos, e uma disciplina muito clara sobre quem decidia o quê em cada tipo de operação.
o contrato de parceria refletia esse desenho. havia dispositivos explícitos limitando a entrada de sócios a descendentes masculinos diretos, padrões rigorosos para casamento (não apenas por moral, mas por gestão de risco reputacional) e mecanismos para concentrar voto e voz em um núcleo reduzido.
na prática, o sobrenome funcionava como selo de KYC interno: saber “quem é de dentro” e “quem é de fora” não era detalhe; era parte da forma como a empresa fazia gestão de risco para vazamento de informação e diluição de poder.
do ponto de vista de um profissional de investimentos, esse modelo gera três vantagens claras:
uma assimetria de informação positiva: poucas casas tinham acesso à mesma profundidade de dados sobre solvência de governos, operadores de infraestrutura e grandes casas comerciais.
um alinhamento radical entre risco assumido e patrimônio em jogo: skin in the game no sentido literal, com responsabilidade ilimitada e riqueza familiar concentrada dentro da própria firma.
uma marca que condensava tudo isso num único ativo intangível: rothschild, o nome, como proxy de credit enhancement nas transações que levavam sua assinatura.
ao mesmo tempo, esse desenho societário começa a embutir um tipo específico de viés: um sistema binário que separa, com nitidez quase jurídica, quem pertence ao “núcleo duro” e quem está condenado a ocupar, no máximo, posições de alta execução, mas baixa influência estratégica.
consultores, agentes locais, rainmakers externos podem trazer negócios, abrir portas, sugerir movimentos — mas não têm, de fato, assento à mesa onde se decide a alocação de capital da casa no longo prazo.
enquanto a geografia da atuação é essencialmente europeia, esse arranjo funciona. quando o mapa começa a incluir nova york, nova órbita regulatória e outro tipo de mercado de capitais, essa distinção entre “dentro” e “fora” deixa de ser apenas uma questão de cultura interna e passa a ter impacto direto em deal flow, velocidade de execução e capacidade de competir com estruturas societárias mais flexíveis.
1818, a primeira rede privada de crédito soberano
para quem olha de hoje, é fácil reduzir a rothschild à caricatura: “o banco que ganhou dinheiro em waterloo”. rende manchete, mas esconde o que realmente importava: a família criou, na prática, uma infraestrutura de financiamento que antecede em décadas qualquer ideia moderna de mercado integrado de capitais.
a partir de 1818, com o empréstimo prussiano de 5% em libra, os rothschild deixam de ser apenas banqueiros de corte e passam a operar a primeira rede privada de crédito soberano em escala europeia.
no centro desse arranjo estão dois movimentos técnicos:
a capacidade de estruturar e distribuir empréstimos soberanos em várias praças ao mesmo tempo. quando um estado queria emitir dívida, não falava apenas com “o banqueiro de londres”. falava com uma rede coordenada: londres, frankfurt, paris, viena e nápoles funcionando como um único bookrunner, capaz de precificar risco político, definir cupom, alongar duration e, sobretudo, encontrar demanda em diferentes bolsos de poupança europeia. um mesmo loan podia ser subscrito em londres e redistribuído em frankfurt, com arbitragem fina de moeda, jurisdição e apetite de risco local.
menos visível, mas tão importante quanto: a informação. antes de existir real-time data, a rothschild tinha mensageiros, códigos telegráficos próprios, rotinas de leitura de jornais estrangeiros e uma disciplina quase obsessiva de correspondência interna. isso permitia algo raro para a época: ler, com alguma antecedência, mudanças de regime, necessidade de rolagem de dívida, probabilidade de default seletivo. na prática, a família administrava um risk department distribuído, com cinco “desks” — cada irmão — trocando sinalizações diárias sobre solvência, estabilidade política e capacidade de pagamento de cada corte europeia.
o resultado é que, ao longo do século XIX, a casa se torna o dealer preferencial de grandes potências. não era só uma questão de preço; era uma questão de execution. governos sabiam que, ao mandar um mandato para a rothschild, teriam:
acesso imediato a poupança internacional
menor risco de uma emissão fracassada
proteção reputacional em momentos de tensão
investidores, por sua vez, tratavam o sobrenome como um selo de due diligence: se a família aceitava liderar a transação, é porque tinha convicção mínima sobre a capacidade do emissor de honrar o fluxo de caixa futuro.
a lógica se estende para além da dívida pública. a mesma máquina que estruturava consols e loans soberanos passou a financiar ferrovias, companhias de canal, projetos de infraestrutura que alteravam o mapa econômico e geopolítico do continente.
a rothschild não era só um intermediário financeiro; era um alocador de capital para ativos que redefiniam rotas comerciais, encurtavam tempos de transporte, integravam mercados agrícolas e industriais. em vários casos, quem decidia se um projeto saía ou não do papel não era o parlamento, mas a disposição da família em estruturar ou recusar a operação.
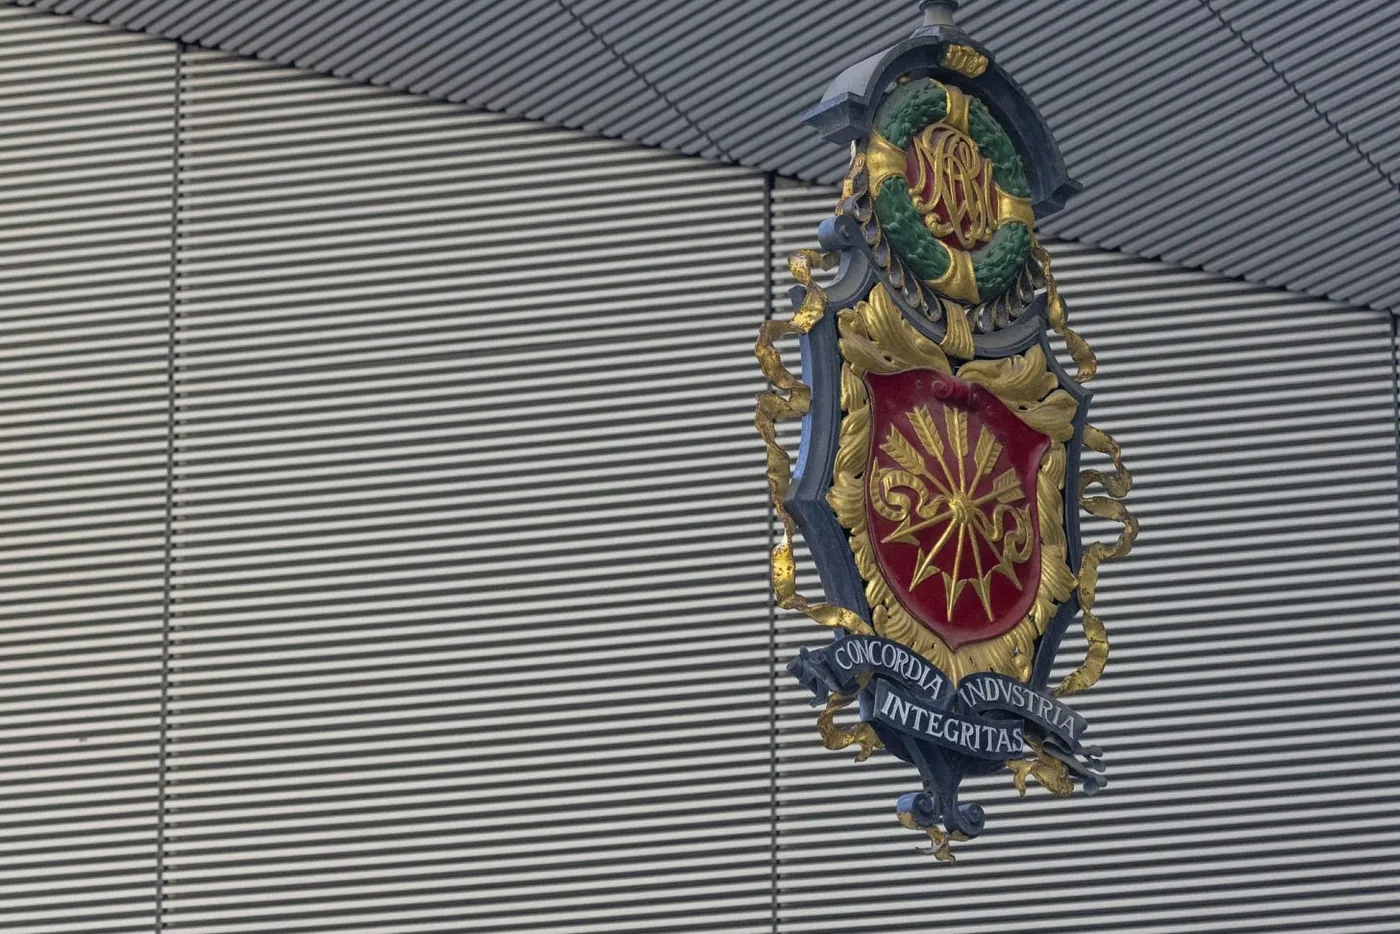
do ponto de vista de qualquer profissional de investimentos, o mais interessante talvez seja a composição dessas vantagens específicas.
havia capital próprio, claro. havia relacionamento político. mas o edge não estava apenas em “ter dinheiro” ou “conhecer ministros”. estava em algo mais difícil de replicar: a combinação de
uma estrutura societária enxuta – parceria familiar com skin in the game total
uma rede multinacional verdadeira – não branches simbólicos
um apetite muito disciplinado para assumir risco de crédito soberano em troca de fees recorrentes e influência estratégica
a família construiu, antes de qualquer regulador, uma espécie de infrastructure layer privado para o sistema financeiro europeu — e, por algumas décadas, quase tudo que importava em dívida pública e infraestrutura passava por ali.
1837, a fronteira americana
se a europa era um jogo que a rothschild ajudou a escrever, os estados unidos eram um tabuleiro novo.
ali, o centro do sistema não eram cortes aristocráticas dependentes de crédito de emergência, mas um mercado de capitais em construção acelerada: railroads emitindo ações e bonds, bancos nacionais em rede, um ecossistema crescente de investment houses disputando mandatos e relacionamento com industriais emergentes.
para capturar esse ciclo, não bastava ter capital e reputação; era preciso ter gente com passaporte, sotaque e legitimidade locais.
é nesse contexto que entra august belmont. jovem agente enviado inicialmente para resolver um problema pontual — uma crise envolvendo títulos não pagos e um operador pouco confiável —, ele rapidamente se torna algo maior: o rosto da rothschild em nova york.
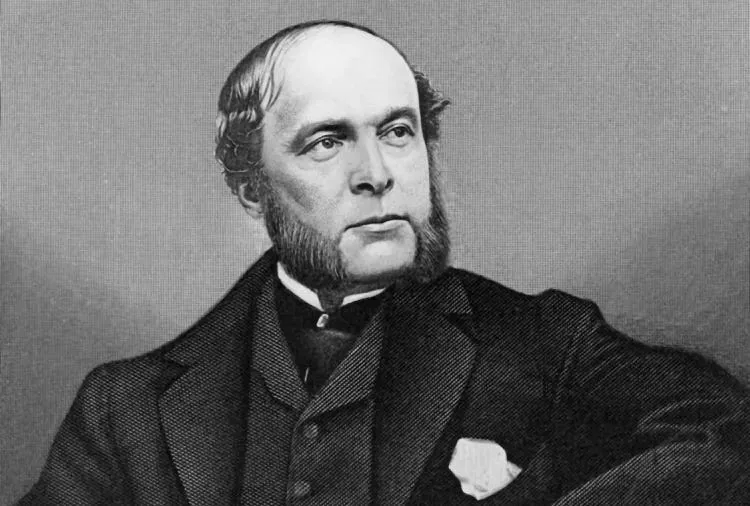
belmont aprende o jogo americano, se aproxima de banqueiros locais, passa a circular entre políticos, advogados e empresários, torna-se, mais tarde, figura central do partido democrata.
em qualquer outra casa de investimento, esse perfil seria tratado como um partner in the making: alguém com deal flow, leitura fina de contexto e capacidade de traduzir uma marca europeia para a lógica de wall street.
dentro da rothschild, porém, belmont nunca deixa de ser “recursos externos”. por mais que traga mandatos, organize emissões e administre risco de crédito no dia a dia, ele não cruza a fronteira que realmente importa: a que separa quem apenas executa da minoria que decide a alocação de capital da família.
cartas internas preservadas mostram o tom ambíguo: elogios cautelosos à sua energia e conexões convivem com descrições abertamente depreciativas, que reforçam a necessidade de mantê-lo sob “rédea curta”.
em momentos cruciais — como a possibilidade de usar nova york como plataforma para uma presença duradoura nos EUA —, essa falta de confiança estrutural pesa mais do que qualquer análise de mercado.
do ponto de vista analítico, é aqui que o chamado viés de bifurcação deixa de ser uma curiosidade psicológica e se revela como mecanismo operacional.
na prática, a família operava com um sistema de autenticação em dois estágios:
avaliação da oportunidade. ao olhar para os estados unidos, a leitura era clara: economia em expansão, demanda crescente por dívida de infraestrutura, ambiente institucional em consolidação. do ponto de vista de risk–return, fazia sentido estar exposto.
avaliação do “conector”. quando a oportunidade precisava ser capturada por meio de um agente não familiar — como belmont —, entrava uma segunda camada de triagem: ele não tinha o sobrenome, não participava da parceria com responsabilidade ilimitada, não compartilhava da mesma trajetória familiar. logo, sua autonomia precisava ser limitada. não importava o quão sólido fosse o pipeline; o “erro de tipo” era tratar o mensageiro como risco maior do que a mensagem.
o resultado desse viés institucional é mensurável. enquanto a rothschild hesitava em conceder poderes plenos ao seu representante americano, concorrentes como J.P. morgan adotavam estruturas societárias mais flexíveis: admitiam sócios sem laço de sangue, criavam joint ventures com casas locais, aceitavam diluição acionária em troca de escala, presença e origination permanente no novo mercado.
na linguagem de hoje, a família sacrificou market share futuro para preservar um modelo de governance que funcionava excepcionalmente bem em seu core market, mas era pouco adaptado à lógica mais descentralizada e litigiosa dos estados unidos.
essa passagem é particularmente incômoda porque ela espelha dilemas atuais: quantas casas ainda operam, implicitamente, com a mesma matriz de decisão?
oportunidades são aprovadas no comitê, teses fazem sentido, unit economics fecham — mas, na hora de avançar em uma praça nova, produto novo ou relacionamento novo, a pergunta decisiva não é “o deal é bom?”, e sim “quem é a pessoa que está puxando isso?”.
se a resposta não passa no filtro cultural ou genealógico, a operação morre – e não por falta de retorno esperado, mas por falta de aderência ao círculo interno.
na rothschild do século XIX, esse mecanismo custou caro. a casa continuou relevante, preservou patrimônio, manteve posições importantes em dívida soberana e wealth management europeu. mas quando o epicentro da formação de preços globais migrou para o eixo nova york–wall street, ela já não ocupava a mesma posição de system-defining player que tivera no concerto europeu.
o maior risco não foi um default isolado, nem uma perda pontual em algum emissor; foi o custo de oportunidade acumulado de não ter construído, a tempo, um franchise americano robusto. e esse é um tipo de risco — o de modelo organizacional — que raramente aparece em comitês de investimento, mas que decide quem domina ou não o século seguinte.
1863–1865, o paradoxo rothschild como categoria de risco
quando se olha a trajetória da rothschild com a lente de um comitê de investimentos, é tentador classificá-la apenas como caso extremo de concentration risk bem-sucedido: uma família controla, por gerações, o principal franchise de crédito soberano da europa, preserva capital, acumula track record e atravessa crises que quebram concorrentes.
mas o que realmente importa, do ponto de vista técnico, é outra coisa: a forma como o desenho societário converteu um conjunto de vantagens competitivas em uma nova categoria de risco — o risco de modelo de negócio.
podemos decompor esse risco em três camadas:
a primeira é o que já apareceu como viés de bifurcação: a tendência estrutural de superestimar a confiabilidade de quem pertence ao núcleo familiar e subestimar, por definição, qualquer agente externo, por melhor que seja seu deal flow ou sua leitura de mercado. em ambientes estáveis, esse viés atua como filtro conservador: protege contra aventureiros, reduz risco de agência, minimiza headline risk. em ambientes de fronteira, como os estados unidos do século xix, ele funciona como bloqueio de expansão: cada oportunidade que depende de um “belmont” é analisada menos pelo mérito econômico e mais pelo desvio em relação ao modelo ideal de sócio.
a segunda camada é o que, hoje, chamaríamos de home bias institucional. a rothschild tinha expertise profunda em risco político, jurídico e de crédito na europa. conhecia regimes, ministros, burocracias. essa especialização, que foi vantagem brutal no auge dos empréstimos soberanos, tornou-se uma âncora quando o centro de gravidade da formação de preços se deslocou. a casa continuou alocando capital e reputação na geografia que dominava, mesmo quando a fronteira de crescimento e inovação financeira se movia para outro continente. não se trata de “erro de análise”; é inércia de asset allocation institucional, típica de organizações cuja memória de sucesso está concentrada em um conjunto estreito de ativos e mercados.
a terceira camada é mais sutil: path dependence de governança. o modelo de family partnership funcionava tão bem para alinhar incentivos, gerir risco de crédito e projetar estabilidade que qualquer alternativa parecia, por definição, inferior. abrir capital, admitir sócios externos com poder decisório, criar veículos separados para geografias novas — tudo isso soava como diluição, não como adaptação. o que aparece, retrospectivamente, como falta de agressividade em relação aos estados unidos era, internamente, coerência com uma filosofia testada em múltiplas crises. o problema não estava na lógica de preservação em si, mas na incapacidade de distingui-la de um dogma.
para quem hoje desenha casas de investimento, wealth managers multi-jurisdicionais ou multi family offices com ambição de atravessar gerações, o ponto cego é parecido. pouquíssimos ICs tratam “modelo organizacional” como linha explícita de risco.
discute-se exaustivamente credit risk, duration, liquidez, tracking error, riscos jurídicos e regulatórios. fala-se pouco sobre o que acontece quando o próprio desenho de poder — quem pode decidir o quê, com base em quais critérios, em quais geografias — se torna o principal fator de perda relativa de relevância.
a rothschild é, nesse sentido, um case raro em que conseguimos observar, em retrospecto, o custo de oportunidade monumental de um modelo que se recusou a flexibilizar fronteiras internas.
há uma forma de formalizar esse aprendizado. se tratarmos “paradoxo rothschild” como categoria, ele descreveria situações em que:
a vantagem competitiva central é inseparável da estrutura de controle (família, núcleo fundador, partnership fechada);
o mercado passa por mudança estrutural de geografia, tecnologia ou perfil de emissor, abrindo um novo eixo de crescimento;
a organização reconhece intelectualmente a oportunidade, mas subaloca recursos porque qualquer caminho de captura exige flexibilizar justamente a estrutura que a trouxe até ali.
quando esses três elementos estão presentes, o risco relevante deixa de ser “perder dinheiro em um deal ruim” e passa a ser “não estar exposto ao novo eixo de formação de valor porque o modelo de governance não permite”.
é um risco difícil de quantificar em VaR ou em cenários tradicionais, mas que decide quem continua definindo preço — e quem passa a apenas reagir ao preço definido em outro lugar.
no limite, a rothschild continua sendo, até hoje, uma casa respeitada, com atuação relevante em advisory e wealth management. o que se perdeu não foi a solvência, nem a capacidade de sobreviver a crises, mas o lugar estrutural no sistema.
no concerto europeu do século XIX, a família era quase uma infraestrutura; no capitalismo global do século xx, tornou-se um player importante entre vários.
para quem está, hoje, desenhando o que quer que seja “a rothschild” de um novo ciclo — seja em crédito privado, tecnologia ou gestão de grandes fortunas —, talvez a pergunta mais técnica a fazer não seja apenas “qual é o nosso edge?”, e sim “o que no nosso modelo de negócio pode, daqui a vinte anos, nos impedir de capturar o próximo continente?”.
new court: a arquitetura como hardware do legado
se o contrato de parceria era o código-fonte da rothschild, new court era o hardware. ao longo de dois séculos, o endereço em st. swithin’s lane passou por sucessivas reconstruções físicas, mas manteve uma função constante: condensar, em tijolo, pedra e vidro, o tipo de poder que a casa exercia em cada ciclo.
para quem olha de fora, é “só” uma sede. para quem lê com olhar de mercado, é um relatório público permanente sobre estratégia, perfil de risco e ambição institucional.
o primeiro new court, na época de nathan, era quase deliberadamente opaco.
uma casa de aparência modesta, encravada numa rua que não sugeria, à primeira vista, a escala das operações que aconteciam por trás da fachada. essa assimetria entre forma e conteúdo não era acaso; era risk management reputacional.
em um tempo em que financiamento de guerra, resgates de bancos centrais e empréstimos a regimes frágeis eram politicamente sensíveis, a discrição física funcionava como hedging: a casa tinha acesso a quase tudo, mas não se expunha como “palácio do dinheiro” em plena londres.
com o avanço do século XIX e a consolidação do banco como principal house de empréstimos soberanos e infraestrutura, a arquitetura acompanha a mudança de balanço. o new court seguinte ganha escala, ornamentação, linguagem mais próxima dos palácios italianos que serviam de referência para a elite europeia.
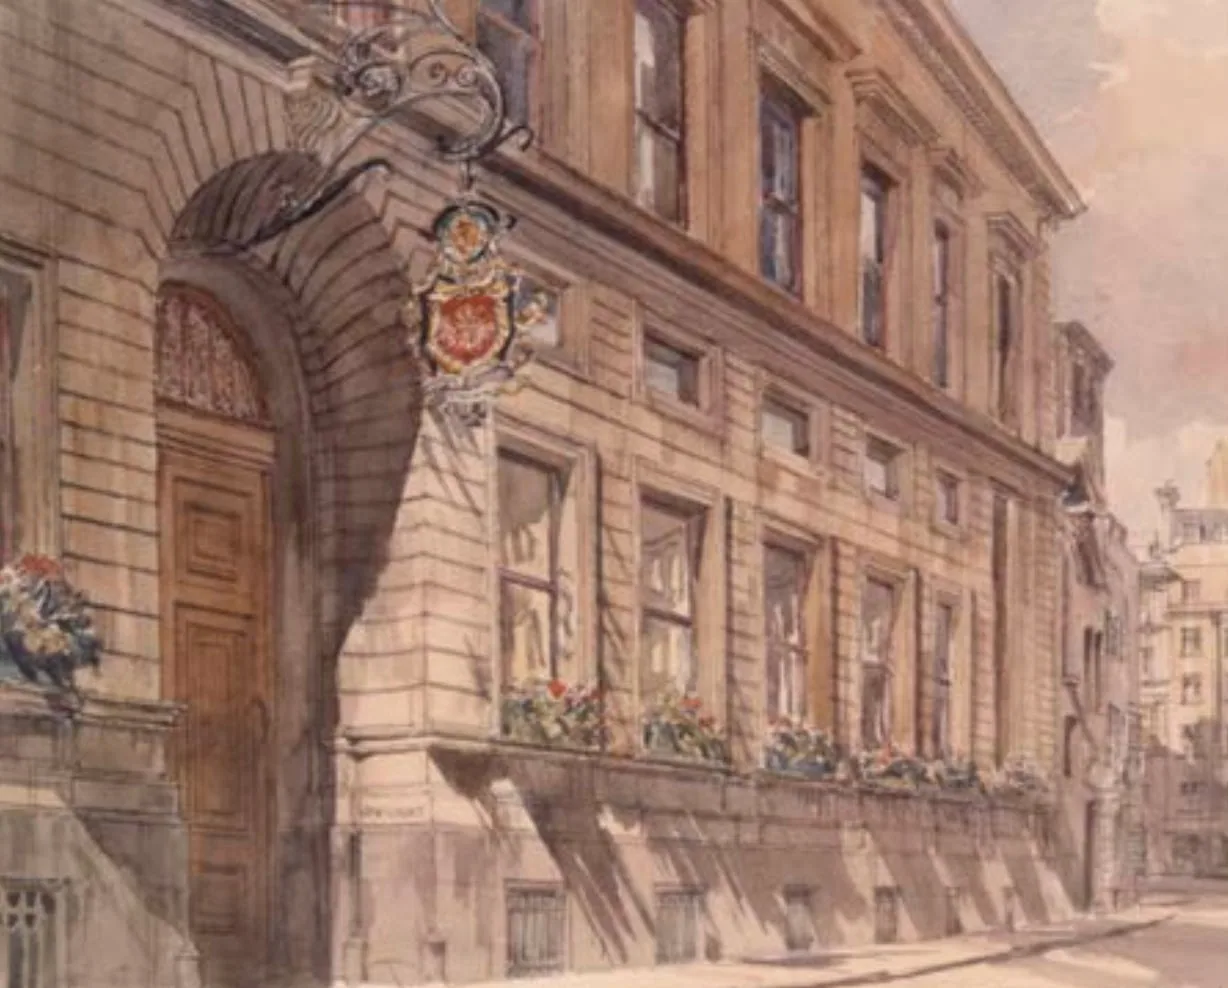
naquele momento, a família já não precisa esconder o papel que exerce; pelo contrário, precisa sinalizar solidez, permanência, franchise value acumulado. o prédio se torna, na prática, um ativo intangível de alto impacto: para um emissor estrangeiro, atravessar a porta de um endereço que parece em tudo com um “ministério das finanças privado” era parte do ritual de legitimação.
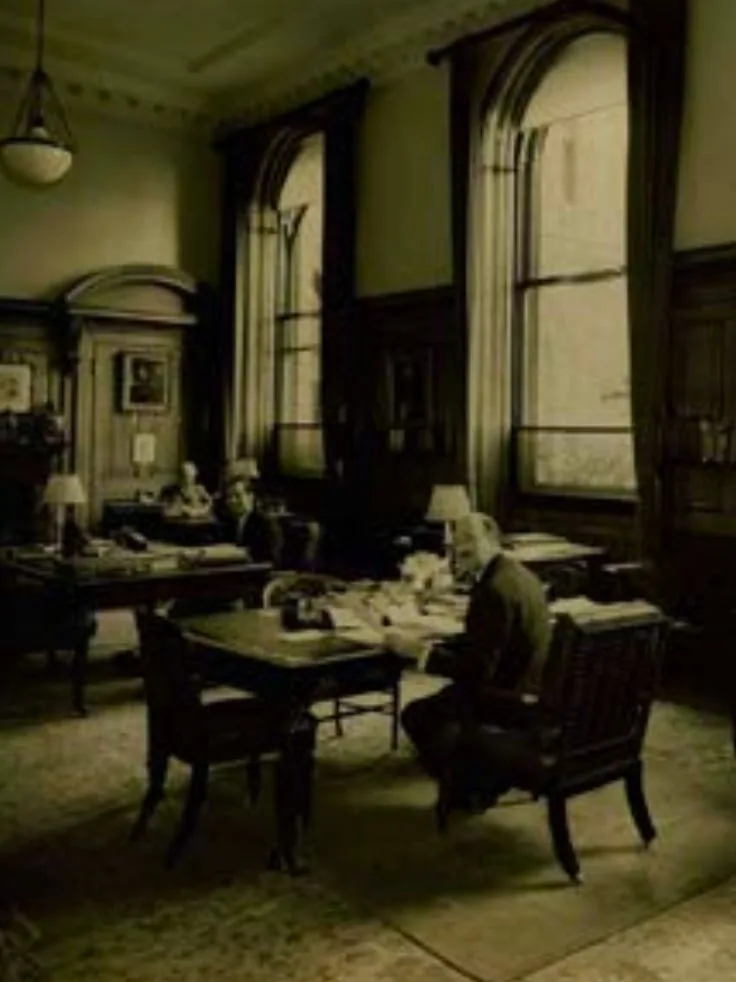
no pós-guerra, à medida que reguladores ganham proeminência, mercados se institucionalizam e a concorrência se diversifica, a linguagem muda de novo.
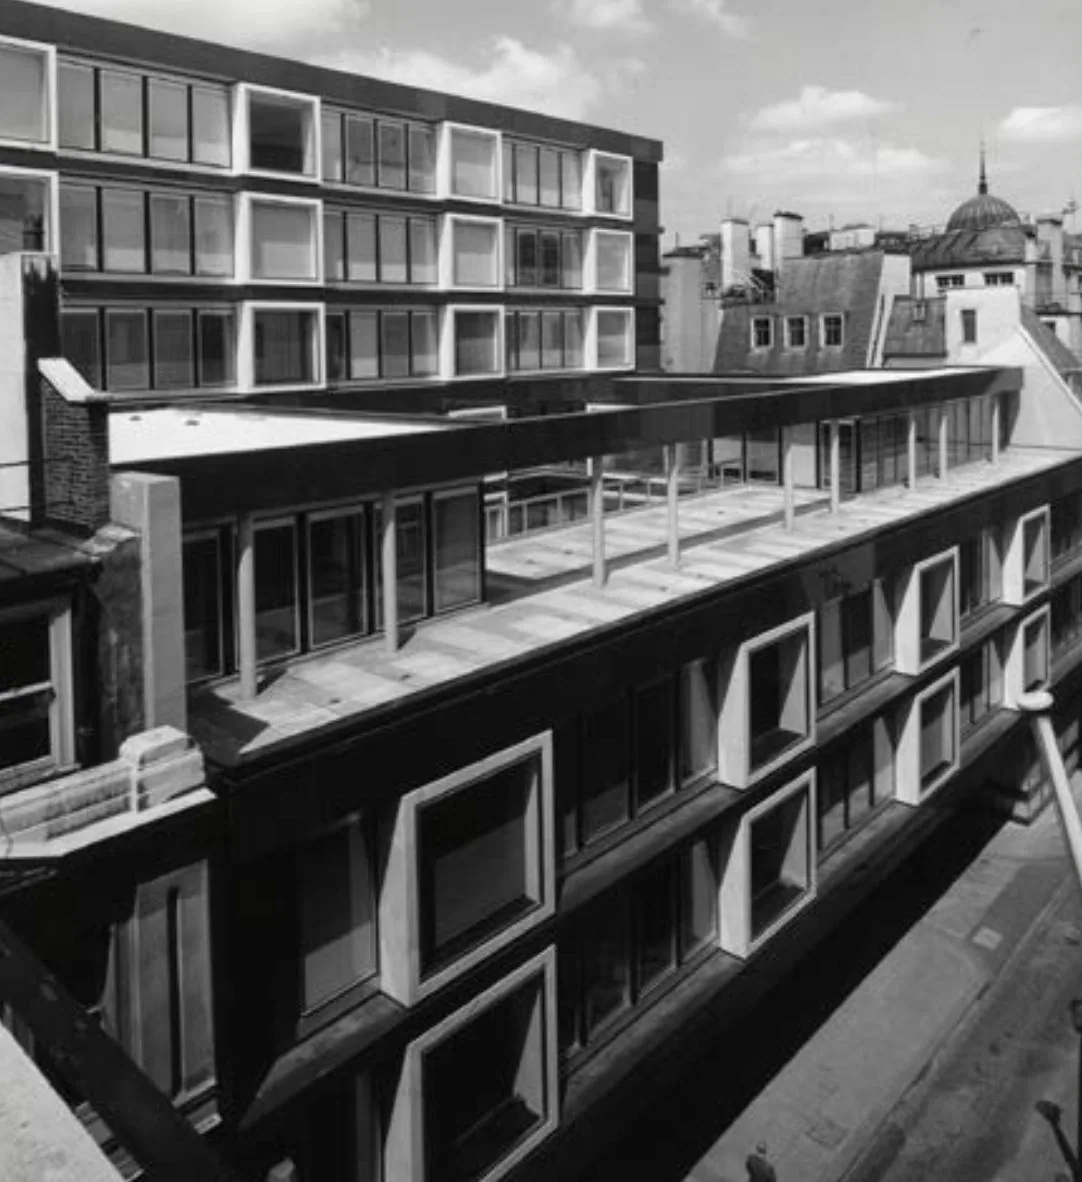
a sede passa a dialogar com um mundo de corporate banking e investment houses mais padronizadas, onde a arquitetura precisa equilibrar tradição com compliance e transparência.
o new court deixa de ser apenas palco de negociações discretas e se torna também um ponto de contato com clientes institucionais, family offices e, gradualmente, investidores privados de alta renda. a casa física precisa comunicar, simultaneamente, continuidade histórica e aderência às novas normas de supervisão prudencial.
a versão mais recente, em vidro e aço, explicitamente desenhada para incorporar o arquivo histórico da família ao prédio, radicaliza essa síntese.
de um lado, a transparência literal: fachadas abertas, linguagem contemporânea, integração com fluxos urbanos e com a iconografia dos novos centros financeiros.
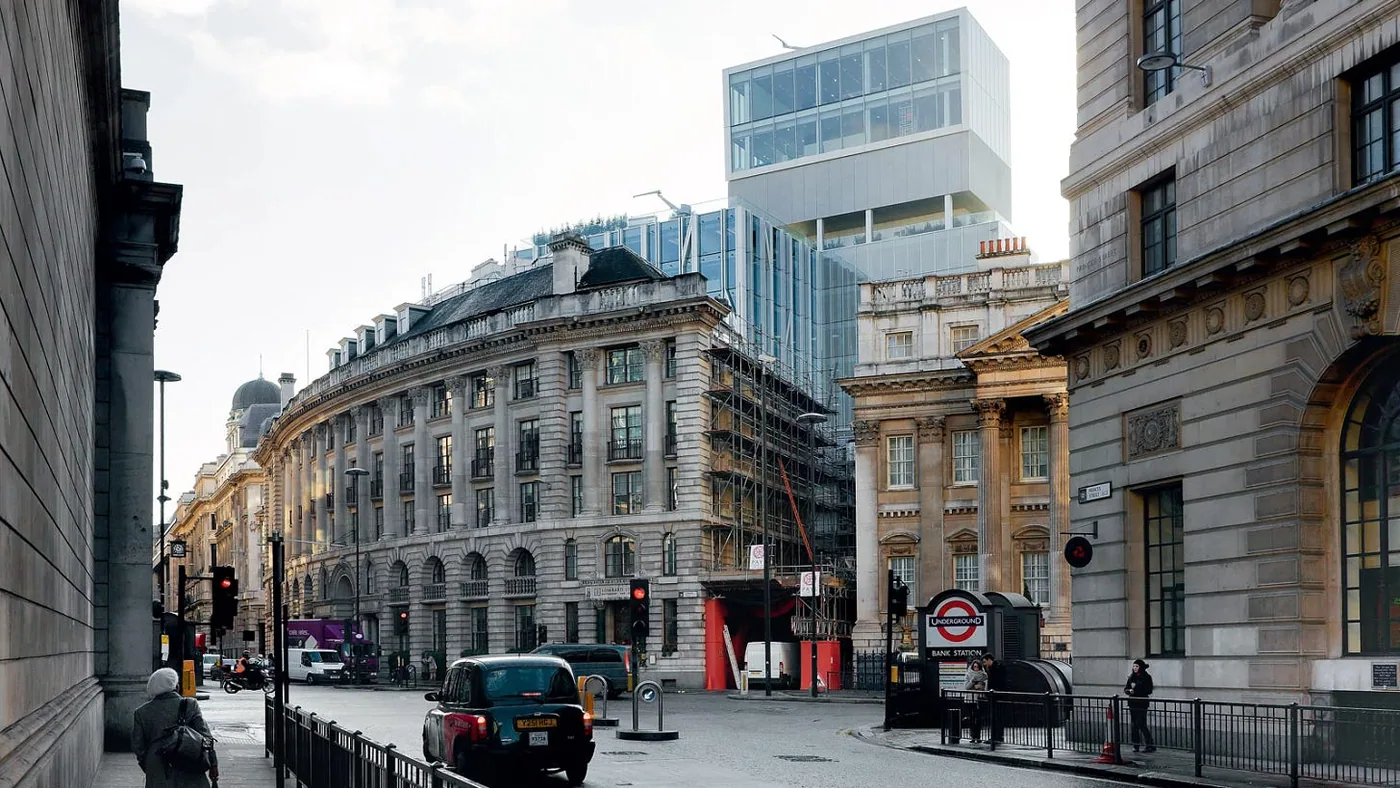
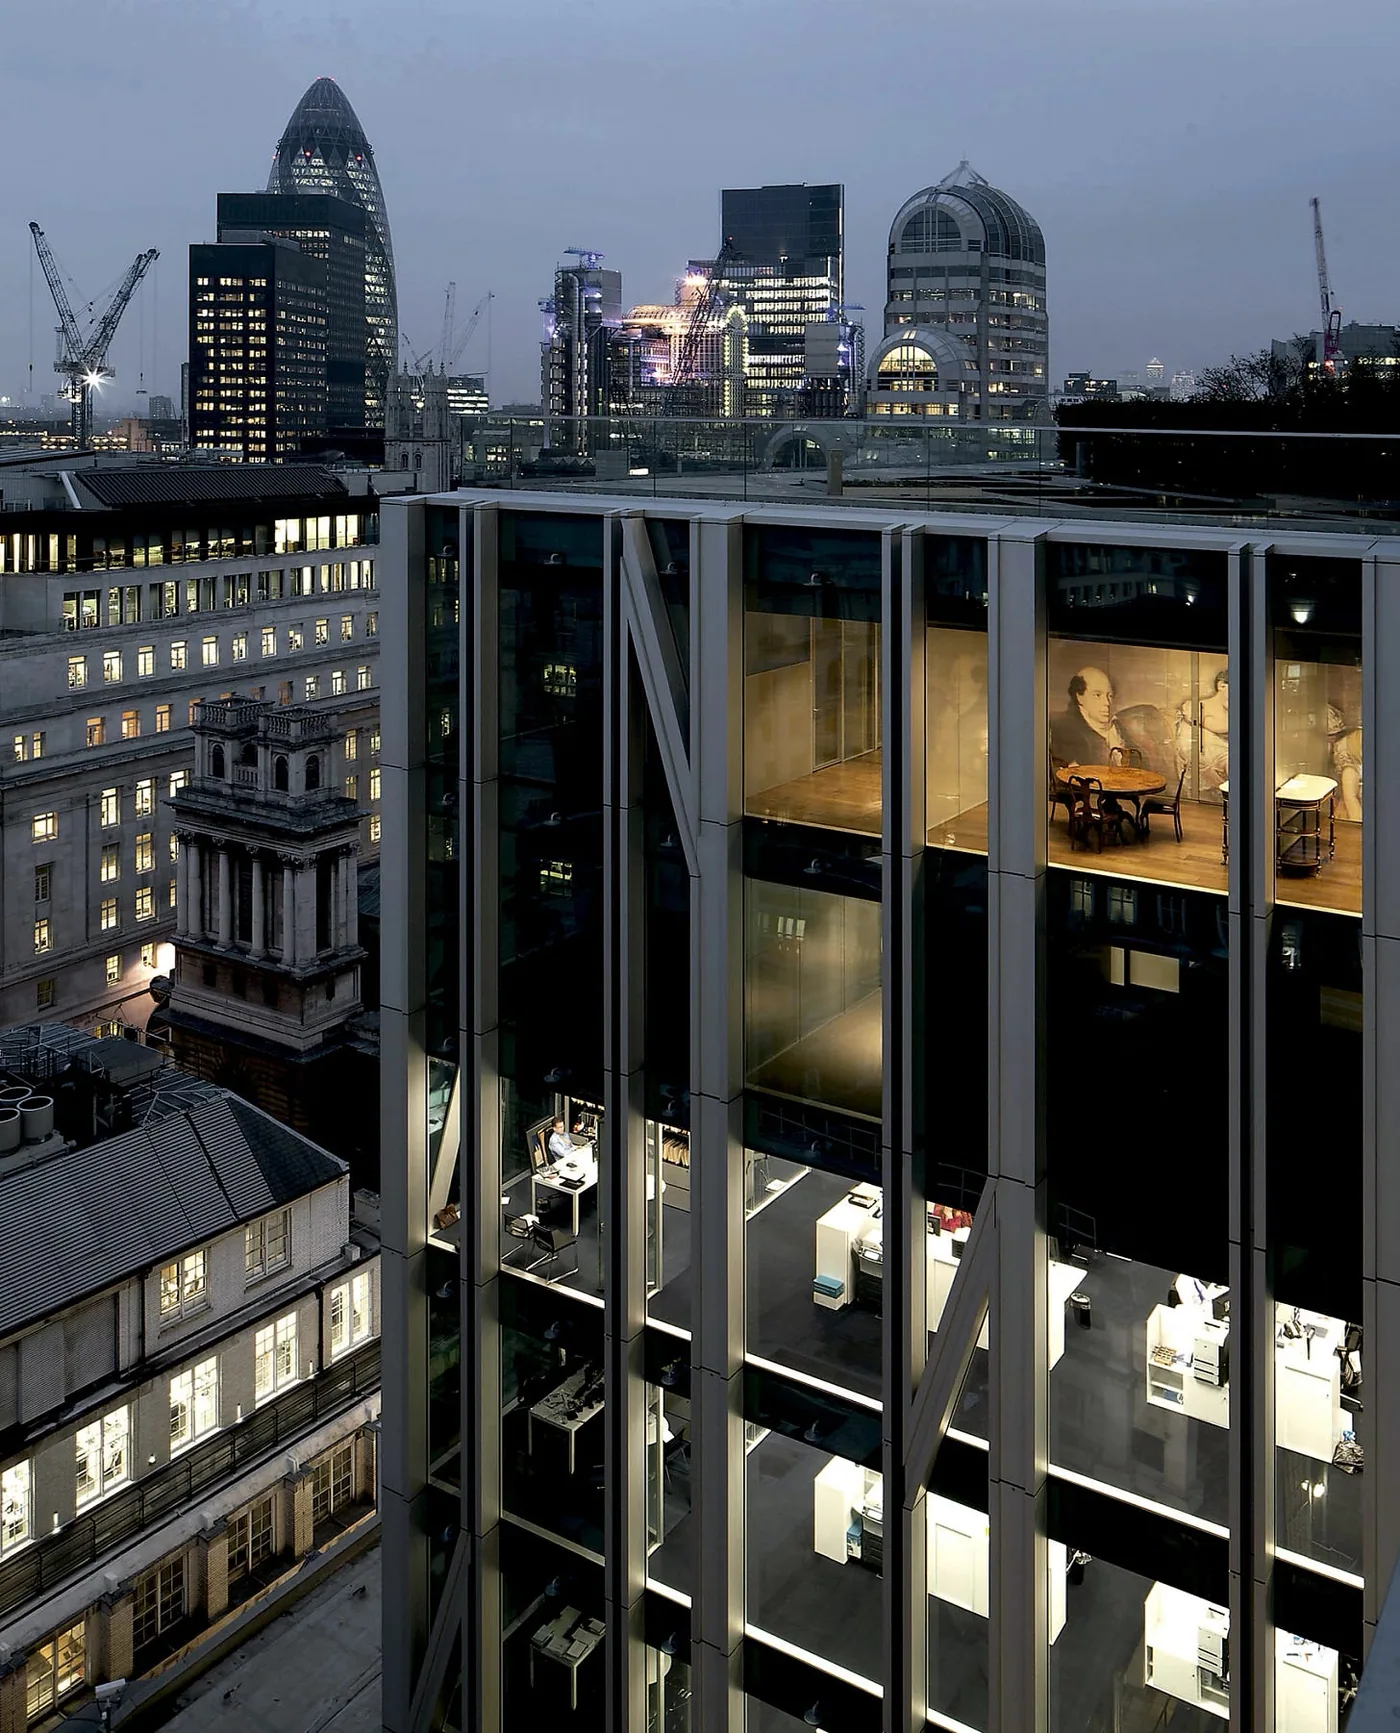
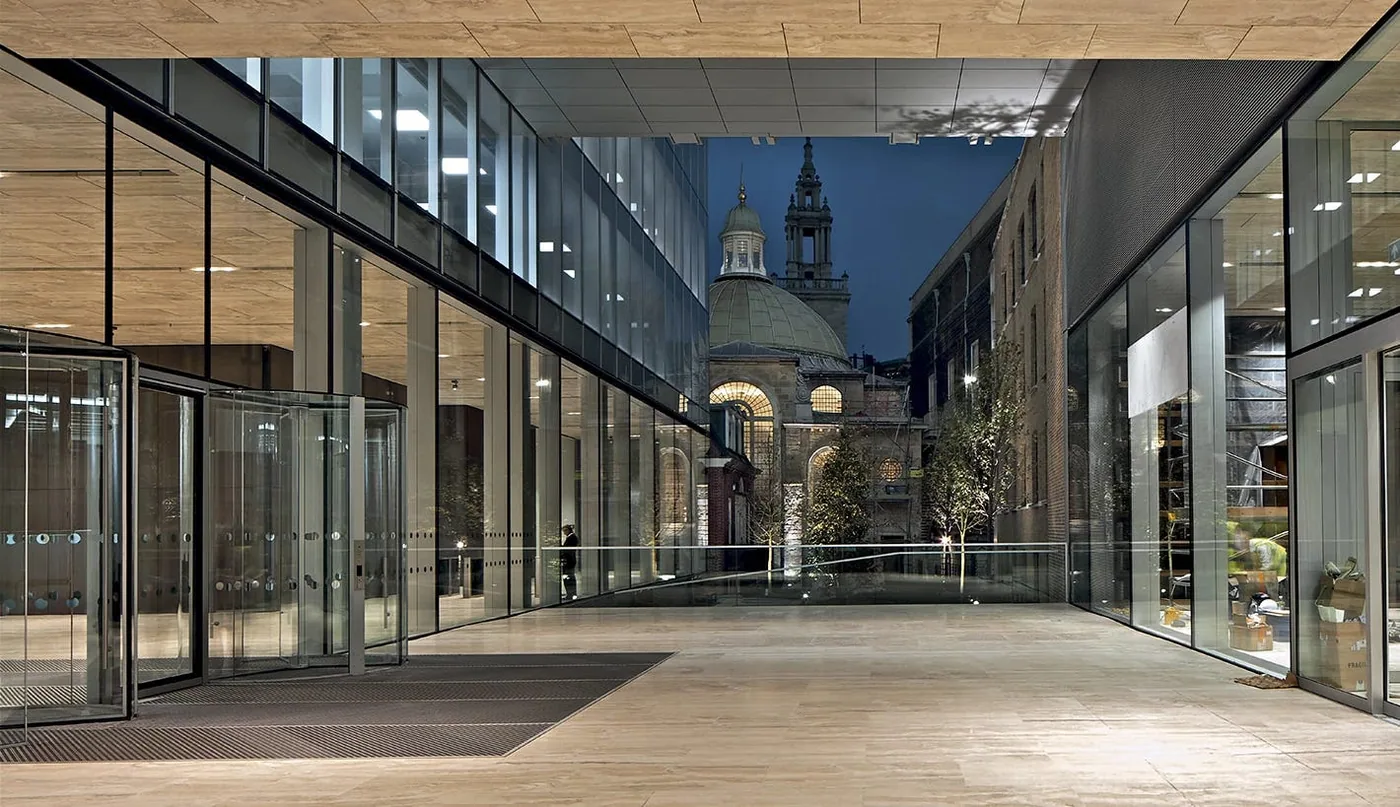
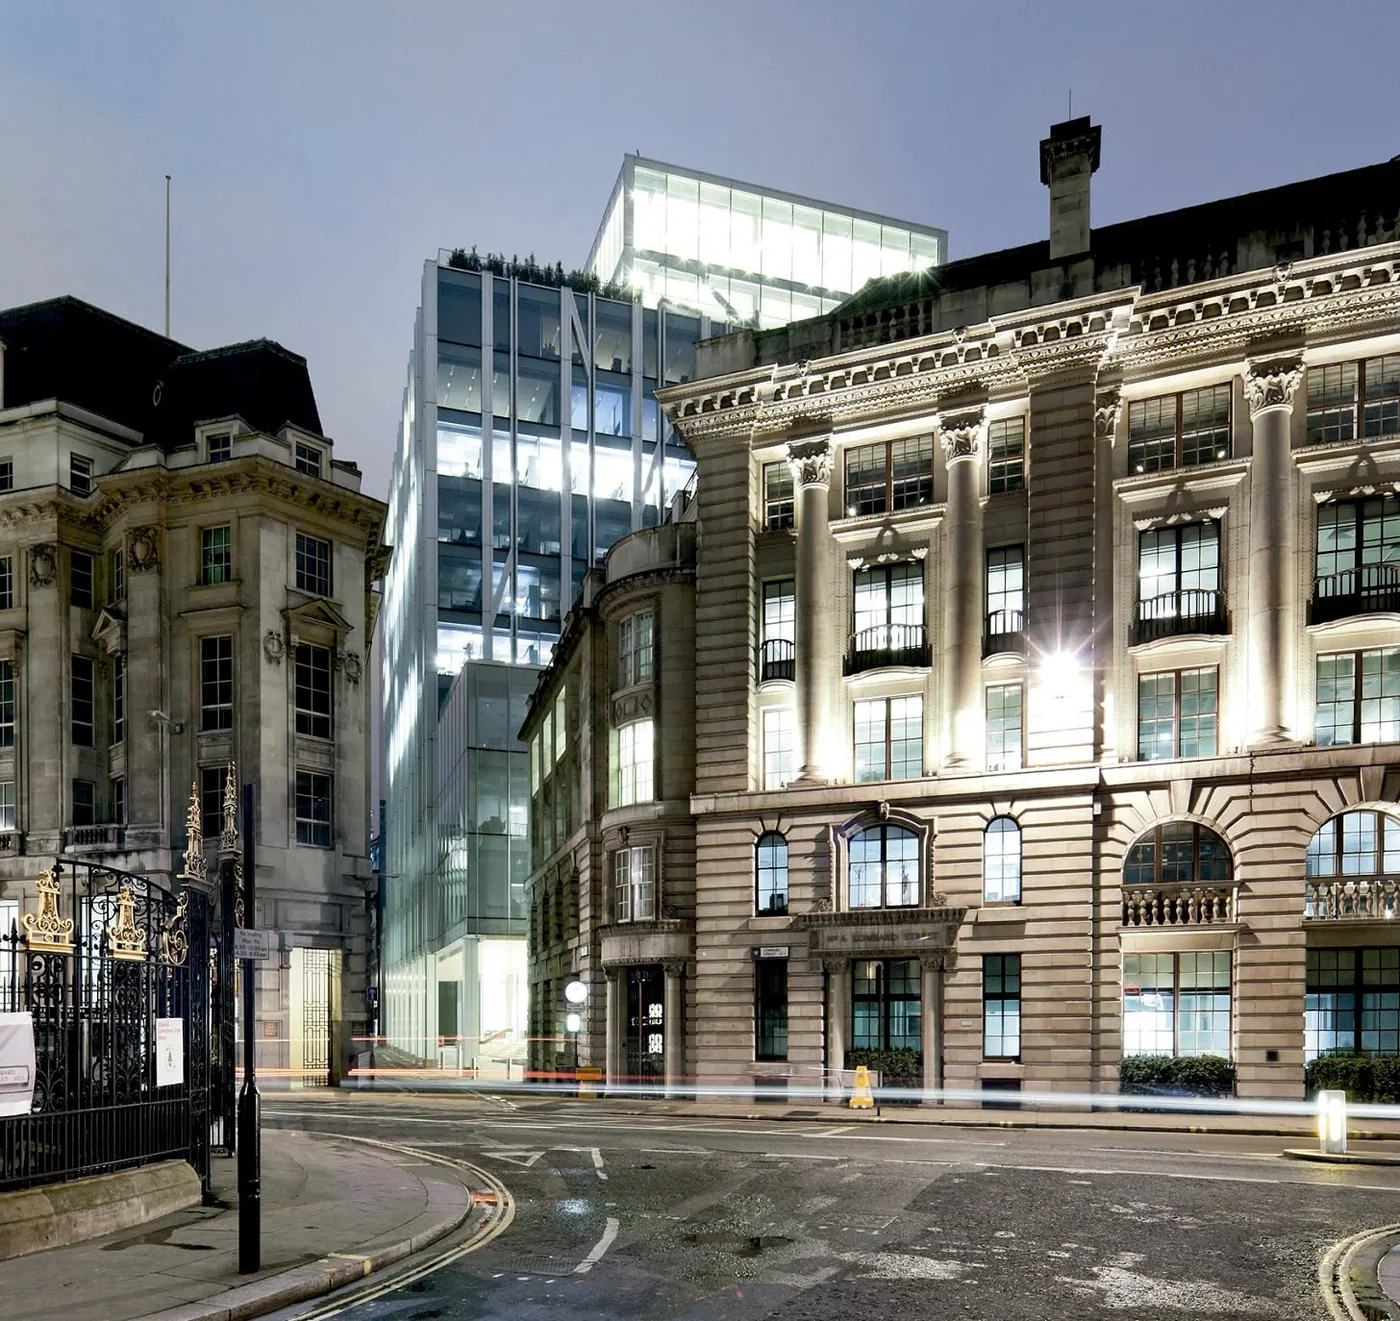
de outro, a presença quase museológica do passado: documentos, livros-caixa, correspondências preservadas como se fossem um data room analógico da trajetória da casa.
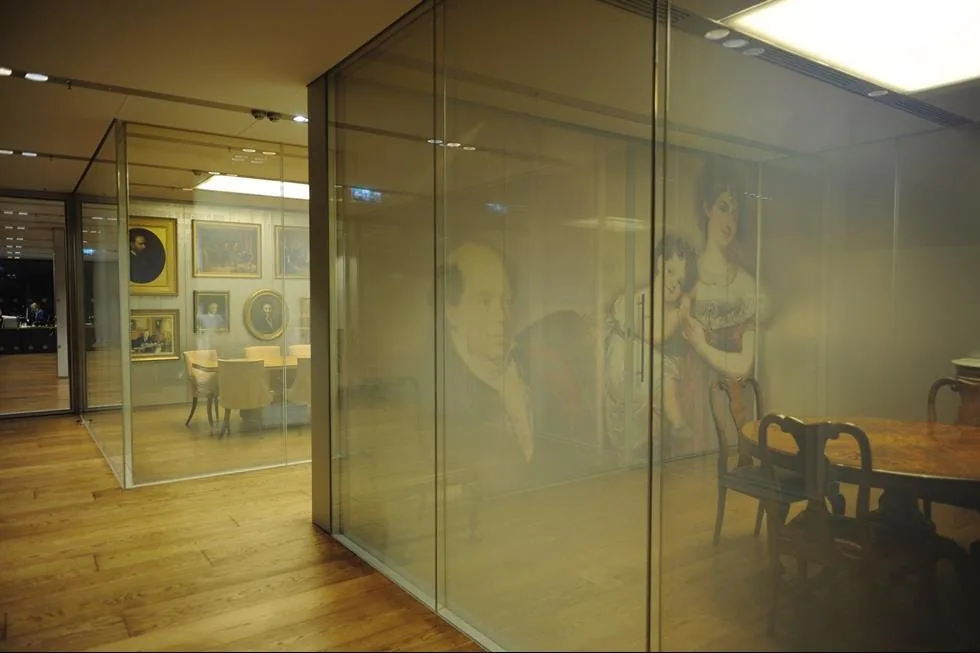
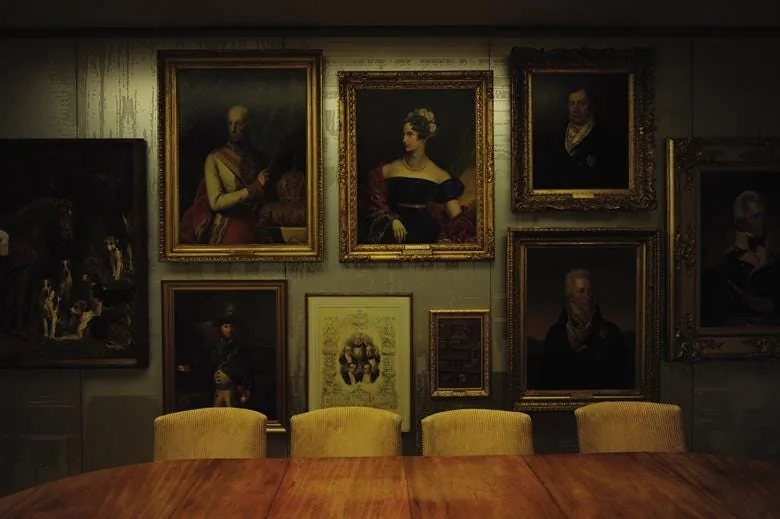
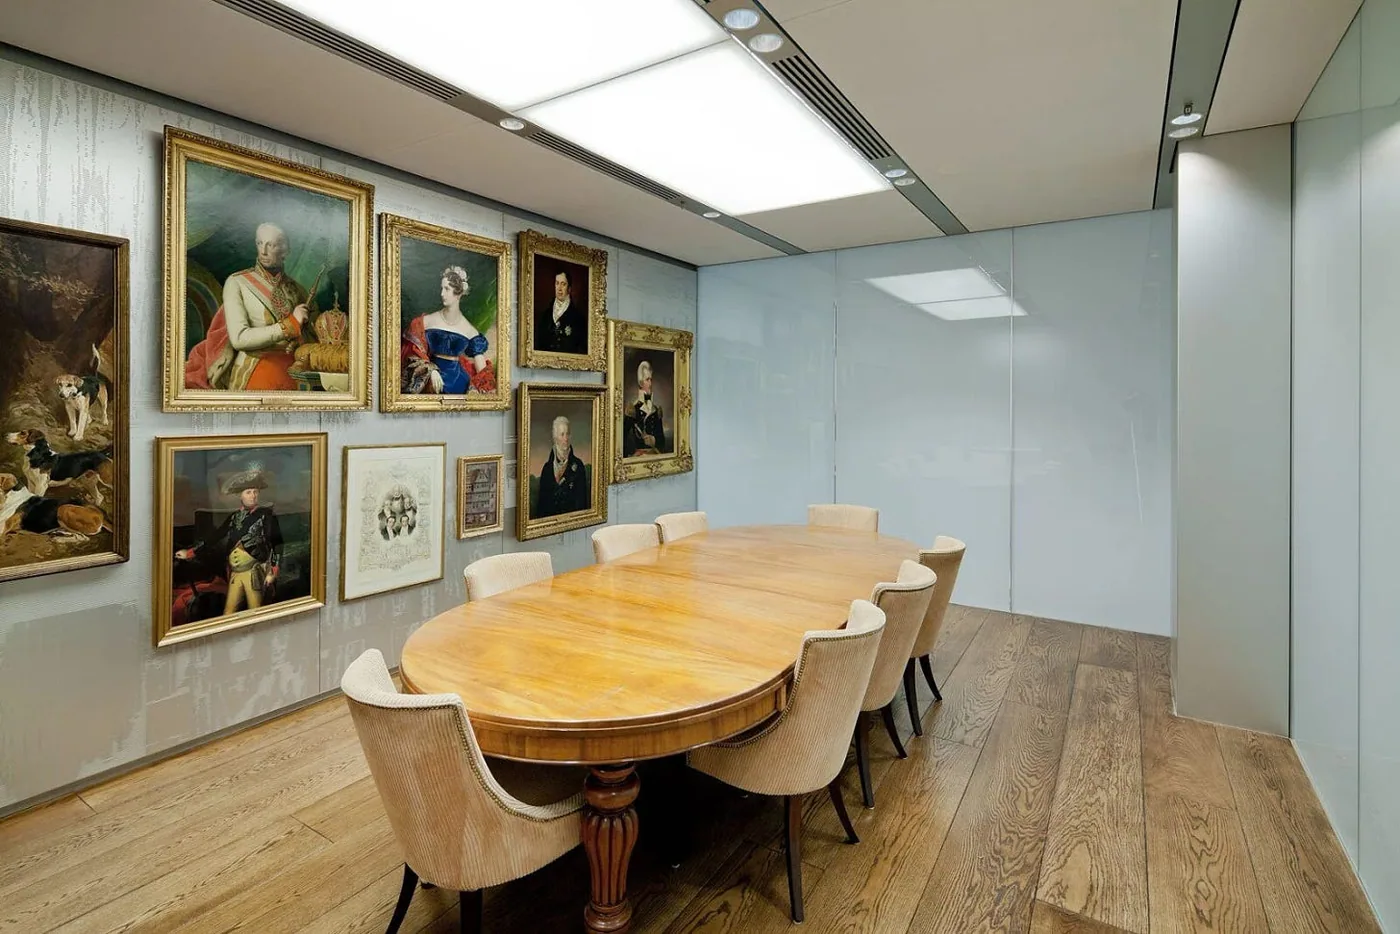
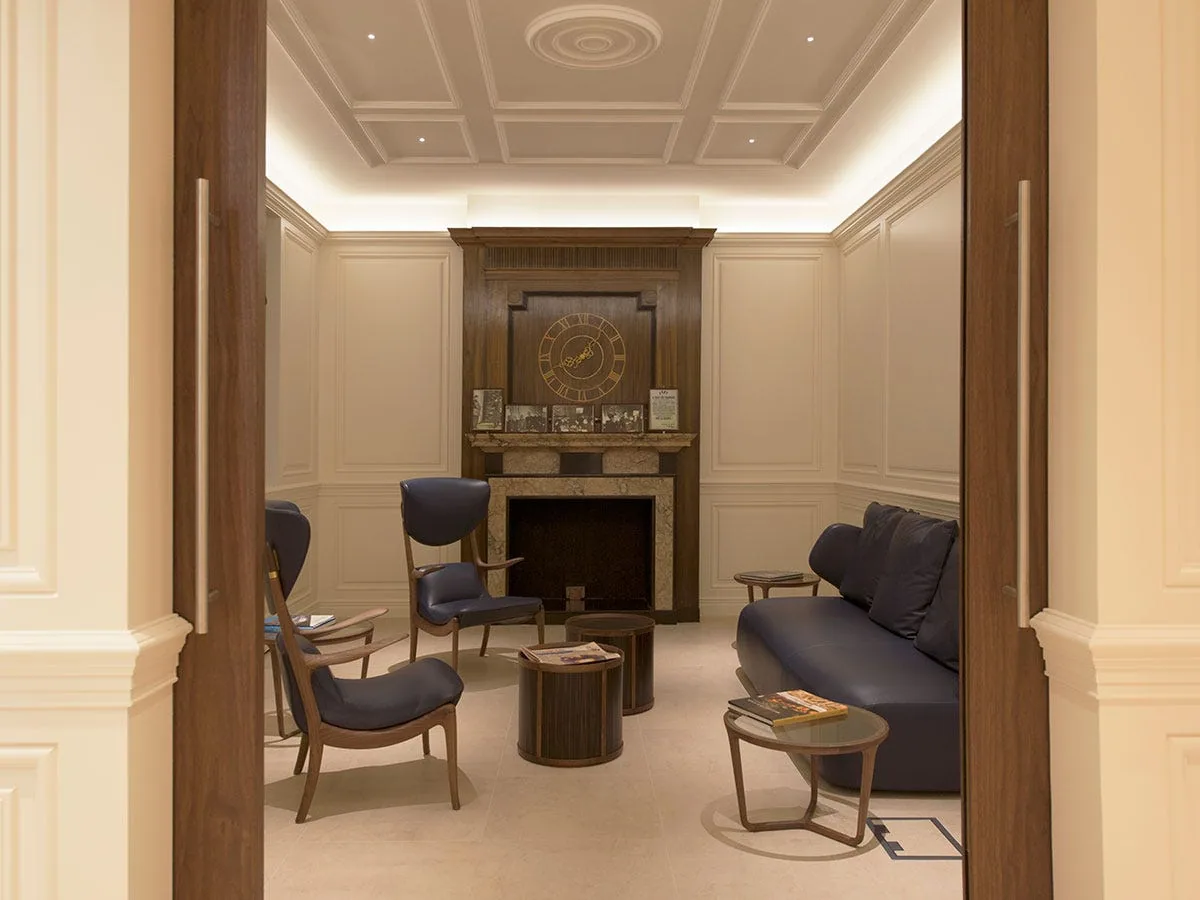
o recado é direto: a empresa quer ser lida como player plenamente moderno, mas ancorado em uma memória institucional que precede boa parte dos concorrentes listados com quem compartilha o skyline de londres.
existe aqui uma camada que vai além do anedótico. sedes como new court funcionam como interface entre três dimensões difíceis de alinhar:
governança – quem decide
modelo de negócios – como a empresa faz dinheiro
percepção externa – o que reguladores, clientes e pares acreditam que ela seja
em cada reforma, a rothschild ajusta esse triângulo: mais opacidade quando o negócio depende de discrição política; mais monumentalidade quando precisa cristalizar poder soberano; mais transparência quando se torna também gestora de patrimônio privado num ambiente regulatório sofisticado.
há, por fim, um ponto que retorna à pergunta central deste texto. new court permanece, mas o mundo em volta se moveu do concerto europeu para o eixo wall street–nova york.
o prédio, por si só, não protege contra perda relativa de protagonismo. o que ele oferece é outra coisa: uma âncora de identidade para uma empresa que precisou redesenhar produtos, teses e geografias sem romper com o próprio mito de origem.
se a rothschild conseguiu atravessar dois séculos sem se transformar em conglomerado indistinto, é em parte porque tratou seu endereço como aquilo que muitos grupos familiares ainda subestimam: um ativo estratégico de longo prazo, onde se inscreve — em fachada, planta e circulação — a forma como o capital daquela casa pretende continuar existindo.
lições operacionais para casas de investimento em 2025
olhar para a rothschild como “história bonita” é um desperdício.
o valor está em tratá-la como um backtest em escala continental: o que acontece quando uma casa de investimento leva às últimas consequências uma certa combinação de estrutura societária, cultura de risco e forma de se relacionar com poder político e econômico.
se a gente traduz isso para a agenda de hoje — wealth management global, multi family offices, plataformas de investimentos com ambição multigeracional —, dá para extrair pelo menos três blocos de aprendizado concretos.
onde, exatamente, está o edge de uma empresa? na rothschild do século XIX, a vantagem não era apenas “capital” ou “acesso a mandatos soberanos”. era a capacidade de combinar três coisas: informação assimétrica, governança extremamente alinhada e presença física em múltiplas jurisdições. qualquer casa que hoje se proponha a lidar com UHNW, cross-border wealth ou crédito privado em escala precisa responder, sem autoengano, à mesma pergunta: qual parte do meu modelo é realmente difícil de replicar? é o deal flow proprietário? é a capacidade de originar em geografia onde poucos têm licença? é um tipo específico de inteligência de risco? ou estou, de fato, apenas montando prateleira com ativos de terceiros em cima de uma marca bem cuidada?
talento e fronteira. o caso belmont não é apenas um drama pessoal de um agente subaproveitado; é um espelho incômodo para estruturas que ainda tratam todo mundo fora do núcleo controlador como “prestador de serviço sofisticado”. no mundo atual, em que boa parte da inovação em produtos, tecnologia e relacionamento com cliente vem de gente que não tem o sobrenome do fundador, repetir o padrão rothschild é uma forma lenta de autossabotagem. a pergunta operacional aqui é simples e difícil: quais são as decisões estratégicas — geografia, produto, segmento de cliente — que, na prática, ainda estão reservadas a um círculo tão estreito que nenhum “belmont” contemporâneo consegue atravessar? e, inversamente, em que ponto faz sentido criar estruturas de partnership, co-investimento ou equity real para atrair e reter quem poderia ser o “organizador da casa” em uma nova fronteira?
como tratar “modelo de negócio” como risco mensurável, e não apenas como tradição. para uma asset, um multi family office ou um banco com ambição de wealth global, isso significa incluir, na prática, perguntas de governança dentro do mesmo raciocínio com que se avalia risco de crédito ou de mercado. exemplos concretos:
concentração de voto e de veto em um único indivíduo ou núcleo familiar aumenta a probabilidade de underinvestment crônico em geografias novas?
as regras de sucessão interna (quem pode ser partner, quem pode sentar no IC, quem tem direito a voto em decisões de longo prazo) estão desenhadas para preservar apenas o patrimônio atual ou também para capturar a próxima curva de crescimento?
há mecanismos formais para que talentos “de fronteira” — tecnologia, dados, juristas cross-border — tenham voz real na definição de produtos, riscos e prioridades, ou eles são, na prática, fornecedores qualificados de serviço para uma estrutura que decide sozinha?
no limite, o que a rothschild oferece é um antídoto contra duas ilusões comuns no mercado financeiro:
a primeira é a ideia de que basta ter “bom produto” e “boa gestão” para garantir relevância estrutural. a família mostra que é possível ter tudo isso e, ainda assim, perder o eixo principal do jogo porque o modelo de poder não se atualizou na mesma velocidade que as geografias e os mercados.
a segunda é a crença de que questões de cultura e controle são “intangíveis demais” para entrar em planilha. quando a gente observa o custo de oportunidade de não ter construído um franchise americano robusto no século XIX, fica claro que o P&L de uma casa, em janelas de 30–50 anos, é tão determinado por decisões de governança quanto por qualquer stock picking brilhante.
talvez o uso mais inteligente do “paradoxo rothschild” seja como checklist. antes de replicar, quase por reflexo, a combinação de controle concentrado, family branding e aversão a diluição que tornou a casa europeia tão bem-sucedida no século XIX, vale rodar o filme até o fim: em que cenário essa mesma combinação pode, daqui a vinte ou trinta anos, nos impedir de estar no continente certo, com as pessoas certas, fazendo as operações que realmente definem preço?
a história dos rothschild não oferece uma resposta pronta. oferece algo mais valioso para quem trabalha com risco: um espelho.
quem tiver coragem de se olhar ali com honestidade provavelmente não evitará todos os erros — mas tem mais chance de não errar justamente no século em que o jogo muda de eixo.
quem define o próximo século
no fim, a história da rothschild não é só sobre uma família que teve acesso privilegiado a reis, primeiros-ministros e banqueiros centrais.
é sobre o que acontece quando uma casa de investimento leva a sério, por mais de duzentos anos, algumas escolhas estruturais: permanecer privada, concentrar controle, operar com responsabilidade ilimitada por boa parte da sua trajetória e tratar governança como extensão direta de laços de sangue.
por algumas décadas, isso produziu um efeito quase imbatível: enquanto estados-nação ainda aprendiam a gerir dívida pública, a família já rodava, na prática, um sistema privado de intermediação de risco soberano e financiamento de infraestrutura.
a casa se tornou, ao mesmo tempo, dealer, bookrunner, provedor de liquidez e curador informal de quais projetos mereciam ou não sair do papel. poucos grupos, em qualquer época, conseguiram combinar de forma tão concentrada informação, relacionamento e capital.
o que torna o caso interessante, sobretudo para profissionais de investimentos, é o desfecho parcial: a rothschild não implode, não quebra, não vira exemplo de desastre. ela faz algo mais sutil e mais comum — gradualmente, perde o lugar de eixo do sistema.
continua relevante, continua lucrativa, continua sendo nome respeitado em advisory e wealth management. mas deixa de ser a estrutura que define, sozinha, o preço e as condições de financiamento dos grandes movimentos geopolíticos. quem assume esse papel, no século XX, é um conjunto de casas americanas com outro desenho societário, outra relação com mercado de capitais, outra tolerância à diluição e ao compartilhamento de poder.
é aqui que a história deixa de ser sobre eles e passa a ser, inevitavelmente, sobre nós.
toda casa de investimento, todo multi family office, toda plataforma de wealth que hoje se projeta para “o longo prazo” está, de algum modo, escolhendo um lado nesse trade-off: quanto de controle concentrado está disposta a preservar; quanto de talento externo está disposta a transformar em poder real; quanto de apetite tem para adaptar o modelo à medida que a geografia do capital muda.
o “paradoxo rothschild” não é, portanto, uma curiosidade do século XIX. é um lembrete de que, em janelas de 30, 50, 100 anos, o risco que define quem domina um ciclo raramente é o de errar um ativo específico. é o de insistir em um modelo organizacional que já produziu todas as margens que podia na geografia certa — e que, por fidelidade a si mesmo, não consegue ir a tempo para o próximo continente.
quem estiver hoje desenhando estruturas que querem atravessar gerações talvez precise menos de uma nova “tese” e mais de um exercício de honestidade — olhar para o próprio contrato social, para o próprio organograma, para o próprio círculo de decisão e perguntar, sem romantização: se o centro do jogo se mover de novo, como se moveu da europa para wall street, o nosso modelo está preparado para seguir o capital — ou para explicar, com muita elegância, por que ficou para trás?
insights sobre marketing, tecnologia, negócios e o tendências no mercado financeiro.
assinar a carta