o ciclo 2020→2025 explicado em dados
o erro da indústria foi confundir crescimento com maturidade
não foi surpresa. a consolidação que muita gente está tratando como “evento” já estava desenhada nos gráficos desde 2020.
se você trabalha em gestão ou RI, em uma plataforma ou lidera um escritório, esse texto é um convite a trocar a visão de fotografia por visão holística.
2025 não tem premiado quem fala mais alto, mas quem enxergou cedo o que as curvas estavam dizendo.
olhe para trás: a base de assessores cresceu, o funil desacelerou, a geografia de investidores expandiu, a custódia ganhou tração fora dos bancões e os CNPJs começaram a se juntar. nada disso é “efeito colateral”.
o objetivo da nossa conversa de hoje é simples: mostrar, com as mesmas fontes públicas que todo mundo tem acesso (e que quase ninguém acessa — e muito menos analisa), como as cinco curvas de 2020→2025 já antecipavam o que estamos vivendo.
vamos transformar número em decisão:
onde abrir (ou não) mais uma frente
como falar com um escritório que atende ≤1 mi, 1–10 mi ou >10 mi
que tipo de material uma gestora precisa colocar na rua para ser levada a sério por um escritório consolidado
por que alternativos só funcionam quando o risco está explicado no relatório (e não apenas no pitch)
você vai ver os gráficos. mas o que interessa é o que eles pedem de você.
se a curva de credenciados × vinculados mostra absorção mais seletiva, sua estratégia não é contratar a qualquer custo — é encaixar serviço por faixa e melhorar taxa de ativação.
se o funil de exames e novos credenciados desacelera, não é sinal de retração; é sinal de que habilidade e processo viraram vantagem.
se a densidade por praça sai do eixo e cria nichos no interior, a expansão vira tese local — com direito a linguagem, parceiros e calendário comercial com sotaque.
se a custódia do varejo nas plataformas sobe e concentra, o cliente passa a comprar solução completa (investimentos + crédito + previdência + seguros) e a tolerância a improviso cai.
e se a consolidação é a regra, não a exceção, minha pergunta muda: você está preparado para operar dentro do playbook dos grandes — ou para ser comprado por eles?
os sinais que já estavam lá (e como eles explicavam 2025)
de 2020 a 2025, os dados públicos já mostravam três curvas nítidas: base crescendo, funil desacelerando, operação padronizando. quem leu esse cenário cedo migrou de “contagem de crachá” para gestão de base ativa, e de vitrine de produto para operação de serviço por faixa de patrimônio.
escala de assessores
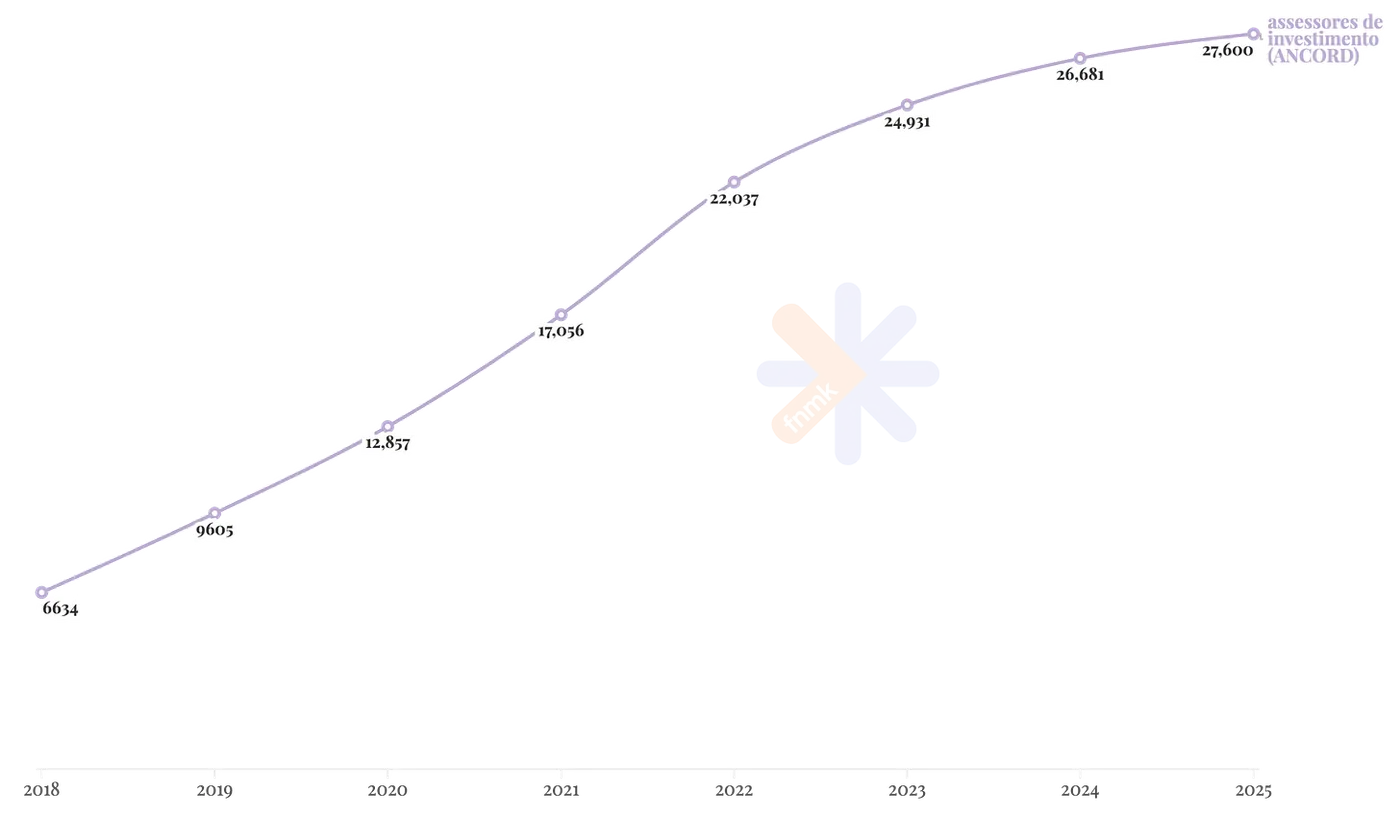
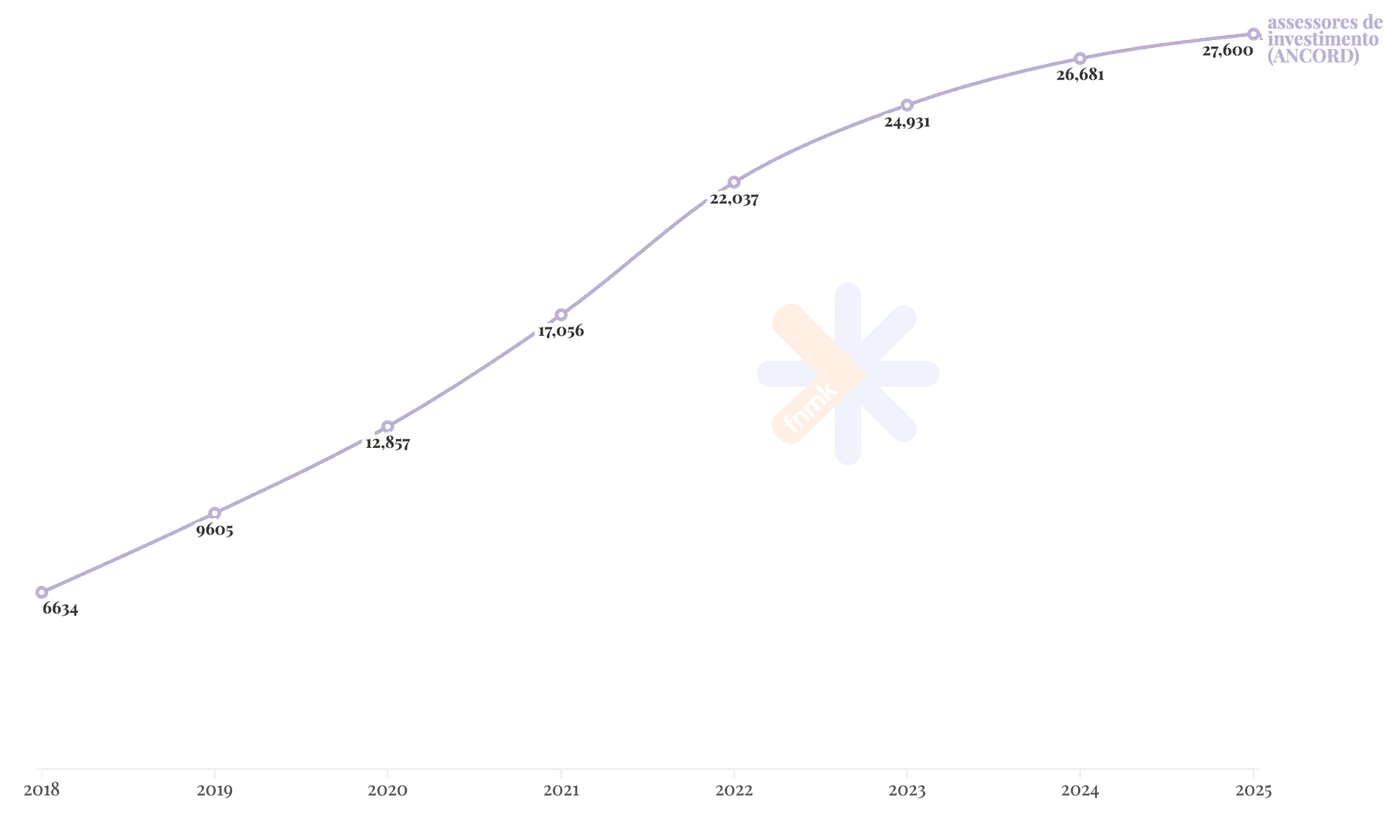
fonte: ANCORD 2020 fecha com ~12,9k assessores (ANCORD); 2023 bate 25k; 2024 soma +3,7k credenciados, mas com menos exames; jun/25 crava 27.556.
já sabíamos que não seria um “boom eterno”, mas sim um crescimento filtrado. quem percebeu isso trocou metas de contratação por metas de AUC/AI, receita/AI, NPS e retenção.
estoque trabalhando mais que o fluxo
o período 2022→2024 já apontava para essa seleção. em 2025, a foto confirma: o que sustenta o P&L é produtividade por carteira e qualidade de atendimento, não o volume bruto de clientes.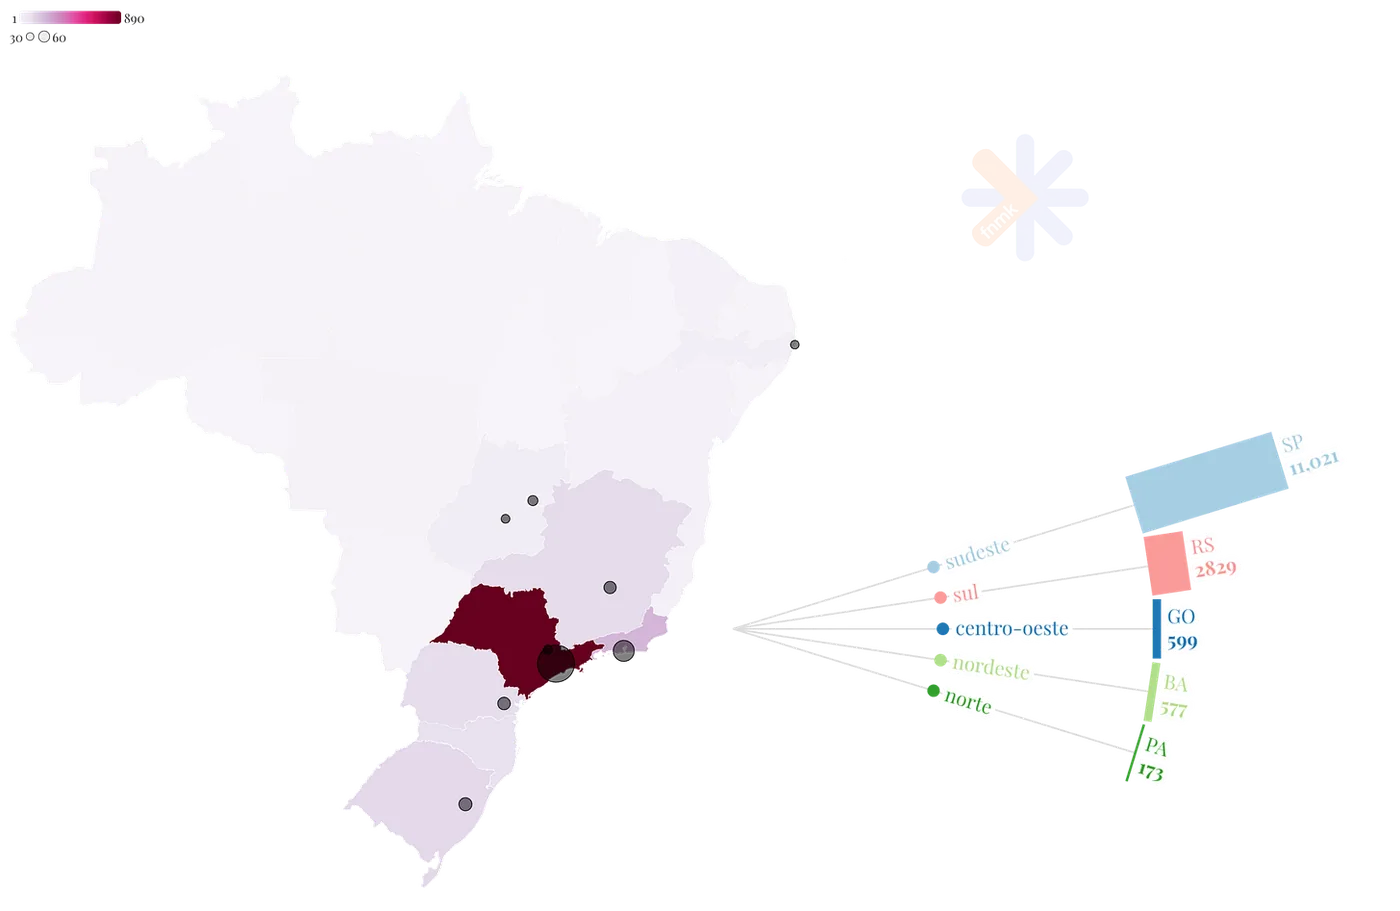
fontes: ANCORD; fnmk capital hub. capilaridade com lógica de nicho
durante esses anos, o sudeste fica estável na casa de ~62% de concentração dos AAIs, mas a interiorização (agro/indústria) apareceu cedo — 2020 já antecipava. 2025 só consolidou: efeito de rede local virou vantagem competitiva (CAC menor, indicação maior, times estáveis).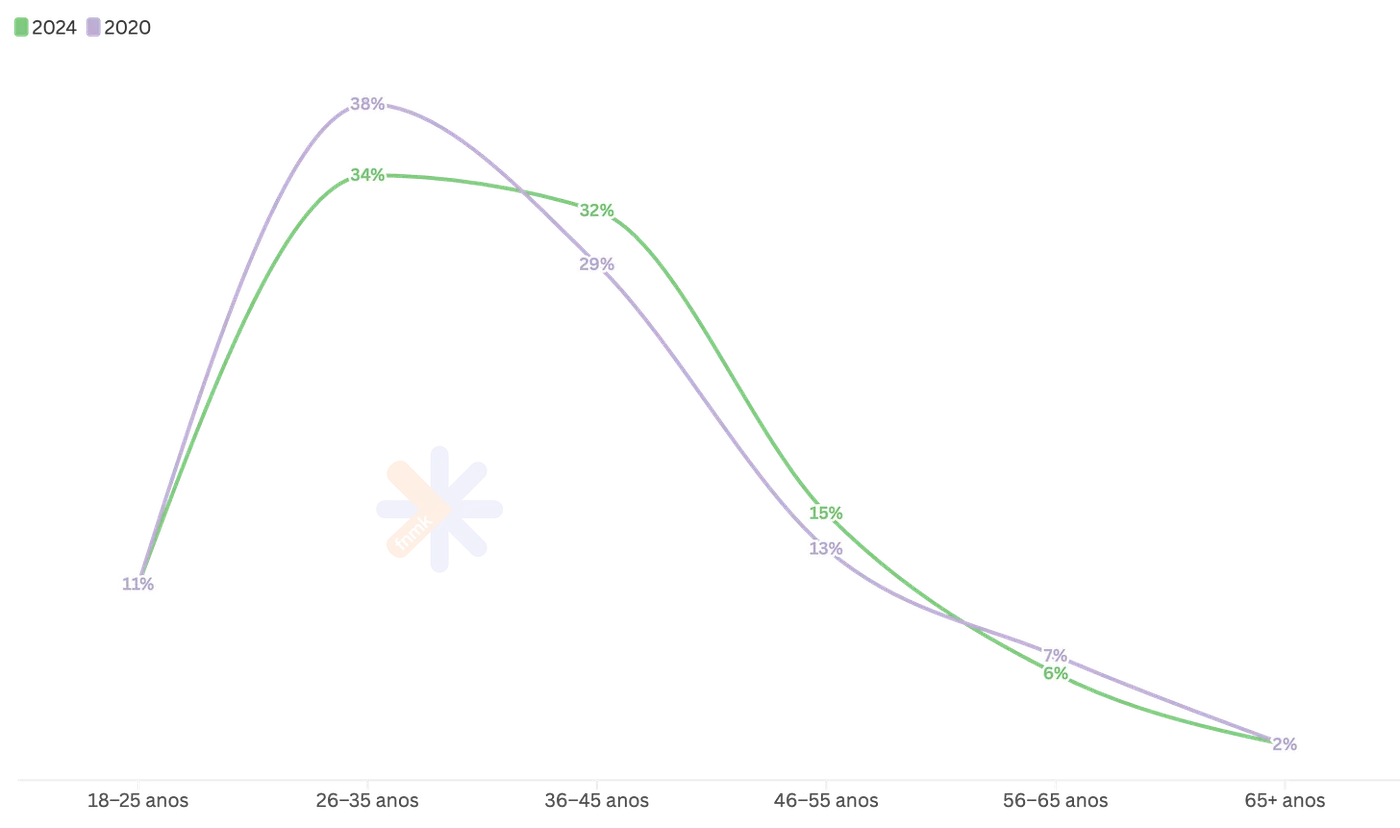
fonte: ANCORD demografia estável
faixa 26–45 dominante desde 2021/22. o sinal aqui foi a diversidade como canal de aquisição (novos nichos, linguagem, LTV diferente). as casas que se prepararam para isso hoje têm mix de receita melhor.plataformas como outdoor da disputa
custódia recorde (XP >R$1,3 tri; BTG ~R$1,55 tri no 1T25) não caiu do céu: o mix de serviço mudou. 2024 já mostrava escritório saindo do “produto” para planejamento; 2025 só oficializou (movimentos fee-based, multicustódia, pacotes 360 para HNW/UHNW).consolidação previsível
o dado que pouca gente cruzou: densidade regional + assimetria operacional = alvo de M&A. as fusões/aquisições são consequência, não causa.dados como prova de valor
relatórios consistentes + compliance — isso já estava no radar técnico em 2024. 2025 só transformou em “critério de escolha”. o provedor neutro de dados virou peça-chave do pós-M&A (com tempo de sinergia caindo, atrito de cliente despenca).
o que os dados nos contam sobre a maturidade da indústria?
1) escala com troca de motor (cresce, mas muda a forma de crescer)
a base de AAIs (PF) quase dobrou de 2020 (12.857 credenciados) para 2023 (25.019), enquanto os vinculados foram de 9.938 (2020) para a casa de 19 mil (2023). em 2024, entraram 3.738 novos credenciados, mas o gráfico mensal mostra estoque estabilizando/cedendo (patamar perto de 26,7k no início do ano, algo na casa de 24,9k no fim), sinal de churn e seleção mais duros.
2) menos pulverização, mais consolidação
2024 sugeriu um ajuste fino: vinculados caem de ~19,9k para ~17,9k no ano. nas sociedades (PJ), leve redução no ano (credenciadas ~1.263→1.161; vinculadas ~1.390→1.250), típico de consolidação operacional.
3) volume menor, qualidade maior
o pico de exames foi 2022 (13.145); em 2023 foram 11.749 (-10,6% a/a) e em 2024 somaram 9.520, com 4.070 aprovações. a própria reforma do exame foi preparada ao longo de 2024 para submissão ao regulador.
4) educação contínua virou padrão de indústria
PEC nasce em 2021;
em 2022, +12,5 mil AIs completam o 1º ciclo;
em 2023, a CVM amplia o peso dos intermediários (de 30 para 100 dos 150 créditos) e >90% dos vinculados cumprem o PEC;
em 2024, >85% dos vinculados cumprem, com 681 cursos e 12.441 créditos disponíveis (3.975 gratuitos), além de projetos como o PEAB (parceria com BlackRock) para dar escala ao conteúdo.
5) oportunidade de diversidade
o retrato segue 79% homens / 21% mulheres; sudeste 62,1% e sul 23,8%. a estabilidade do mix é bom para previsibilidade de go-to-market, mas mantém lacunas de diversidade com impacto comercial para quem não se preparou.
6) infra regulatória e reputação: menos exceção e mais regra
de 2020 em diante, o canal ganhou provas remotas (exame em casa) e processo 100% digital; 2023 reorganiza o credenciamento (CVM 178) e reforça o PEC; 2024 mantém a cadência (novas certificações CCA e AGRO 100, parceria com B3 no PQO). campanhas públicas como “invista com segurança” ancoram educação do investidor e combate a golpes.
7) demanda do varejo: base de investidores expandida e “normalizada”.
o boom de PF de 2020–2021 (B3 em 3,1 milhões de CPFs em out/20; 4 milhões em out/21) sustentou a escalada da assessoria; de lá pra cá, a indústria reequilibrou o crescimento com processo e compliance.
até dezembro de 2024, a assessoria se mostrou uma indústria que busca mais regulação, educação e padrões, com crescimento menos barulhento e mais dirigido a qualidade e retenção. enquanto o ciclo 2020–2023 foi de expansão, 2024 foi o freio de arrumação que separa headcount de capacidade de atendimento.
onde estão as oportunidades?
o recado das curvas é simples: a base está formada, o funil ficou seletivo, a custódia cresceu e a cadeia encurtou. isso muda como vender, onde crescer e o que precisa estar na mesa para ser escolhido. abaixo, o mapa — prático, direto, aplicável.
1) faixa de patrimônio: a conversa certa para cada degrau
spoiler: não é só segmentação de CRM.
≤ R$ 1 mi — organize o básico com visão de futuro
como falar: menos jargão e mais calendário didático (o que acontece nos próximos 90/180/365 dias).
o que funciona: materiais curtos, gráficos comparáveis e linguagem acessível com argumentos de “por que agora?”
R$ 1–10 mi — desenho patrimonial e eficiência
como falar: tese + use case; mostrar trade-offs e impacto no fluxo de caixa.
o que funciona: kit de comunicação em camadas (visão técnica para alocador, Q&A e material para o cliente receber com informações claras e simplificadas).
> R$ 10 mi — “coordenação e legado”
como falar: agenda executiva (quarterly review com metas objetivas)
o que funciona: dossiê robusto, cenários de liquidez e quem responde quando der errado.
não foque em vender o que a faixa não compra — e aqui eu falo mais sobre a comunicação da gestora com o assessor/MFO do que sobre a ponta final.
2) território: geografia virou estratégia de aquisição
o mapa e ranking de cidades mostram onde o jogo é caro e onde há espaço.
como priorizar praças
densidade funcional (AIs/mil hab. + número de escritórios) — o que é suficiente para efeito de rede, não a ponto de saturar preço
base empresarial (agro/indústria/serviços locais) — que é quem paga a conta do crescimento.
estabilidade de time — rotatividade alta = CAC alto escondido.
como atuar
para gestoras/RI: roteiro geo-contextualizado (dados da praça + narrativa de alocação que conversa com a economia local). eventos pequenos, frequentes, com follow-up medido.
para escritórios: pacote “go-to-market de praça” (parceiros contábeis/jurídicos, mídia local, calendário comercial).
3) produtos: relatório que o assessor usa
o funil seletivo acabou com o pitch genérico. o que funciona é o que tem documentação usável no papo entre assessor e investidor final.
mínimos não negociáveis
ficha técnica com risco, cenário, governança, quem decide e quando.
anexos prontos: informações ajustadas por faixa de patrimônio e fluxo de comunicação com o assessor. RIs: estar disponível para tirar dúvidas e repassar o cenário faz toda a diferença.como medir eficácia
tempo de ativação pós-reuniões, taxa de retrabalho de dúvidas, aderência por faixa. se não dá para medir, o trabalho não foi feito.
a lógica de consolidação
consolidação não foi um “evento”— foi uma resposta a o que as curvas antecipavam: estoque maduro, funil seletivo, hubs regionais com efeito de rede, custódia crescente e exigência de padrão. quando esses vetores se cruzam, o mercado naturalmente reduz interlocutores e aumenta a régua.
por que a consolidação acelerou?
margem & escala — custos fixos de compliance, tecnologia e atendimento subiram; sem escala, o custo operacional fica inviável.
cliente mais exigente — quer pacote 360 (investimentos+crédito+seguros+previdência+sucessão/offshore), com reporting bem feito. improviso não funciona no HNW.
dados & integração — quem integra rápido reduz atrito e captura sinergia antes.
geografia & efeito de rede — densidade por praça baixa CAC e estabiliza times; hubs nichados ganham poder de barganha.
KPIs que contam em cenário de consolidação
tempo de sinergia (D+30/60/90 entregues)
retenção de AUC e churn por faixa
tempo de resposta por praça/faixa
NPS pós-integração e taxa de retrabalho (dúvidas que voltam ao time)
aderência de produtos por faixa (compliance-friendly)
como competir nesse cenário?
especialização de nicho: setor/território/ faixa com proposta única — e métrica de ativação que prove isso.
alianças operacionais: provedores neutros de dados/relatórios para reduzir fricção e acelerar sinergia com terceiros.
contratos de serviço: SLOs em linguagem de cliente (prazos, marcos, responsáveis), não só comercial.
consolidação premia coerência operacional. quem chega com dados que reduzem dúvidas, escopo que a faixa entende e comunicação que faz sentido para a praça se torna “fácil de fazer negócio”.
inteligência de mercado como vantagem competitiva
como usar dados públicos para decidir onde entrar, com quem falar e como se posicionar?
regra: mercado mede contexto. negócio mede fricção. os dois andam juntos.
três cortes que transformam números em insight
série temporal: encontre pontos de inflexão — onde a curva mudou — e pergunte “o que fizemos diferente ali?”.
faixa de patrimônio: mapeie o que cada degrau compra e o que não compra.
praça: classifique cidades em caras (saturadas), eficientes (densidade “na medida”) e apostas (densidade baixa, base empresarial forte).
erros comuns (e contramedidas)
confundir expansão com absorção: troque meta de headcount por meta de ativação e retenção.
levar o mesmo material para todas as faixas: crie versões ajustadas: ≤1 mi (calendário e simplicidade), 1–10 mi (eficiência), >10 mi (governança e legado).
ignorar geografia: priorize escritórios com efeito de rede; mensure CAC por praça.
conflitar produto com narrativa: narrativa é do objetivo do cliente. produto é consequência.
perguntas para se fazer
quais curvas mais explicam seu resultado nos últimos 12 meses?
seu tempo de ativação melhorou onde a densidade é maior — ou só aumentou o CAC?
qual faixa de patrimônio tem mensagem ajustada hoje no seu material?
quais praças você deveria pausar em 2025 — e quais deveria dobrar a aposta?
dados públicos não são uma vantagem “de quem tem acesso”; são uma vantagem de quem sabe cruzar. quando você cruza os gráficos com o seu dashboard interno, sai do achismo e entra no degrau da coerência: lugar certo, mensagem certa, escopo certo. o resto é ritmo e disciplina.
as curvas de 2020→2025 já avisavam que escala sem organização significaria custo, expansão de praça sem preparação engoliria margem e produto sem relatório morreria no e-mail sem resposta.
ficou claro que crescimento barulhento < retenção consistente.
o problema não é a falta de dado no brasil. é a falta de cultura de leitura de dado. temos muitas informações públicas, mas pouca disciplina de organização, cruzamento e rotina de análise. e, sem isso, dado continua sendo decoração de relatório, e não ferramenta.
cenários como esse não premiam acesso à informação. premiam maturidade de interpretação. a verdadeira vantagem não está em “ter os números”, está em transformar gráfico em critério para tomada de decisão.
insights sobre marketing, tecnologia, negócios e o tendências no mercado financeiro.
assinar a carta