o alzheimer cabe na planilha?
o que um wealth manager em NYC me contou sobre doença, dependência e herança
na sala de reunião, ele falava de herança, doença, envelhecimento e ETFs na mesma frase, como se tudo fizesse parte do mesmo arquivo de excel. e faz.
mark é parte do time de wealth management de um grande banco em nova york. ele olha, todos os dias, para o dinheiro de famílias que já “chegaram lá”: patrimônios consolidados, várias gerações, decisões que impactam filhos, netos e, muitas vezes, instituições.
a conversa poderia ter sido mais uma sobre alocação em tempos de AI, juros e eleições. mas em algum momento ele parou na palavra que quase nunca aparece em deck de family office: alzheimer.
ele colocou um número em cima da mesa: algo entre 150 e 200 mil dólares por ano, por 5 a 7 anos, em cuidados de longo prazo. residência assistida, equipe 24/7, estrutura para alguém que não consegue mais decidir sozinho, mas continua vivo – e caro.
esse é o tipo de linha que não entra nas projeções otimistas de “longevidade”, mas desmonta qualquer plano sucessório mal preparado.
é importante fazer um parêntese: essa é a visão de um wealth americano. os números que ele citou nascem de um sistema de saúde, de seguros e de previdência que não se replica 1:1 no brasil. as soluções técnicas que ele usa – tipos de seguro, formatos de trust, regras específicas de IRAs e roth – respondem a uma arquitetura jurídica e fiscal muito própria dos estados unidos.
mas o incômodo que fica é universal:
por que saúde, dependência e deterioração cognitiva ainda são tratadas como “detalhe” em vez de cenário central no planejamento de grandes fortunas?
no brasil, é comum ver apresentações sofisticadas sobre sucessão, holdings, fundos exclusivos, previdência, offshore. fala-se de imposto, governança, consolidação de custódia, diversificação global. raramente alguém projeta, com a mesma frieza, o que acontece se um dos patriarcas passa dez anos precisando de cuidados integrais. quem decide? quem administra? de onde sai o dinheiro, em qual ordem, com qual impacto sobre o resto da família?
foi isso que essa conversa escancarou pra mim: enquanto o wealth americano já começa a tratar alzheimer como linha de DRE – uma variável de stress test do patrimônio –, boa parte do mercado brasileiro ainda empurra o tema para a gaveta do “a gente vê depois”.
nesta edição da vaultline, eu quero usar essa visão americana como lente, não como receita. entender como um wealth manager de nova york incorpora doença, dependência e medo no desenho de riqueza multigeracional – e discutir o que faria sentido adaptar, questionar ou criar aqui, na realidade de famílias brasileiras de alta renda que ainda falam muito pouco sobre o custo de precisar ser cuidado.
quando saúde entra na conta
alzheimer, nos casos que mark acompanha, costuma custar algo entre 150 e 200 mil dólares por ano, durante 5 a 7 anos. não é um pico isolado: é uma linha de despesa recorrente, pesada, e que normalmente começa num momento em que a família já está lidando com perda de autonomia, culpa e decisões difíceis.
faz a conta rápida: em cenário moderado, você está falando de 1 a 1,4 milhão de dólares só em cuidados de longo prazo para uma única pessoa. em muitos casos, esse número convive com:
manutenção do padrão de vida do cônjuge saudável;
apoio financeiro a filhos e netos;
impostos sobre herança e ganhos;
outras despesas de saúde “normais” do envelhecimento.
no modelo americano, isso passa por:
residências especializadas,
equipe 24/7,
estrutura privada de saúde,
pouca cobertura pública efetiva para esse tipo de cuidado.
US - quanto custa, na prática, cuidar de alguém com demência?
o Cost of Care Survey 2024 publicado por Genworth/CareScout traz tabelas nacionais e por estado. Para 2024 (em dólares anuais, mediana nacional):
califórnia: até US$ 182.135/ano (quarto privado)
connecticut: US$ 198.925/ano
oregon: US$ 205.130/ano
washington, DC: US$ 200.385/ano
é um desenho de custo que não se replica exatamente no brasil. aqui, o mix é outro:
parte da família tende a absorver o cuidado em casa;
o SUS existe, mas tem limitações óbvias;
planos de saúde privados cobrem uma parte do processo, mas não tudo;
o mercado de residenciais sênior e estruturas de long term care ainda é pequeno, caro e pouco discutido.
mas a lógica é a mesma: longevidade custa caro justamente quando a capacidade de decidir e produzir diminui. e se isso é verdade para a classe média, é ainda mais sensível para famílias com patrimônio relevante, porque:
há mais ativos a proteger,
há mais gente dependendo desse patrimônio,
há mais tensão em torno de “quem decide o quê” quando a lucidez falha.
o que o mark está fazendo, na prática, é trazer o alzheimer para o mesmo lugar da inflação e do imposto: cenário base de planejamento, não exceção trágica.
demência como linha de DRE
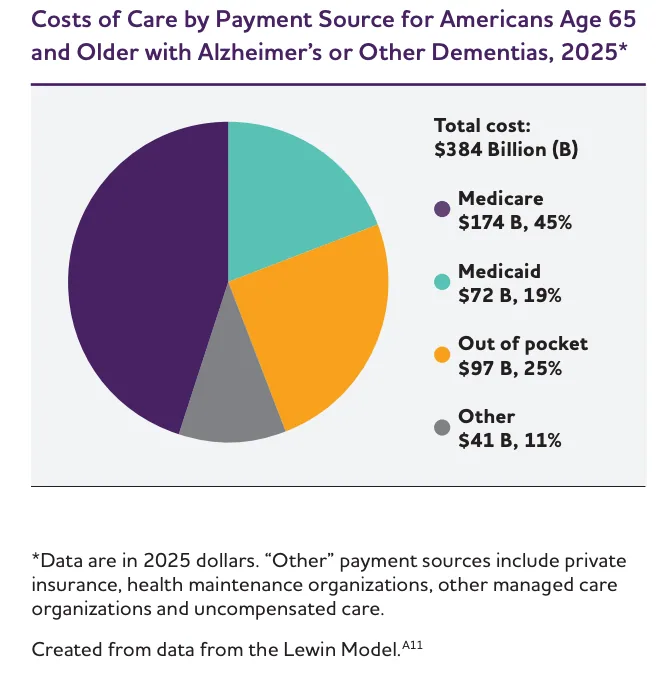
o 2025 Alzheimer’s Disease Facts and Figures (PDF) publicado pela Alzheimer’s Association projeta que em 2025 os custos de saúde e long-term care para pessoas com Alzheimer ou outras demências chegarão a US$ 384 bilhões, sem contar o valor do caregiving não remunerado.
medicare + medicaid respondem por US$ 246 bilhões (64%); o gasto out-of-pocket das famílias é de ~US$ 97 bilhões (25%). a estimativa de custo total de vida por pessoa com demência é de US$ 405.262, sendo 70% desse valor suportado pela família (por gasto direto + tempo não remunerado). para 2024, o custo total projetado já era de US$ 360 bilhões, com caregiving informal estimado em mais US$ 346,5 bilhões em 2023.
esse mesmo relatório na edição de 2024 detalhava que pessoas com demência pagam em média US$ 10.289 por ano do próprio bolso em saúde e long-term care – quase três vezes mais que idosos sem demência.
o seguro de long-term care privado responde por apenas cerca de 9% dos gastos com cuidados de longa duração nos EUA, algo em torno de US$ 38,5 bilhões, com apenas 5,3 a 7,1 milhões de americanos segurados; prêmio médio em torno de US$ 155/mês (2018, ~US$ 179 em 2024).
no brasil, a conversa ainda para um passo antes. se fala em “longevidade” como algo quase aspiracional – viver mais, com mais wellness, mais viagens, mais experiências. pouco se fala em longevidade como risco financeiro concreto: um período longo de vida com alta dependência, baixa autonomia e custo crescente de cuidado.
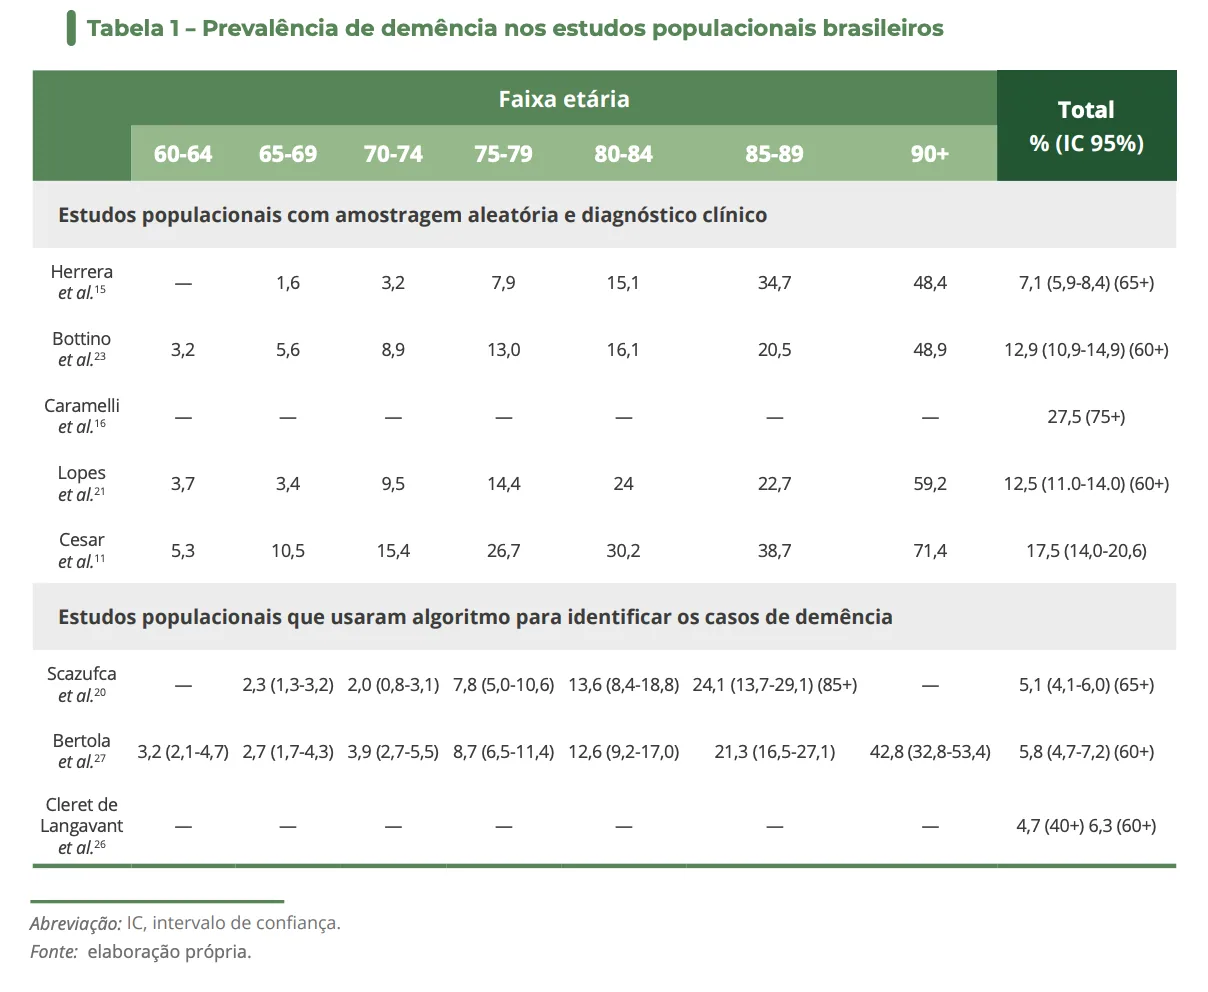
o Relatório Nacional sobre Demência, publicado em 2024 pelo ministério da saúde, estima que o Brasil tinha cerca de 1,8 milhão de pessoas com demência em 2019. a projeção para 2050 é de cerca de 5,7 milhões de pessoas, um aumento em torno de 206%.
segundo o IBGE (Censo), em 2022 o Brasil tinha 32,1 milhões de pessoas com 60+, o que representa 15,6% da população; o grupo de 65+ é 10,9% (22,2 milhões). projeções atualizadas (2024) indicam que, em 2070, 37,8% da população será idosa (60+), algo como 75,3 milhões de pessoas.
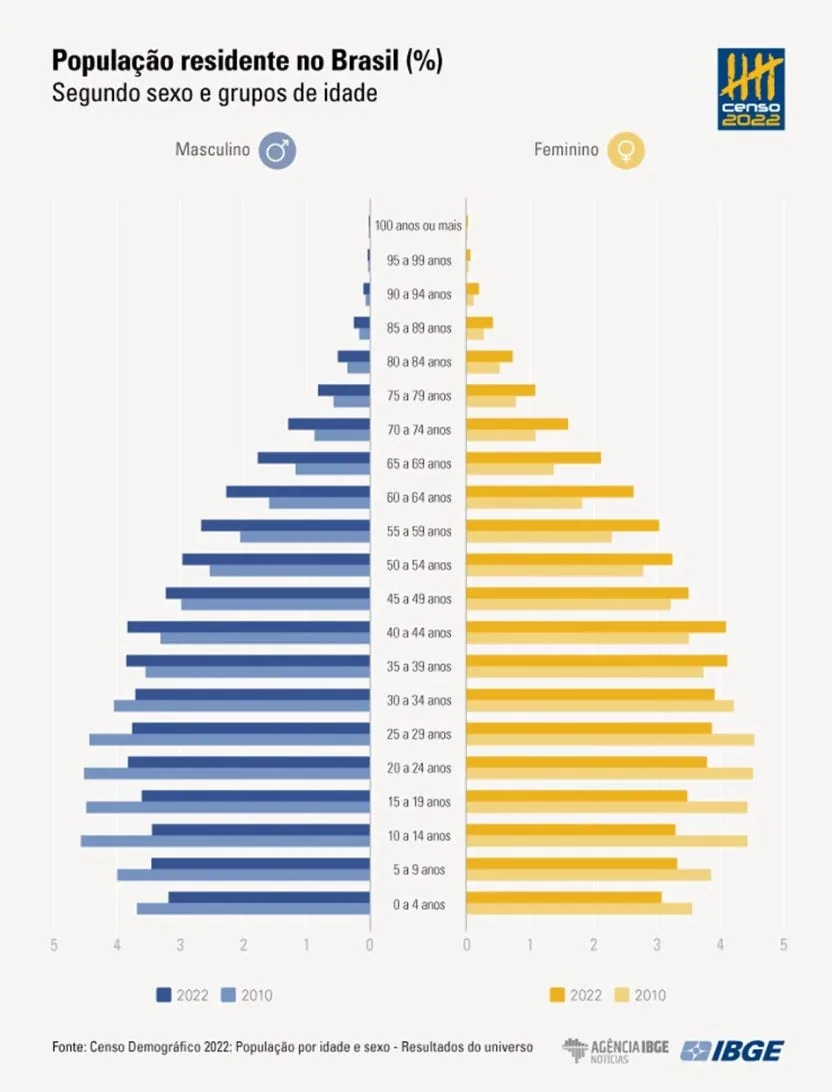
somos um país que envelhece rápido com estruturas de cuidado atrasadas.
é desconfortável admitir que uma parte relevante da sua “independência financeira” pode ser usada, no limite, para garantir que alguém te dê banho, te alimente e te proteja quando você já não conseguir fazer isso sozinho. mas é exatamente esse desconforto que deveria entrar no modelo.
por que esse risco fica fora dos modelos?
não é porque falta inteligência técnica. os mesmos escritórios que rodam simulações sofisticadas de câmbio, juros e imposto seriam perfeitamente capazes de incluir cenários de saúde e dependência em seus planejamentos.
o problema é outro: ninguém quer ser o primeiro a colocar esse tema em cima da mesa.
do lado das famílias, existe uma combinação de:
negação — “comigo não vai acontecer” ou “depois a gente vê isso”;
culpa — “é pesado demais falar de quem vai cuidar de quem, e com qual dinheiro”;
hierarquia — “não vou perguntar ao meu pai o que ele espera se perder a lucidez”.
do lado dos advisors, há um incentivo claro a não contaminar uma conversa comercial com temas que lembram morte, demência e fragilidade. é mais fácil falar de diversificação global, previdência internacional, estruturas offshore. saúde entra como “despesa médica estimada”, um número redondo jogado numa célula qualquer da planilha.
o mark, vindo de um contexto americano, tem duas vantagens e um risco:
vantagem 1: trabalha num mercado em que o custo de saúde é explicitamente precificado – tudo tem fatura, tudo vira dado.
vantagem 2: opera num ambiente regulado que empurra o wealth para uma visão mais completa de planejamento (não dá pra falar de IRAs, roth, estate tax sem encostar em saúde e herança).
risco: a solução que ele enxerga (seguros específicos, trusts, veículos dedicados) nasce de estruturas jurídicas e fiscais que o brasil não tem ou tem de forma muito diferente.
é por isso que esse olhar precisa ser lido como lente, não como copy-paste.
para famílias brasileiras de alta renda, as perguntas não serão exatamente as mesmas. em vez de “qual seguro privado cobre o long term care?”, talvez a discussão seja:
qual parte do patrimônio está, de fato, reservada para um cenário de dependência prolongada?
se alguém da família precisar de cuidado integral, quem passa a ter poder de decisão financeira?
existe algum protocolo minimamente desenhado para isso ou tudo depende de improviso emocional no pior momento possível?
hoje, a resposta mais honesta em muitos casos seria: não, não existe.
existe um combinado tácito de que “a gente se vira”, sustentado por um patrimônio que parece grande demais para acabar. até que uma combinação de mercado ruim, impostos mal planejados e uma doença longa comece a testar essa suposição.
o que essa conversa em nova york deixa claro é que saúde precisa sair da nota de rodapé e entrar no centro do stress test patrimonial. e isso vale tanto para o wealth americano, com suas IRAs e estruturas complexas, quanto para o brasileiro, com suas holdings, fundos exclusivos e arranjos familiares informais.
o próximo passo é desenhar mecanismos concretos para isso: veículos separados, regras pré-definidas, conversas explicitadas. mas antes da solução técnica, vem o movimento mais difícil: admitir que alzheimer, dependência e cuidado não são acidentes fora do modelo. são parte dele.
como saúde e long-term care entram na agenda de grandes players
o UBS aponta que long-term care é hoje a principal preocupação pessoal dos investidores, acima de outras ansiedades financeiras (a partir de pesquisas internas). a casa recomenda tratar long-term care como objetivo central de planejamento, não só como “custo eventual”, e destaca que mesmo HNW investors enxergam o risco de precisar de cuidado prolongado como ameaça ao patrimônio.
uma pesquisa com investidores de alta renda publicada pela Fidelity em 2025 mostra que investidores mais ricos querem serviços “white glove” que incluam planejamento de custos de saúde e long-term care, não apenas seleção de produtos. há um desalinhamento: os clientes dizem querer ajuda com saúde, longevidade e grandes decisões de vida, enquanto muitos advisors ainda focam mais em produto e performance.
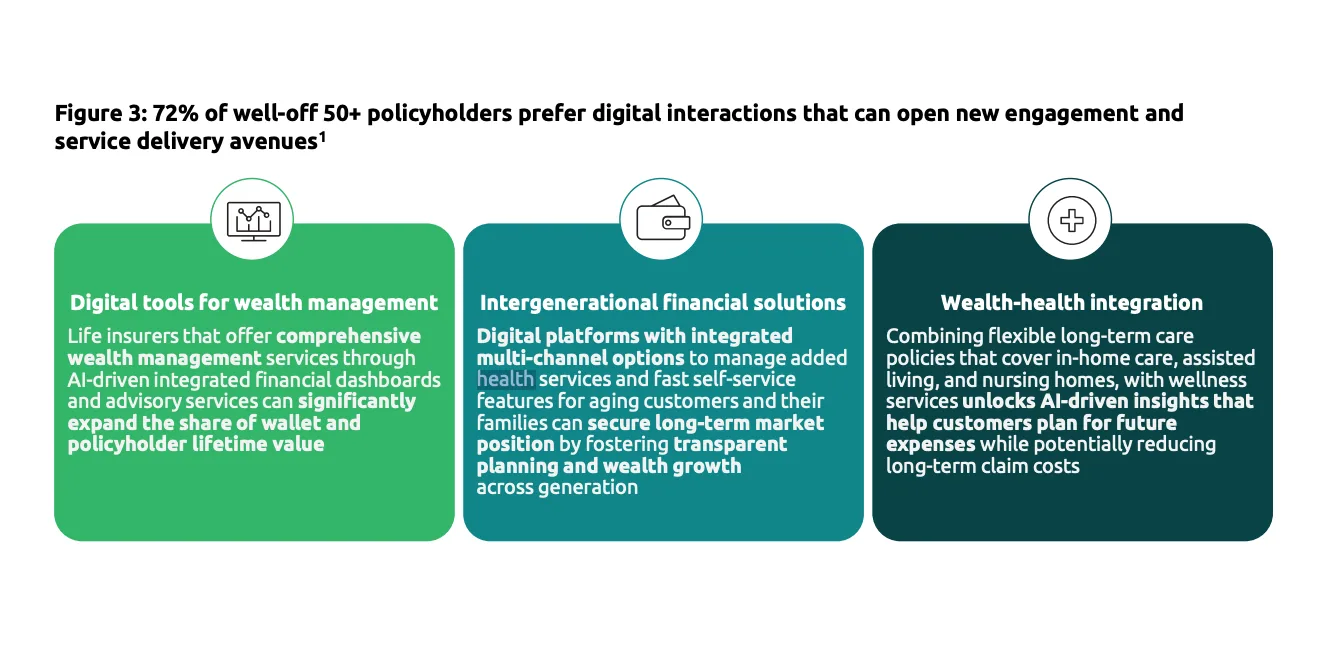
os relatórios Top Trends 2024 in Insurance e 2025 em Life & Annuities da capgemini indicam que o mercado global de produtos ligados a cuidados de longa duração pode chegar a cerca de US$ 1,8 trilhão até 2030, impulsionado pelo envelhecimento e pela alta de doenças crônicas. a consultoria fala explicitamente de integração wealth + health, com seguradoras e gestores criando soluções que combinam proteção patrimonial, longevidade e cobertura de long-term care.
o advisor como tradutor de medo
talvez a parte mais interessante da conversa com o mark não estivesse nas estruturas, mas no papel que ele assumiu: o de tradutor de medo.
quando ele fala de alzheimer, de herança, de long term care, não está vendendo um produto específico. está tentando colocar em palavras aquilo que a família evita formular sozinha:
o medo de perder autonomia;
o medo de virar “peso” para os filhos;
o medo de ver um patrimônio construído ao longo de décadas escorrer numa combinação de má sorte e má preparação.
vendo de fora, é muito parecido com o que fazemos aqui, quando conversamos com executivos que chegaram num certo nível de poder, mas ainda não conseguiram traduzir isso em decisões claras sobre futuro. a conversa parece ser sobre análise de movimentos de alocadores, distribuição de fundos e gestão de equipes. no fundo, é sobre:
controle – ou medo de perder controle;
vergonha de depender de alguém;
dificuldade de admitir que o corpo e a cabeça também são risco financeiro.
no contexto de wealth management, o profissional deixa de ser apenas alguém que “monta carteira”. vira alguém que:
faz perguntas desconfortáveis – “quem você quer que esteja no comando se você não puder decidir?”;
insiste em temas que a família gostaria de empurrar para depois – “vocês já conversaram entre si sobre o que seria aceitável ou inegociável em termos de cuidado?”;
traduz angústias difusas em decisões concretas – “vamos reservar x% do patrimônio para esse cenário e desenhar as regras agora, não no meio da crise”.
no brasil, onde a conversa sobre dinheiro já é tabu por si só, esse papel é ainda mais delicado. muitos executivos e famílias de alta renda só falam de patrimônio em modo técnico: alocação, câmbio, previdência, imposto. quando o assunto escapa para doença, dependência, envelhecer, a reunião trava.
o que eu vejo, na prática, é que dinheiro vira uma linguagem aceitável para falar de tudo isso sem parecer dramático demais.
você não precisa dizer “tenho medo de ficar doente e atrapalhar a vida de todo mundo”. você pode dizer “quero garantir que, se eu não estiver bem, existe dinheiro reservado e uma estrutura clara para isso”.
com isso, o wealth management começa a ser feito em duas camadas:
engenharia financeira – produtos, estruturas, tributação, cenário macro;
engenharia emocional – como essa família lida com controle, vulnerabilidade, culpa, cuidado.
o mais curioso é que, quanto maior o patrimônio, maior tende a ser a resistência em admitir esses medos.
é exatamente aí que um bom profissional faz diferença: não quando acerta a próxima tendência, mas quando consegue abrir espaço pra pergunta que ninguém quer fazer – e ainda assim precisa ser respondida.
longevidade sem romantismo
longevidade costuma aparecer nas conversas e reports em tom aspiracional: viver mais, viajar mais, consumir melhor, ter mais experiências. nada disso é falso. mas é só metade da história.
a outra metade é menos fotogênica: longevidade é também uma equação de quem paga, quem decide e quem cuida.
quando começamos a colocar alzheimer na mesma planilha que inflação e imposto, ele está fazendo exatamente isso: tirando o tema do campo do “azar” e trazendo para o campo da gestão. é uma forma de dizer: “isso não é uma tragédia improvável, é um cenário que merece ser modelado”.
no brasil, talvez os números sejam outros, as estruturas jurídicas sejam outras, os protocolos culturais sejam outros. mas a pergunta de fundo é a mesma:
famílias vão continuar tratando saúde e dependência como elefante na sala ou vão começar a desenhar essas possibilidades dentro dos planos?
profissionais de wealth management vão continuar vendendo produto e performance ou vão aceitar o papel de facilitar conversas reais sobre envelhecer, perder autonomia, precisar de ajuda?
longevidade sem romantismo não é um convite ao pessimismo,
mas um convite à honestidade.
é olhar para a riqueza multigeracional e admitir que ela não se sustenta só com boas escolhas de fundo, uma holding bem montada e um discurso bonito sobre propósito. ela precisa caber em cenários em que alguém não lembra mais seu próprio nome, mas continua precisando de cuidado, de proteção e de dignidade.
se o alzheimer não cabe na planilha, o planejamento está incompleto.
o resto – taxa, produto, benchmark – continua importante. mas passa a ser detalhe dentro de uma pergunta maior: quem você quer proteger, e de quê, quando fala de construir riqueza que atravessa gerações?
insights sobre marketing, tecnologia, negócios e o tendências no mercado financeiro.
assinar a carta