menos portas, tickets maiores
mapa da consolidação em 2025, leituras de ciclo e tendências no mercado
existe um desconforto pelos corredores dos escritórios de investimento — e com razão. 2025 tem trazido sinais objetivos e agressivos de consolidação na indústria a nível global:
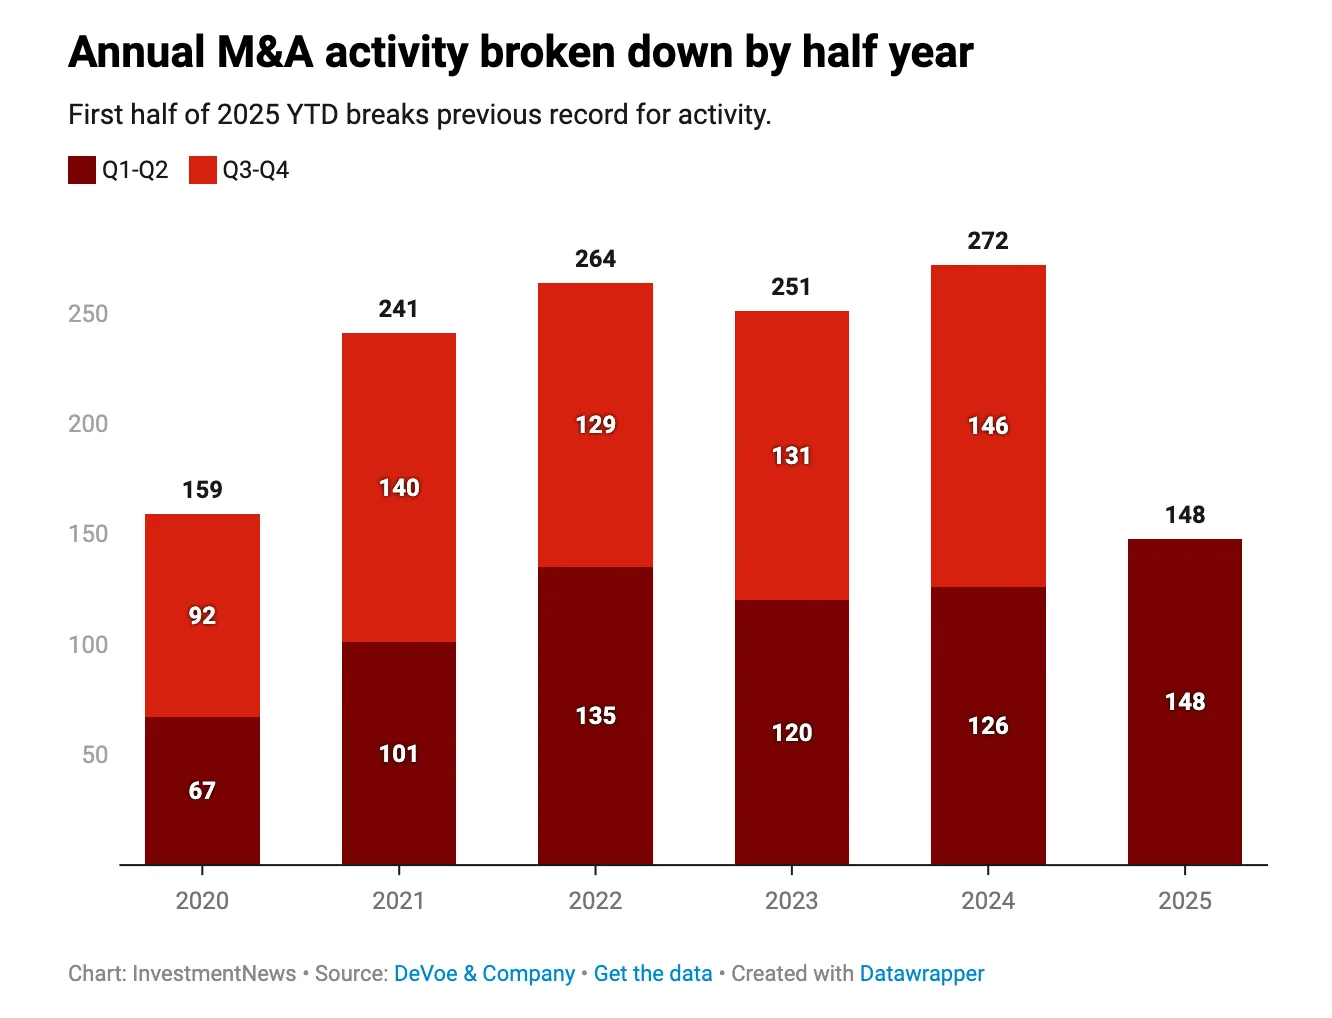
nos EUA, o 1º semestre marcou recorde histórico de M&A entre RIAs (145+ transações no semestre, um pico para a série). apenas em julho foram 32 transações, somando > US$ 57,1 bi em AUM adquiridos vs. 24 deals e US$ 37,7 bi em junho. a DeVoe afirma que 2025 está no ritmo de superar o recorde anual do ano anterior (272 deals);
na índia, a UBS vendeu o negócio onshore de wealth para a 360 one wam por ₹3,07 bi (~US$36 mi) e a groww assinou acordo para comprar a fisdom por ~US$150 mi (all-cash).
o UK está acelerando a consolidação dos fundos LGPS em “megafunds” para ganhar escala, reduzir custos e direcionar mais capital para “productive finance” (infraestrutura, private markets e investimentos na economia real do reino unido)
menos portas, tickets maiores.
é isso que o pessoal de RI e gestão está sentindo na pele.
a visão da MarshBerry é que esses não são eventos isolados, mas indícios de mudança estrutural na competição de players: escala, presença geográfica e marca passam a ser diferenciais-chave.
o ponto é que esse padrão não é “apocalipse”, é ciclo. toda indústria vive fases reconhecíveis:
fragmentação → “shakeout” → maturidade disciplinada
a bain chamou isso de “consolidation curve”. o slywotzky descreveu como “value migration”;
na prática, quando custo de servir + regulação + padronização de operação (modelos, recordkeepers, plataformas) sobem, a economia de escala volta a mandar. aparecem leis de potência nos fluxos (poucos players concentram a maior parte da atenção e do dinheiro) e a batalha deixa de ser por charme comercial e volta a ser por elegibilidade operacional.
a conversa de hoje é simples e técnica: ancorar esse debate em fatos públicos de 2025 e usar a lente de ciclos para separar pânico de diagnóstico.
vamos mapear o que de fato mudou (por região e por canal) e trabalhar com a métrica que importa na fase atual: elegibilidade de modelo.
se amanhã um decisor-âncora te pedisse cinco páginas para aprovar você no modelo dele, o que entraria?
é por aí que a conversa fica séria — e onde a boa gestão encontra o bom empreendedorismo.
o que esse movimento significa?
no mercado financeiro, ele se traduz em quatro vetores centrípetos:
custo total
governança auditável
liquidez/assentamento
integração com o perfil de quem compra
e se desdobra nas seguintes “tendências":
banking & capital markets: foco em escala, otimização de portfólio e tecnologia. atividade moderada por incertezas macro.
asset & wealth management: consolidação para escala e “adjacências” (entrar em novos mercados/produtos e compras de provedores de dados/softwares).
seguros: tendência a “desagregar” (separar risco da gestão de ativos) e seguir otimizando estrutura.
e aqui entra o lado “humano” do debate. eu sei que assusta — tenho ouvido de RIs, assessores e gestores. mas ser consolidado não é, por regra, ruim; muitas vezes é o ajuste natural a uma curva de ciclo.
mas, sim, há um ponto a ser considerado: formamos excelentes financistas e nem sempre excelentes empreendedores. quando a demanda muda, insistir na mesma oferta (ou operação) é recusar a realidade. o empreendedor não controla o humor do mercado; controla a velocidade e a qualidade do ajuste.
a Marshberry levantou 2 pontos de vista relevantes que influenciam esse momento:
vários consolidadores recapitalizados há 3–5 anos estariam próximos de pontos de inflexão, o que pode incentivar M&A transformacional.
investimentos dos grandes players (muitas vezes apoiados por PE) elevam a barra operacional, pressionando empresas a inovar/ganhar eficiência.
mapa da indústria (1S 2025)
mckinsey avaliou o dealmaking em 2024 como fraco e, segundo a companhia, a captação caiu ao menor nível desde 2016, mesmo com recuperação da bolsa. ainda assim, implantação de capital cresceu em dois dígitos em várias classes. nos resultados de uma pesquisa própria, LPs indicaram intenção de aumentar alocação a private markets no ano seguinte.
já esperava-se, portanto, que gestores buscassem novos veículos, com foco maior em transformação operacional, e LPs passassem de alocadores passivos a investidores em GPs (via secundários/GP-stakes).
o apetite por deals grandes continua apesar de incertezas macro e a pressão por consolidação e transformação em bancos, gestão de recursos e seguros segue como motor. segundo a pwc, valores de deals na indústria de asset & wealth subiram ~15% no 1º semestre de 2025 vs. 1S24, embora o número de transações tenha caído ~1%.
ou seja, menos deals, porém maiores.
private credit ganha papel central: já disputa espaço com o leveraged lending bancário, atrai PE (apollo, blackstone e KKR, por exemplo) e também financia M&A com mais rapidez e estruturas sob medida.
no Global Asset Management Report 2025, a BCG descreve a lógica econômica que incentiva consolidação: onde escala reduz custo e onde complexidade cria atrito.
em uma amostra de 270 gestoras, a média dobrou o AuM de 2013 a 2023. o report considera três zonas em termos de custo operacional:
< US$ 300 bi: aumentar AuM reduz custo (% do AuM) de forma clara
~US$ 300–500 bi: surge “deseconomia de escala” (complexidade de classes/regiões eleva custo/gestão)
> US$ 500 bi: volta a haver eficiência de custo com “otimização em escala”.
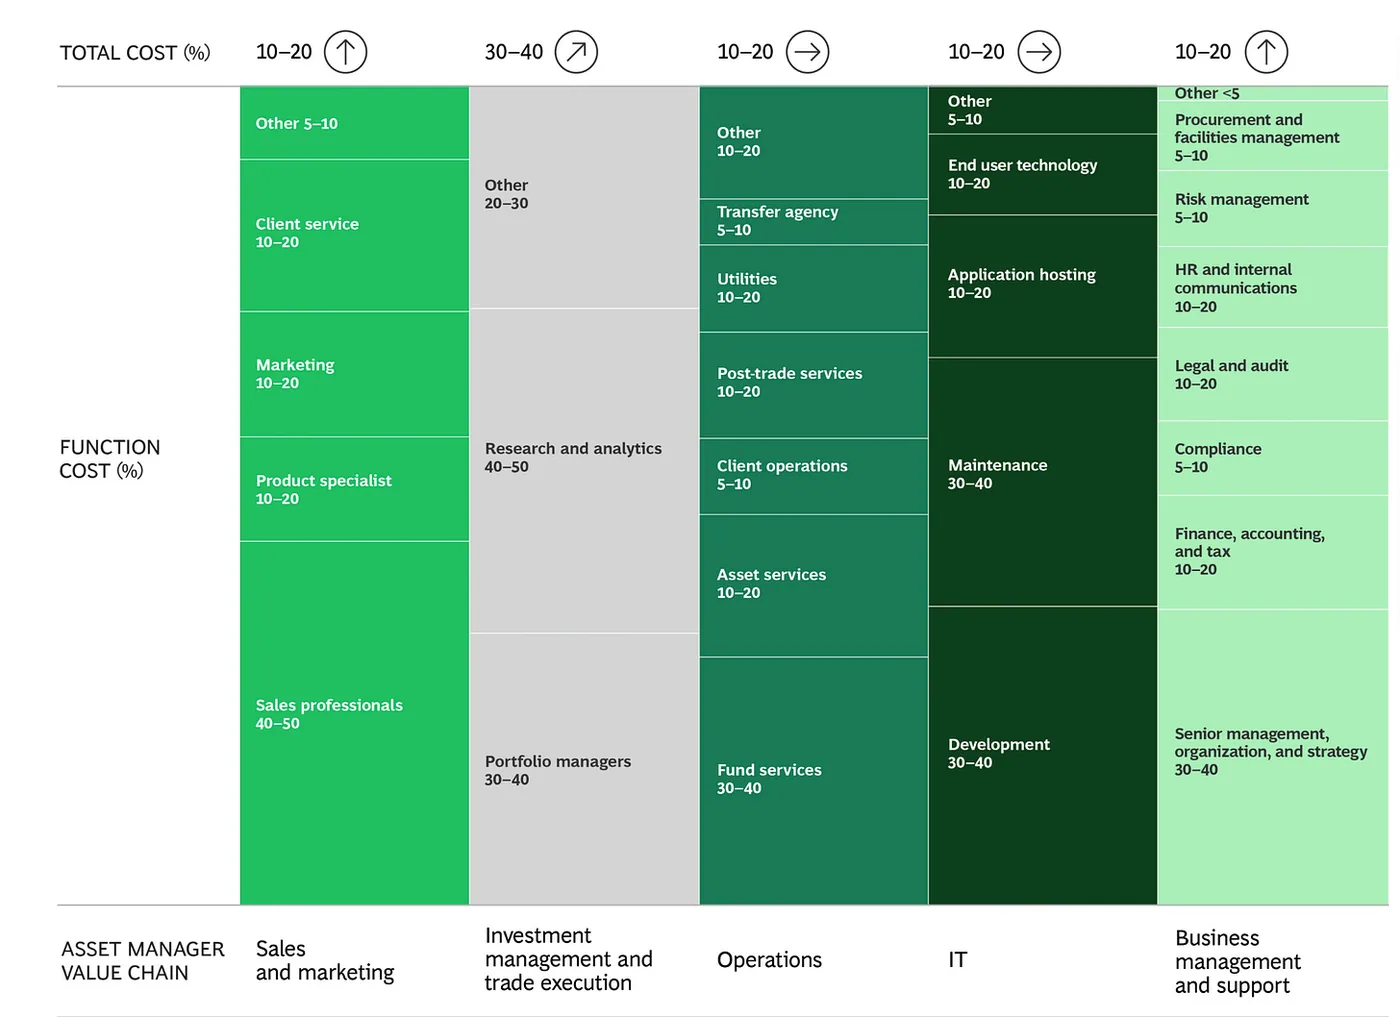
tanto IM&TE (investment management & trade execution) quanto custos de gestão/suporte do negócio caem como proporção do total em casas maiores. TI tende a representar fatia maior (infra escalável, capacidades avançadas).
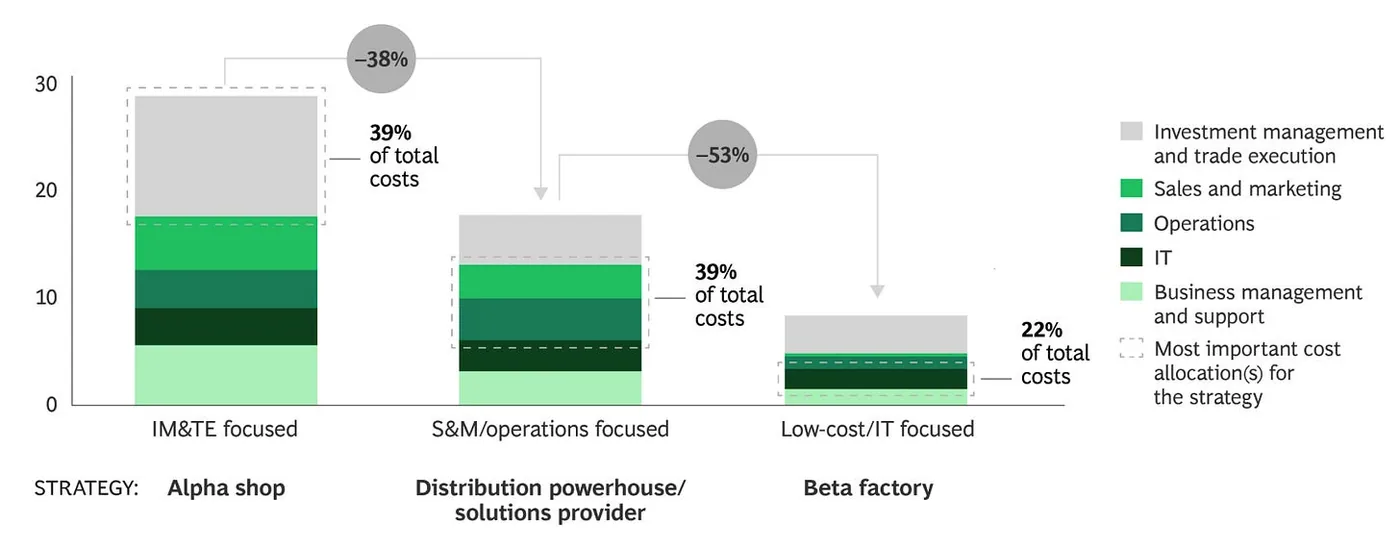
ampliar linha de produtos, presença geográfica e capacidades (dados/tech) diversifica receitas e permite compartilhar recursos, reduzindo custo unitário.
highlights por região (2025)
APAC
em singapura, a jar capital comprou a lyra capital (MFO fundado em 2007). segundo a citywire, tivemos um primeiro semestre com poucos prints, mas julho trouxe sinais de que a onda de M&A entre eams/MFOs asiáticos começou a ganhar tração.
a IQ-EQ comprou a gordian capital (plataforma institucional de fundos com US$17 bi, presença em sg/hk/tokyo).
~70 deals / US$ 1,6 bi no 1S25 (vs. ~60 deals / US$ 400 mi no 1S24), com asset & wealth e banking & capital markets puxando. segundo a pwc, a consolidação bancária vem criando “campeões nacionais” e carve-outs/fintech em pagamentos (como a venda de fatia da NeoPay em jan/25).
cross-border (APAC - EU/MENA)
a dai-ichi life deve adquirir ~15% da M&G PLC, com parceria estratégica e compromisso de ~US$6 bi em fluxos para fundos da M&G em 5 anos.
a QIA (qatar) recebeu aprovação para comprar 10% da china amc (≈RMB 1,8 tri em AUM). é o primeiro investimento relevante de um SWF do golfo num grande gestor de fundos chinês — leitura direta: “capital do golfo comprando acesso a distribuição/etfs na china”.
a ambit abriu escritório no DIFC após adquirir a moonrock (DFSA), para atender hnw/uhnw do golfo.
mena
1.081 novas empresas no DIFC no 1º semestre de 2025 (+32% aa), totalizando 7.700 ativas. hedge funds passaram de 50 para 85 e asset/wealth firms de 370 para 440.
mashreq concluiu a venda da maioria da neopay para consórcio arcapita + dgpays (US$ 385 mi) em jan/25 — um exemplo claro de “separar o core” em finserv.
US
echelon estima 2025 acima do recorde de 2022; 87,3% dos deals foram estratégicos no 2º tri.
capital group lançou 8 carteiras-modelo 100% em ETFs ativos.
“consolidators” voltaram a liderar: compradores apoiados por private equity, com estratégia de “roll-up”, responderam por 53% das aquisições no semestre. é a maior participação desde 2021 e acima de 2024 (45%).
em número absoluto, 79 transações feitas por consolidators no H1, +41% vs. H1 2024.
composição dos compradores (tipologia da DeVoe):
consolidators (PE-backed): 53%
RIAs (compradores estratégicos que não são serial buyers): 27%
“outros” (PE direto, bancos, plataformas de seguros, wirehouses): 20%.
a Merit Financial Advisors foi apontada como o consolidator mais ativo do semestre (nove transações). em julho, recebeu investimento minoritário da Constellation Wealth Capital. o CEO projeta 17–18 aquisições em 2025.
UK
7 LGPS (equivalente, em termos práticos, aos RPPS) — cambridgeshire, east sussex, essex, hertfordshire, kent, northamptonshire e west sussex — indicaram que vão juntar seus investimentos sob a gestão da border to coast, uma das maiores plataformas de “pooling”. isso adicionaria ~£45 bilhões e levaria a border to coast de ~£65 bilhões para ~£110 bilhões sob gestão.
roadmap de workplace pensions atualizado (12/ago) — considerando tanto planos de contribuição definida (DC) quanto benefício definido (DB). a peça acompanha o pension schemes bill e organiza, por fases, como o país vai: reduzir a fragmentação, criar escala, elevar o foco em retorno líquido, resolver os “small pots” e oferecer uma solução default de renda na aposentadoria.
regras finais do pisces em jun 2025 - sandbox de 5 anos; trading previsto para começar em 2025; FCA reportou ~£1,7 mi em gastos de desenvolvimento.
austrália
aware super + telstrasuper assinam MoU para explorar combinação de ~a$228 bi e >1,3 mi de membros. a combinação criaria um “profit-to-member fund” maior e tende a ampliar acesso a ativos privados e internalização de gestão (tese recorrente nas fusões de supers).
a fonte oficial destaca ambição em conselho/educação financeira com plataforma digital reforçada.
enquanto isso, no brasil…
entramos em uma fase de concentração no asset/wealth que parece menos um pico e mais uma nova forma de trabalhar investimentos. margens apertadas, clientes mais exigentes e mudanças tributárias aceleraram decisões que vinham sendo adiadas.
a consequência é visível no dia a dia: menos interlocutores com poder de decisão, estruturas mais robustas e uma cobrança maior por qualidade de entrega.
só no último ano:
BTG pactual compra 100% da operação doméstica da Julius Baer por R$ 615 mi; adiciona ~R$ 61 bi ao wealth (na base local) e consolida o “family office” do BTG >R$100 bi.
BTG Pactual compra 100% da divisão de wealth da JGP, com ~R$ 18 bi.
Turim incorporou Vita na Tori, que chega a ~R$ 4 bi e traz reforço em consultoria para patrimônio <R$100 mi.
Reag integrou Berkana & Hieron à vertical de wealth/asset.
Vinci se fundiu com Compass - R$ 296–327 bi AUM/AUA em 4T24 e R$ 305 bi em mar/25.
fatorial + golf invest, noticiado hoje
acqua vero + swm: fusão cria operação de R$ 14 bi+ e presença em 14 cidades.
XP compra participação minoritária na inove: R$ 7 bi em AUC. 4º acordo do tipo no ano, 11º na história.
davos + sirius: nova área de M&A + R$6bi AUC
blue3 + únimo + CMS = R$37bi AUC
em diversos casos, a lógica foi simples: comprar carteira e time para subir um degrau em UHNW e encurtar o caminho até as decisões de alocação. quando um banco absorve uma operação de private sólida ou traz um MFO experiente para dentro, ele não está só aumentando AUC — está redesenhando a forma como o cliente é atendido e quais produtos chegam até ele.
em assessorias de investimento, vimos escritórios regionais ganharem capilaridade e padronizarem atendimento. na prática, isso significa backoffice mais enxuto (e mais sofisticado), metas bem definidas e um calendário comercial único. dado o novo cenário, a conversa tende a deixar de ser “qual produto você quer?” e se tornar “qual desenho faz sentido para a sua vida financeira agora?”.
foi dado um passo que muitos MFOs evitam: organizar a casa por faixa de patrimônio. manter o núcleo voltado para grandes fortunas e, ao mesmo tempo, criar uma linha de atendimento com outro escopo para quem está abaixo desse corte. quando isso é bem feito, ninguém se sente rebaixado.
o que aparece, cada vez mais, é clareza: entregas certas para cada perfil, sem prometer o que não dá para cumprir, e com mobilidade para o cliente crescer dentro da mesma instituição.
um ponto pouco comentado, mas decisivo, é o posicionamento de provedores “neutros”, que mostram uma dor concreta: integrar posições onshore e offshore com mais fluidez, consolidar relatórios e manter o histórico sem quebras quando duas casas viram uma.
quem resolve essa base técnica encurta o tempo das sinergias e reduz desgaste de cliente. é menos glamouroso que anunciar a fusão, mas é o que sustenta a relação no mês seguinte.
quais tendências podemos observar?
desenho de serviço por faixa de patrimônio, com entregas objetivas em cada degrau. isso melhora a experiência do cliente e a gestão do negócio.
alternativos entram no planejamento — com estruturas mais cuidadosas e relatórios que de fato explicam risco, tempo e saída.
pacotes completos para HNW/UHNW: investimento, crédito, seguros, previdência e organização patrimonial em uma mesma estrutura.
dados como base de confiança: visão única da carteira, integração entre plataformas e relatórios consistentes viram critério de escolha.
onde mora o risco: gente e processo. comunicação importa tanto quanto sinergia no backoffice. é preciso explicar o que muda, quando muda e por que o cliente sai melhor desse movimento. simples, direto e com prazos.
o que podemos esperar nos próximos 12–18 meses
mais aquisições regionais por casas maiores
alguns MFOs médios buscando estrutura para tecnologia e distribuição
bancos ampliando o alcance em UHNW
crescimento ainda maior em tecnologia de dados e relatórios
paralelamente, as mudanças tributárias continuam reorganizando a vida do cliente, o que mantém a demanda por soluções sob medida em alta.
três lentes para leituras de ciclos
1) a curva de consolidação (bain)
quase todo setor passa por quatro estágios:
nascente → expansão pulverizada → “shakeout” (consolidação) → maturidade disciplinada
o que muda de um estágio para outro não é só número de players, é o custo de servir, a padronização de operação e a previsibilidade de demanda.
a pergunta que deveria ser feita aqui não é “quem vai sobrar?”, mas sim “quais comportamentos são típicos do estágio atual e quais são falsos positivos?”
2) value migration (slywotzky)
valor sai de modelos que ficaram caros ou friccionados e migra para estruturas que entregam a mesma função com menor custo e menor incerteza. isso pode acontecer sem mudanças visíveis (o business muda em integração com plataforma e governança, por exemplo).
estamos olhando para “marca e vitrine” ou para a estrutura que realmente faz o business sobreviver?
3) leis de potência em distribuição
em fases de padronização, atenção e capital tendem a seguir curvas de cauda longa: poucos canais/modelos concentram a maior parte do volume. não é “justo” nem “injusto”. é estatístico.
qual é a parcela do long tail que continua viável porque resolve dores específicas (dados proprietários, nichos regulatórios, acesso local)?
de uma empreendedora para empreendedores:
estamos vendo eficiência operacional ganhar do “storytelling” porque o ciclo pede disciplina ou porque contamos uma história pior que o concorrente?
sua governança tem retorno substancial (reduz risco e custo) ou virou mais uma barreira de operação?
quais são os nichos e mercados antifrágeis que têm crescido enquanto o mercado se consolida?
quais sinais de transição indicariam saída do “shakeout” para maturidade disciplinada no brasil?
seguimos acompanhando juntos os próximos capítulos. :)
insights sobre marketing, tecnologia, negócios e o tendências no mercado financeiro.
assinar a carta