mark-to-people
a conta que chega em 2026 para empresas do mercado financeiro
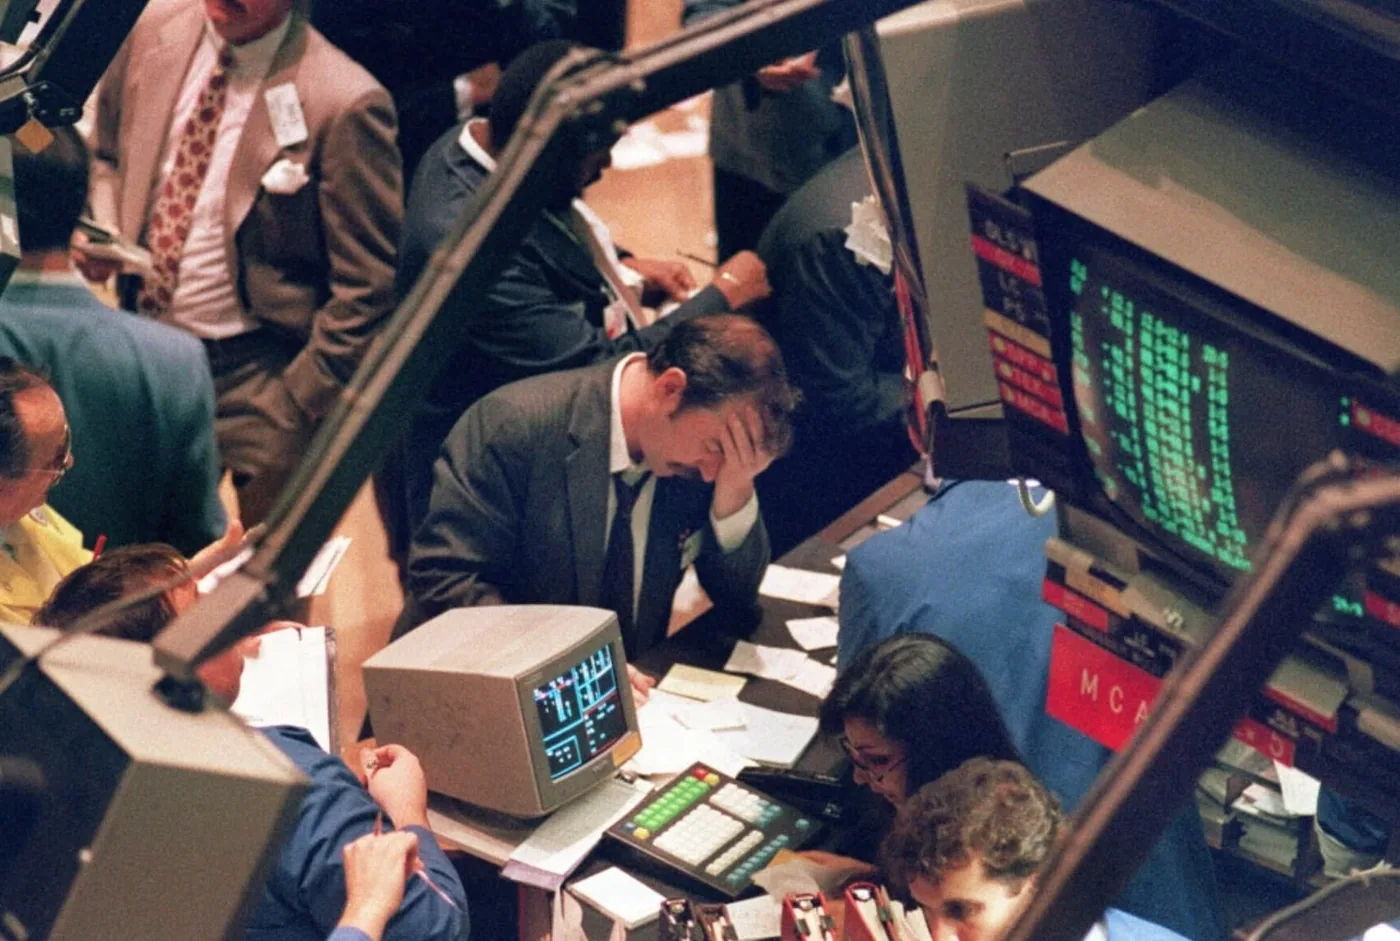
telefone preso no ombro, jornal amassado em cima da mesa e uma ideia simples: se você não estivesse exausto, provavelmente não estava indo tão bem assim.
em uma empresa de investimentos em nova york, nos anos 80, isso significava adrenalina.
o mercado financeiro construiu boa parte da sua identidade em cima dessa equação: jornada longa + pressão constante + medo de ficar pra trás = prova de pertencimento. o que começou no trading floor virou modelo de gestão – e o que era exceção glamurizada virou cultura operacional.
quase quarenta anos depois, os relatórios que eu li para montar este texto contam outra história:
um contexto em que desaceleração econômica, consolidação e adoção acelerada de AI se encontram em cima de uma força de trabalho já desgastada;
tecnologia empilhada sobre anos de reestruturações, metas crescentes e cortes sucessivos;
empresas tentando proteger margem com automação enquanto lidam com congelamento de vagas, gargalos de carreira e um nível de ansiedade que já virou tema de reunião de board.
a AI não está só reorganizando tarefa: ela está mexendo na hierarquia do trabalho de colarinho branco. há um abismo de habilidades, adoção forçada e gestores intermediários esmagados entre o comando “faça mais com menos” e uma equipe que teme ser substituída enquanto aprende a usar ferramentas que ninguém teve tempo de explicar direito.
nesse cenário, desconfiança, cansaço e sensação de descartabilidade passam a ser variáveis tão relevantes quanto qualquer indicador de produtividade.
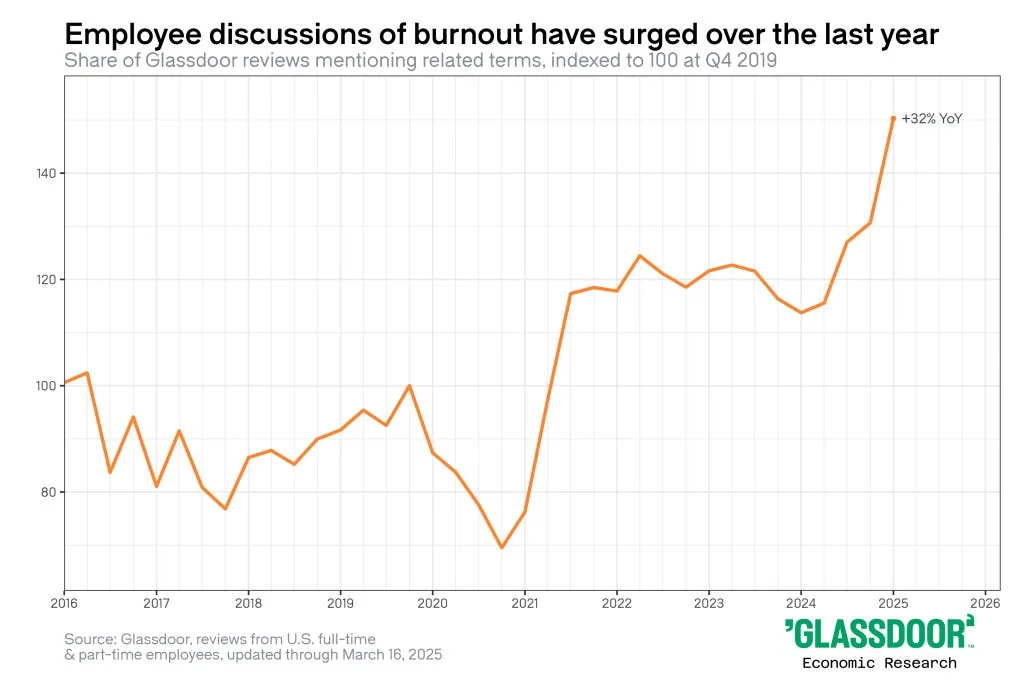
a maioria dos funcionários diz temer que a AI torne o trabalho menos pessoal, ao mesmo tempo em que se sente pressionada a adotá-la rapidamente. funcionários infelizes estão custando quase dois trilhões de dólares em produtividade perdida e, em muitas empresas, burnout deixou de ser caso isolado para se tornar linha previsível de despesa.
esse é o trio emocional que viveremos em 2026:
witherwill – o desejo de largar responsabilidades sufocantes
otimismo suspeito
busca deliberada por alegria estratégica em meio à compressão de expectativas
é difícil não ler isso como uma resposta tardia à cultura de exaustão que o mercado naturalizou por décadas.
a edição de hoje traz alguns dados e reflexões sobre a ironia do setor que sempre modelou risco de mercado, crédito e liquidez com precisão milimétrica quase não medir o efeito cumulativo das escolhas que faz com gente.
os relatórios de tendências para 2026–2027 estão dizendo, em linguagens diferentes, a mesma coisa: AI, ansiedade e cultura não são capítulos separados. são três linhas da mesma tabela de risco que ainda não entrou nos dashboards.
ao longo do texto, vamos entender melhor sobre a eficiência despersonalizada da AI, o custo estrutural da ansiedade e a cultura como ativo financeiro. vou olhar para eles não do ponto de vista de bancos globais, mas das boutiques de asset, wealth e escritórios de investimento que vivem 2026 com menos colchão, menos gente e a mesma ambição de continuar no jogo.
a eficiência despersonalizada
em 2026, AI deixou de ser “projeto” e virou parte relevante na operação. em casas de asset management, wealth e escritórios de investimento, ela já está plugada em CRM, funil de distribuição, clipping, onboarding e atendimento.
em um cenário de realinhamento e consolidação da força de trabalho – cortes no nível mais alto desde a pandemia, congelamento de contratações, organogramas mais planos – faz todo sentido buscar produtividade adicional via automação.
o problema é que a maior parte dessa agenda ainda é tratada como ganho de eficiência, não como classe de risco.
na linguagem de risco de mercado, é como carregar uma posição alavancada sem marcar o risco de liquidez: o P&L de curto prazo melhora, mas a cauda gorda continua fora do modelo. aqui, a “cauda” é o efeito cumulativo da IA sobre confiança interna, execução e percepção de humanidade por parte de clientes e talentos.
gap de prontidão e adoção coercitiva
os dados mais recentes sobre AI em ambiente de trabalho contam uma história desconfortável.
uma pesquisa global da PwC em 2025 mostrou que:
75% dos funcionários se sentem despreparados para usar AI de forma eficaz;
72% dizem ser pressionados a usar essas ferramentas sem treinamento suficiente;
52% afirmam que, do jeito que foram implementadas, as ferramentas pioram a experiência do cliente.
ao mesmo tempo, o relatório 5 Culture Trends for 2026, do O.C. Tanner Institute, registra que 63% dos funcionários temem que a AI torne o trabalho menos pessoal. ou seja: a tecnologia entra com framing de eficiência, mas é lida na base como ameaça de obsolescência e de desumanização da experiência.
isso é particularmente sensível em estruturas pequenas, onde cada pessoa acumula múltiplas funções e carrega muito contexto crítico de cliente.
em uma boutique de gestão com 20, 40, 80 pessoas, esse “gap de prontidão” se traduz em risco operacional de primeira linha:
profissionais que passam a depender de uma ferramenta que não dominam para tarefas críticas (priorização de leads, disparos segmentados, respostas a consultores);
erros em automações mal configuradas, que só aparecem quando um alocador reclama que não recebeu uma informação ou recebeu algo errado;
multiplicação de fluxos paralelos (planilhas, prompts personalizados, sistemas “shadow”) porque a equipe não confia no fluxo oficial.
o modelo de risco captura o ganho de horas automatizadas, mas não captura o atrito adicional na execução. o “abismo de habilidades” em AI se torna um beta oculto de fricção na operação.
recrutador-robô e delegação digital
a automação não está restrita ao backoffice. processos de recrutamento e relacionamento comercial também estão sendo redesenhados.
62% das grandes empresas já usam IA em pelo menos uma etapa do recrutamento – da triagem de currículos à análise de entrevistas em vídeo. ao mesmo tempo, 48% dos candidatos dizem desconfiar de processos de contratação orientados por AI, temendo que nuances e potencial sejam ignorados por um algoritmo opaco.
em paralelo, cresce o uso de “agentes de AI” e fluxos de delegação digital no relacionamento com clientes: sistemas que respondem dúvidas, fazem recomendações iniciais, conduzem agendamentos, organizam follow-ups e, em alguns casos, produzem relatórios inteiros de acompanhamento.
na teoria, é conveniência. na prática, se a governança é fraca, o resultado pode ser uma sensação difusa de desumanização da relação: o cliente não sabe onde termina o humano e começa a máquina – e, pior, percebe que ninguém na casa parece ter clareza ou propriedade sobre essa fronteira.
para uma PME financeira, isso cria dois vetores de risco pouco monitorados:
risco de pipeline de talento: candidatos qualificados que têm opção simplesmente evitam casas cujo processo de entrada é percebido como frio, impessoal e opaco. em um mercado em que até 12 milhões de trabalhadores podem ter de mudar de ocupação até 2030, com funções de finanças entre as mais afetadas, ser a organização “low touch” no trato com gente é um luxo que poucas conseguem sustentar.
risco de confiança comercial: consultores, family offices e investidores institucionais percebem rapidamente quando a comunicação vira output genérico de modelo. o discurso de “parceria de longo prazo” começa a soar inconsistente quando o interlocutor parece sempre estar lendo um script. isso corrói taxa de conversão, share-of-wallet e, principalmente, disposição para indicação.
esses dois vetores não aparecem nos gráficos de volatilidade ou nas tabelas de drawdown, mas aparecem no tempo: em menos mandatos renovados, menos portas abertas, menos tolerância a erro.
harmonia humano-tecnológica como política de risco
uma das ideias mais interessantes que aparece nos materiais de tendência de 2026 é a noção de “harmonia humano-tecnológica”: AI não como substituta, mas como viabilizador do aumento de capacidade humana, com fronteiras claras de responsabilidade e transparência sobre o que é automatizado e o que continua sob julgamento humano.
ligando isso aos dados de cultura do 5 Culture Trends for 2026, a implicação é direta: se 63% temem que a IA torne a experiência menos pessoal, o desenho da arquitetura de AI precisa responder explicitamente a essa ansiedade.
não basta falar em “cuidar das pessoas”. é preciso modelar o risco de desumanização como se modela risco de contraparte.
para casas pequenas e médias, isso se traduz em três decisões técnicas, não só discursivas:
mapear fronteiras de automação em fluxos críticos
o que pode ser delegado integralmente a sistemas (classificação de leads, sumarização de atas, reconciliação de dados)?
onde a AI atua como copiloto, gerando rascunhos, mas o output final é sempre revisto por alguém com responsabilidade clara?
quais pontos de contato são, por princípio, preservados como 100% humanos (feedback difícil, renegociação de expectativas, comunicação de mudanças relevantes)?
ligar cada caso de uso de AI a métricas de experiência, não só de eficiência
eficiência: horas poupadas, custo por processo, tempo de resposta;
experiência: NPS de consultores, percepção de “ser ouvido”, qualidade percebida das interações, tempo de ramp-up de novos talentos.
se uma automação melhora o primeiro bloco e deteriora o segundo de forma sistemática, o ganho de margem é ilusório.
tratar treinamento em AI como hedge de execução, não como benefício
os dados de 75% despreparados e 72% pressionados não são “sobre o mercado”; são sobre qualquer organização que implemente AI sem orçamento dedicado de aprendizagem.
programas internos de requalificação – de academias rápidas a trilhas práticas por função – funcionam como seguro de continuidade: reduzem erro operacional, resistência silenciosa e a sensação de ameaça existencial.
vista por essa lente, AI deixa de ser apenas uma linha em “inovação” e passa a ser um tema de governança de risco organizacional.
eficiência continua importante. mas, em 2026, o verdadeiro diferencial competitivo das PMEs financeiras pode estar justamente na capacidade de capturar produtividade algorítmica sem diluir o que as torna relevantes para talentos, consultores e clientes: a percepção de que ainda existe alguém do outro lado, pensando com cuidado sobre decisões que, no fim, continuam humanas.
burnout como juros compostos
na maior parte das PMEs financeiras, o risco de gente ainda é tratado como “soft”. o problema é que os números já não deixam.
em 2026, estresse crônico, burnout e ansiedade financeira deixaram de ser tema de clima para virar linha de P&L: custos de saúde subindo, turnover em níveis estruturalmente mais altos, produtividade errática e líderes no limite.
o 2026 Employee Benefits & Wellbeing Trends Playbook mostra o quadro sem maquiagem: burnout e estresse financeiro seguem entre os principais motores de rotatividade, e 67% dos empregadores admitem que esses fatores já estão prejudicando diretamente o negócio.
ao mesmo tempo, os gastos de saúde dos empregadores nos EUA cresceram 7% em 2025 – o ritmo mais rápido em uma década – e controlar essa curva virou prioridade nº 1 em benefícios.
é o equivalente a juros compostos: cada trimestre em que o tema é empurrado para frente, a conta futura fica mais difícil de servir.
industry mostra o que pouca gente gosta de admitir: o burnout não é bug do sistema, é parte do desenho. times jovens, carga infinita, ninguém querendo ser o primeiro a levantar a mão e dizer que não aguenta mais.
no topo dessa pressão está o “meio espremido” da organização. The Top 10 Workplace Trends for 2026 mostra que 62% dos gestores relataram aumento de carga de trabalho em 2025, absorvendo funções de posições eliminadas, enquanto metade dos gerentes de nível médio diz sentir-se “frequentemente sobrecarregada”.
são exatamente esses managers que, no mercado financeiro, carregam metas agressivas, pressão regulatória, conflitos de canal e, agora, a responsabilidade de “fazer a AI funcionar” em cima de estruturas enxutas. o mesmo relatório aponta que 72% dos trabalhadores se sentem pressionados a usar ferramentas de AI sem treinamento adequado.
em uma PME de gestão de recursos, isso significa RI usando ferramenta que não domina ou que não confia nos dados, analista com medo de virar redundante – e um CFO olhando para NPS e erro operacional sem conseguir conectar a origem.
do lado emocional, a questão é a “grande exaustão”. O Future Consumer 2027: Emotions, da WGSN, descreve o estado de witherwill como o desejo crescente de se libertar de responsabilidades, reduzir listas de tarefas e buscar conexões mais significativas, como reação a anos de estresse crônico e hiperconectividade.
no front financeiro, isso aparece no RI sênior que começa a recusar roadshows extras, no sócio de área que evita assumir novos mandatos de distribuição, no analista brilhante que pede demissão depois de um bônus ruim e dois ciclos de reorganização.
não é “frescura geracional”. é uma resposta a um ambiente de risco assimétrico: responsabilidade máxima, autonomia relativa e pouca previsibilidade de recompensa.
o ponto cego de muitas lideranças é continuar tratando bem-estar como custo marginal, em vez de tratá-lo como mecanismo de proteção de margem. o 2026 Employee Benefits & Wellbeing Trends Playbook mostra que, entre as empresas que de fato medem o ROI de programas de bem-estar, 95% reportam retornos positivos – quando conectam participação em programas de saúde mental, financeira e física com indicadores como turnover, absenteísmo e produtividade.
em paralelo, o relatório de tendências de 2026 reforça que gestores são vetores críticos: 69% dos funcionários dizem que seu gerente impacta sua saúde mental tanto quanto o cônjuge.
em outras palavras: ignorar o burnout do seu time de liderança é literalmente deteriorar o ativo que deveria sustentar a perpetuidade da casa.
no universo de boutiques, a leitura estratégica seria:
ansiedade é custo recorrente, não externalidade – ela aparece em prêmios de saúde, afastamentos, erros operacionais, reclamações em ouvidoria, perda de contas-chave e queda de “share of wallet”;
estresse financeiro do time é risco operacional – a própria lógica de Resiliência Financeira como Cuidado Preventivo aponta que reduzir o estresse monetário via contas de emergência, educação financeira imparcial e acesso a aconselhamento tem impacto direto em absenteísmo e uso futuro do plano de saúde;
middle managers são peças críticas – são eles que traduzem política de crédito em prática, algoritmo de recomendação em proposta, guideline de suitability em conversa com cliente. quando esse grupo entra em exaustão crônica, a empresa perde exatamente a camada que segura o risco de reputação e de execução.
burnout tem se mostrado cada vez menos uma questão de “bem-estar” e mais uma questão de arquitetura de risco.
quem continuar tratando ansiedade como tema periférico vai descobrir, no demonstrativo de resultados, que deixou os juros compostos rodarem por tempo demais.
alegria estratégica e o equilíbrio do conhecimento
por décadas, o mercado financeiro tratou cultura como cenário: importante, mas sempre atrás de retorno, produto e pipeline.
na prática, a “gestão de pessoas” virou um mix de resiliência individual, bônus e sobrevivência em ambientes de alta pressão. agora, os dados começam a mostrar o óbvio que muita gente de mesa e de RI já sente no corpo: cultura não é mais um capítulo “soft”, é um hedge de risco operacional e reputacional.
o 2026 employee benefits & wellbeing trends playbook mostra que 67% dos empregadores admitem que estresse e burnout já estão prejudicando diretamente o negócio, enquanto 95% das empresas que medem o retorno de programas de bem-estar enxergam resultados positivos.
além disso, o mesmo material aponta que o bem-estar está deixando de ser um conjunto de iniciativas soltas para se tornar um “sistema operacional” que conecta saúde física, mental e financeira – com métricas ligando participação em programas a indicadores de retenção, absenteísmo e produtividade.
ou você trata cultura como infraestrutura ou incorpora no balanço um passivo crescente em forma de rotatividade, perda de conhecimento crítico e erro de julgamento em decisões de alto impacto.
no relatório 5 Culture Trends for 2026, do O.C. Tanner Institute, essa lógica aparece com números que qualquer comitê de investimentos entende. programas de reconhecimento integrados ao dia a dia foram associados, em casos como o da amazon web services, a uma melhora de 59% na probabilidade de retenção de funcionários e a um salto na percepção de crescimento de carreira.
o mesmo estudo mostra que iniciativas culturais vistas como superficiais falham em mais de 70% das vezes, enquanto culturas ancoradas em processos e liderança geram colaboradores muito mais propensos a descrever o ambiente como saudável e inclusivo.
se um gestor de portfólio olha para basis points o dia inteiro, faz pouco sentido ignorar um driver de resultado que mexe com churn, performance de time e risco de execução.
ao mesmo tempo, o 2026 Forecast descreve uma força de trabalho dividida pela adoção de AI: 72% dos trabalhadores relatam pressão para usar AI sem treinamento suficiente, e mais da metade diz que essas ferramentas pioraram a experiência do cliente.
no meio disso, gestores de nível médio carregam a responsabilidade pela cultura, pelas metas e pela implementação de novas tecnologias, enquanto veem sua própria carga de trabalho aumentar e as perspectivas de carreira encolherem.
no nosso mercado, esse “meio espremido” costuma ser exatamente quem segura a relação com consultores, family offices e grandes contas institucionais. quando essa camada entra em burnout, o risco não é só humano: é perda de histórico, de leitura fina de cliente e de capacidade de navegar momentos delicados de mercado.
por outro lado, o future consumer 2027: emotions, da wgsn, mostra que o contexto emocional de quem trabalha e investe nesse mundo é tudo menos neutro.
entre as emoções-chave para 2027 aparecem conceitos como “strategic joy” – a alegria tratada como prática deliberada para recuperar energia e agência – e “witherwill”, essa vontade crônica de escapar de responsabilidades num cenário de policrise, sobrecarga e tech demais.
traduzindo para o dia a dia de uma gestora ou de um wealth: times que operam só no modo sobrevivência oscilam entre cinismo e fuga. cultura como hedge é justamente o desenho de rituais, limites e espaços de descanso cognitivo que mantêm a equipe num estado em que ainda é possível pensar bem, discutir tese e segurar conversas difíceis com clientes.
o relatório human truths in the algorithmic era: 2026 media trends reforça esse ponto do lado de fora do crachá. em um ambiente saturado por AI, automação e feeds personalizados, as pessoas passam a valorizar, mais do que nunca, conexão humana, coerência e espaços onde possam “baixar a guarda” emocionalmente.
o estudo mostra que audiências esperam menos slogans e mais orientação honesta, empática e pragmática – inclusive de marcas do sistema financeiro.
para quem lidera em wealth, asset ou bancos, isso significa que cultura interna e experiência externa deixaram de ser assuntos separados: a mesma equipe que decide sobre limites de risco, pricing e roadmap de AI é a que encarna, na ponta, a promessa de cuidado, transparência e discernimento que o cliente espera.
por isso, falar de “alegria estratégica” e de bem-estar como sistema operacional não é suavizar o mercado financeiro – é recalibrar o balanço do conhecimento.
em um setor onde retornos dependem de leitura sofisticada de contexto, de memória institucional e de capacidade de conversar com o futuro com alguma lucidez, cultura passa a funcionar como overlay de risco humano:
reduz a probabilidade de decisões tomadas em modo exaustão
preserva o capital relacional com clientes
cria condições mínimas para que AI seja uma alavanca, não um novo vetor de desgaste.
o próximo passo é entender o que isso significa, na prática, para quem ocupa uma cadeira de liderança nesse ecossistema.
mark-to-people: o novo imperativo de risco para PMEs
no fim, tudo o que apareceu até aqui aponta pra mesma conclusão: o setor aprendeu a modelar risco de mercado, crédito e liquidez com precisão milimétrica, mas quase não mede o que está acontecendo com a organização que carrega essas decisões.
quando os relatórios de 2026 falam de burnout estrutural, medo de AI, exaustão de gestores intermediários e busca deliberada por “strategic joy”, eles não estão descrevendo uma abstração sociológica – estão descrevendo o estado real da infraestrutura humana que sustenta as casas de gestão.
o recorte que interessa para PMEs financeiras é simples:
AI não é só eficiência, é exposição;
burnout não é só clima, é despesa recorrente;
cultura não é só discurso, é hedge de conhecimento e de relacionamento.
o 5 culture trends for 2026, por exemplo, já trata cultura como variável com efeito direto em retenção, erro, inovação e até em métricas financeiras concretas (como queda em contas a receber em alguns estudos de caso).
o 2026 trends playbook mostra que empresas que estruturam benefícios e bem-estar como sistema, e não como “perks”, conseguem reduzir rotatividade e custos de saúde com impacto visível na linha de margem.
o 2026 forecast reforça que, num cenário de automação acelerada, o diferencial competitivo estará menos em quem implementa AI primeiro e mais em quem consegue fazer isso sem destruir confiança interna e experiência de cliente.
pensar em “mark-to-people” é, basicamente, trazer essa realidade pra mesma mesa onde se discute duration, drawdown e tracking error.
significa aceitar que a organização também precisa ser marcada “a mercado”: qual é o estado real de energia, confiança e prontidão do time que vai ter de atravessar os próximos anos de consolidação, pressão regulatória e ciclos de AI?
os relatórios de comportamento – como o future consumer 2027: emotions e o human truths in the algorithmic era – ajudam a dar nome ao que já está em curso: gente operando entre witherwill (vontade crônica de escapar da sobrecarga) e uma demanda crescente por autenticidade e coerência em quem lidera e em quem vende.
isso se traduz em três movimentos práticos:
reconhecer explicitamente AI como classe de risco organizacional: toda decisão de implementação deveria vir acompanhada de um mini-“comitê de risco humano”: quem vai usar, quão preparado está, que parte da relação com clientes e parceiros não pode ser automatizada sem destruir valor. métricas de eficiência (horas poupadas, custo por processo) precisam andar ao lado de métricas de confiança e experiência (engajamento, NPS, percepção de “toque humano”).
tratar burnout e estresse financeiro como variáveis de margem, não apenas de clima: os dados dos playbooks de benefícios e bem-estar apontam que programas estruturados de saúde mental e financeira reduzem absenteísmo e rotatividade em níveis que se traduzem em basis points de ebit. a pergunta deixa de ser “vale a pena?” e passa a ser “quanto custa não fazer nada enquanto a curva de sinistralidade e churn sobe?”.
encaixar cultura na arquitetura de risco: se reconhecimento consistente, clareza de caminho e autonomia protegida aumentam a probabilidade de retenção em 50–60% em casos como AWS e outros citados no 5 culture trends for 2026, ignorar isso é abrir mão deliberada de hedge em um mercado em que talento qualificado é finito. cultura deixa de ser agenda de “recursos humanos” e passa a ser um overlay de risco sobre tudo o que importa: qualidade de decisão, capacidade de execução e confiança do mercado na casa.
2026 não é o ano em que vamos resolver todas essas tensões. é o ano em que fica difícil fingir que elas não existem.
AI vai continuar entrando em processos críticos, as estruturas vão seguir sob pressão, e a expectativa de clientes sofisticados será cada vez mais clara: menos promessa vazia, mais convicção bem justificada e mais relações que pareçam, de fato, humanas.
quem conseguir colocar essa “tabela de risco invisível” no mesmo nível de atenção que as demais vai errar menos na alocação mais difícil de todas – como usar gente, tempo e tecnologia – e, por consequência, carregar um prêmio de resiliência que não aparece no terminal, mas aparece no tempo.
insights sobre marketing, tecnologia, negócios e o tendências no mercado financeiro.
assinar a carta