latam em modo seleção
o lado b dos gráficos de private capital da região
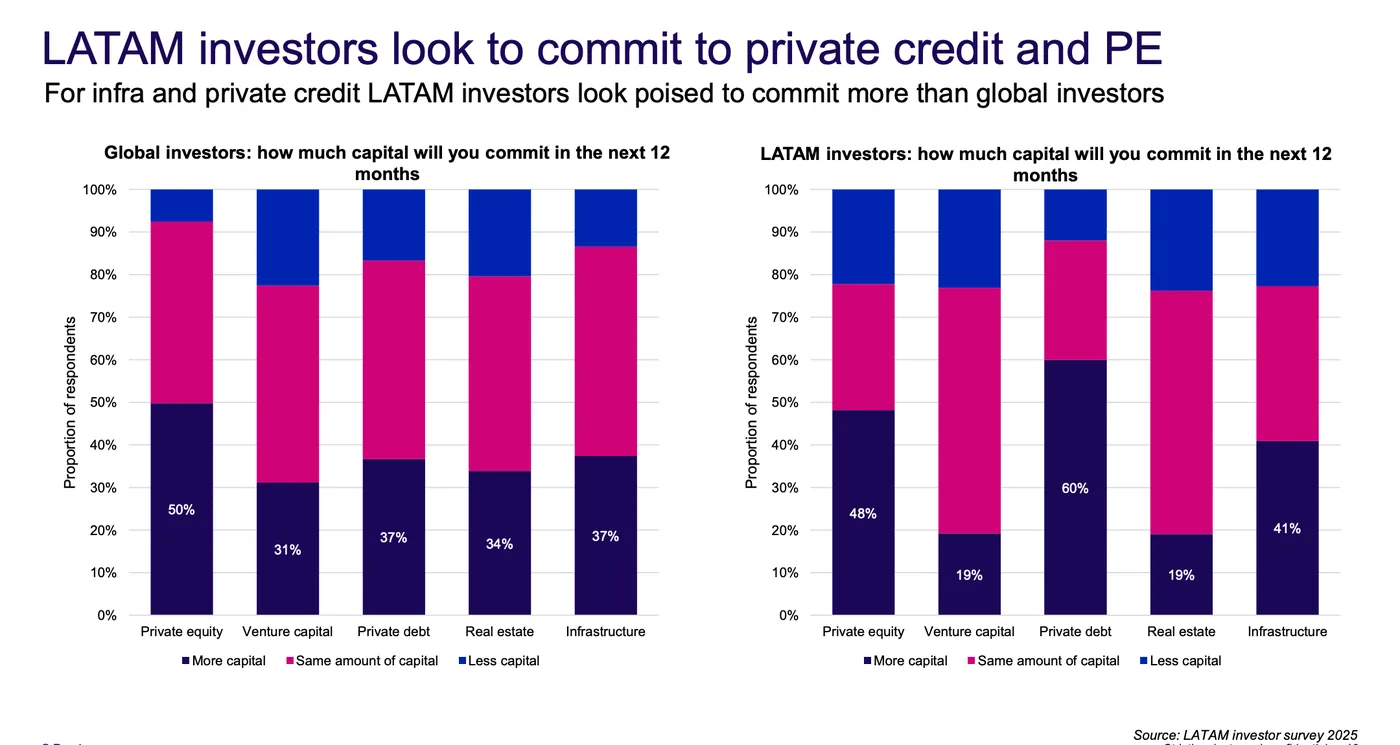
a fotografia mais honesta da américa latina hoje não está nos relatórios de equity, mas na camada ilíquida do portfólio.
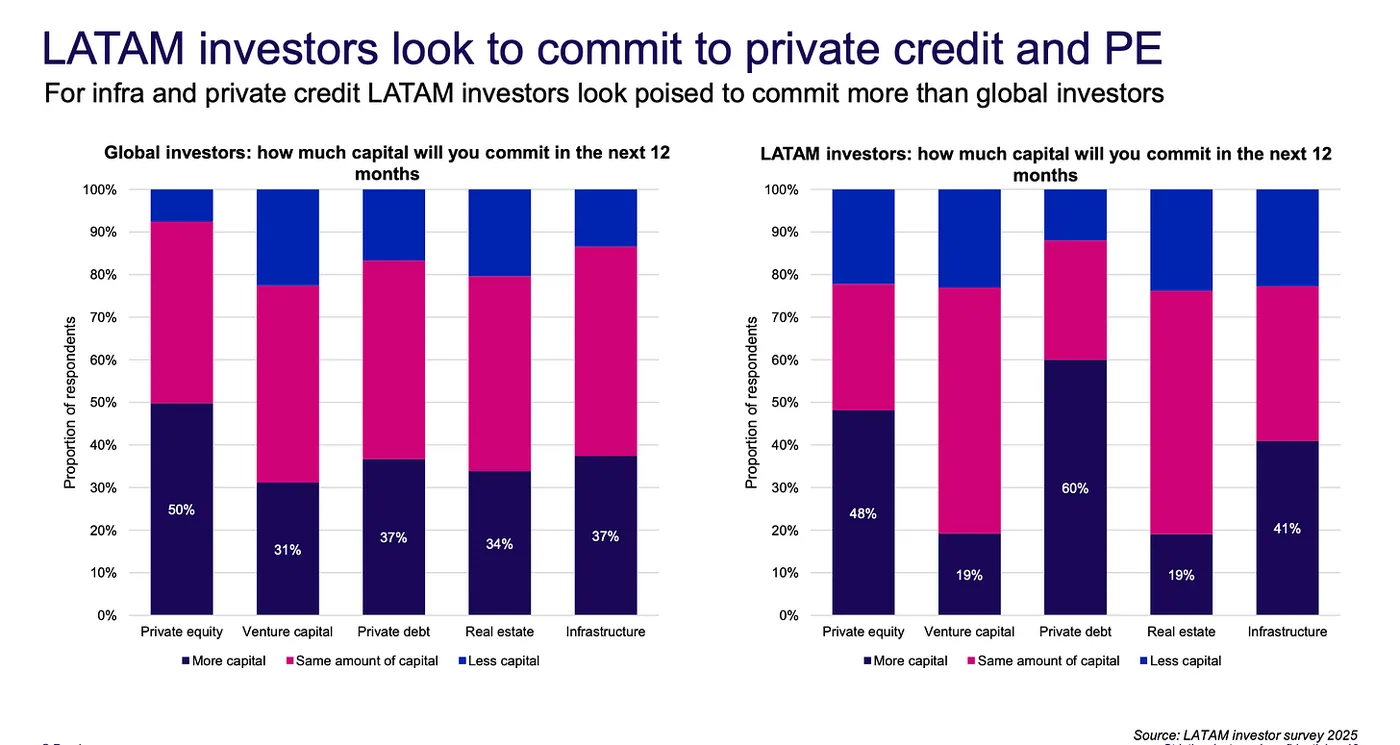
em quinze anos, a região saiu da nota de rodapé em “emerging markets” para disputar, de verdade, espaço em mandatos globais de private equity, crédito privado e infra.
são dezenas de bilhões de dólares ancorados em fundos que não têm botão de saída diária – e que, por isso mesmo, dizem muito sobre quem está disposto a atravessar a próxima década colado na realidade latino-americana, e quem só quer girar risco em slide.
esse artigo nasce a partir do conteúdo de um painel da preqin sobre “the rise of private capital in latin america”, moderado por grant murgatroyd (head of news / senior writer na área de research & content) e com abertura de dados de rachel dabora (analyst/research insights).
na mesa, três ângulos que se complementam:
priscila rodrigues, presidente da ABVCAP e head de FOF alternatives da XP asset — trazendo a visão de quem vive o ecossistema de private equity no brasil;
juan carlos martín, founding partner da galleon capital e chapter head mexico do CAIA latam — lendo a região a partir do méxico e das restrições (e ambições) dos grandes investidores institucionais;
e sebastián valderrama, head of alternatives na ikalon — falando do lado de private wealth e multi-family offices que já tratam alternativos como eixo central do portfólio.
os gráficos apresentados eram familiares:
crescimento constante de alternativos na carteira dos institucionais
private capital na região batendo perto de três dígitos em bilhões
brasil e méxico dividindo o protagonismo
o que fugia do lugar-comum eram as nuances:
fundos de pensão tentando alongar prazos dentro de regras que ainda engatinham
famílias com 40–60% do patrimônio travado em alternativos
gestoras redesenhando estruturas de saída via secundários
crédito privado autoliquidável
NAV financing
é daí que nasce a visão de “latam em modo seleção”.
não se trata mais de discutir se vale a pena ter ou não exposição à região, mas de aceitar que cada decisão nova de capital aqui é um filtro de maturidade:
qual tipo de iliquidez você está comprando?
com que governança?
em que jurisdição?
com qual grau de dependência de política doméstica?
como camada principal desses questionamentos:
quem é o gestor que vai operar esse risco por você num ambiente em que DPI se tornou mais importante do que IRR, e em que o mercado secundário deixou de ser gambiarra de crise para virar parte da arquitetura?
a conversa de hoje é um recorte desse tabuleiro visto de dentro. vamos destrinchar:
quem está aumentando a aposta na região;
como fundos de pensão, family offices e wealth managers estão desenhando sua própria régua de travar capital;
quais combinações de private equity, crédito e infra estão sendo testadas como solução de liquidez;
e onde, exatamente, latam oferece prêmio de paciência.
as próximas seções desse texto fazem parte da área de assinantes pagos da the vaultline, onde eu trago dados, exemplos concretos e leitura direta sobre quem está, de fato, ancorando risco em latam.
se você quiser acompanhar esse tipo de análise com regularidade, a assinatura custa R$ 89 por mês e está aberta a qualquer pessoa interessada nesse tipo de análise.
este é o começo do texto. a versão completa sai na carta da vaultline, para quem assina.
ler o texto completo