gen z já reescreveu o wealth
o manual que UBS e vanguard usam para ganhar o jogo
o investidor de agora não quer ir até o seu site: ele lembra mais de quem encontra pelo feed. e decide com base no que viu — e no que alguém de confiança salvou e enviou por DM.
para lideranças de asset e wealth management, a mudança é concreta: a autoridade nasce no curto prazo e aprofunda no longo — e precisa vir com conteúdo útil e coerência ética.
a geração z está redefinindo descoberta e decisão. dados de 2025 mostram que:
ela passa 54% mais tempo em redes sociais e consumindo conteúdos de criadores (cerca de +50 min/dia) e 26% menos em TV/filmes (–44 min).
para se informar sobre notícias, instagram (19%), whatsapp (19%) e tiktok (16%) já superam TV para milhões.
o linkedin, que virou “praça” de credibilidade no B2B, elevou 36% as visualizações de vídeo ano contra ano e passou a exibir métricas de saves e sends, isto é, o que foi guardado e compartilhado em privado — os sinais que fomentam conversas.
isso muda o lugar onde a confiança nasce e como ela escala.
por que isso importa?
porque há demanda latente por orientação humana: a J.D. power mostra que 37% dos investidores gen Y/Z nos EUA consideram buscar um assessor; no canadá, 39% dos z dizem o mesmo para 12 meses.
ao mesmo tempo, a barreira de acesso persiste: um estudo da investopedia aponta que só 20% dos zoomers procuram conselho profissional hoje.
porque o comportamento financeiro não é estático — 72% dos jovens adultos tomaram alguma ação para melhorar a saúde financeira no último ano (poupar ou quitar dívidas).
o recado para wealth é direto: há intenção, mas o “como” precisa caber no bolso, no tempo e na linguagem da geração.
porque o tabuleiro vai mexer de qualquer jeito. a mckinsey projeta US$ 6 a 10,5 trilhões em “money in motion” nos próximos cinco anos, puxados pela convergência entre gestão tradicional e alternativas, viés doméstico e novas estruturas de produto.
quem chegar com narrativa certa, governança visível e experiência fluida captura essa movimentação.
gen z in a nutshell
o que diferencia a gen z não é só o intervalo de nascimento. é, também – e talvez principalmente – estrutura de renda. o salário CLT continua, claro, mas surgem novos modelos de fonte de receita:
conteúdo – adsense, patrocínio, afiliados
serviços sob demanda – projetos e freelas
produtos digitais
outras micro-rendas recorrentes – royalties e creator economy “long tail”.
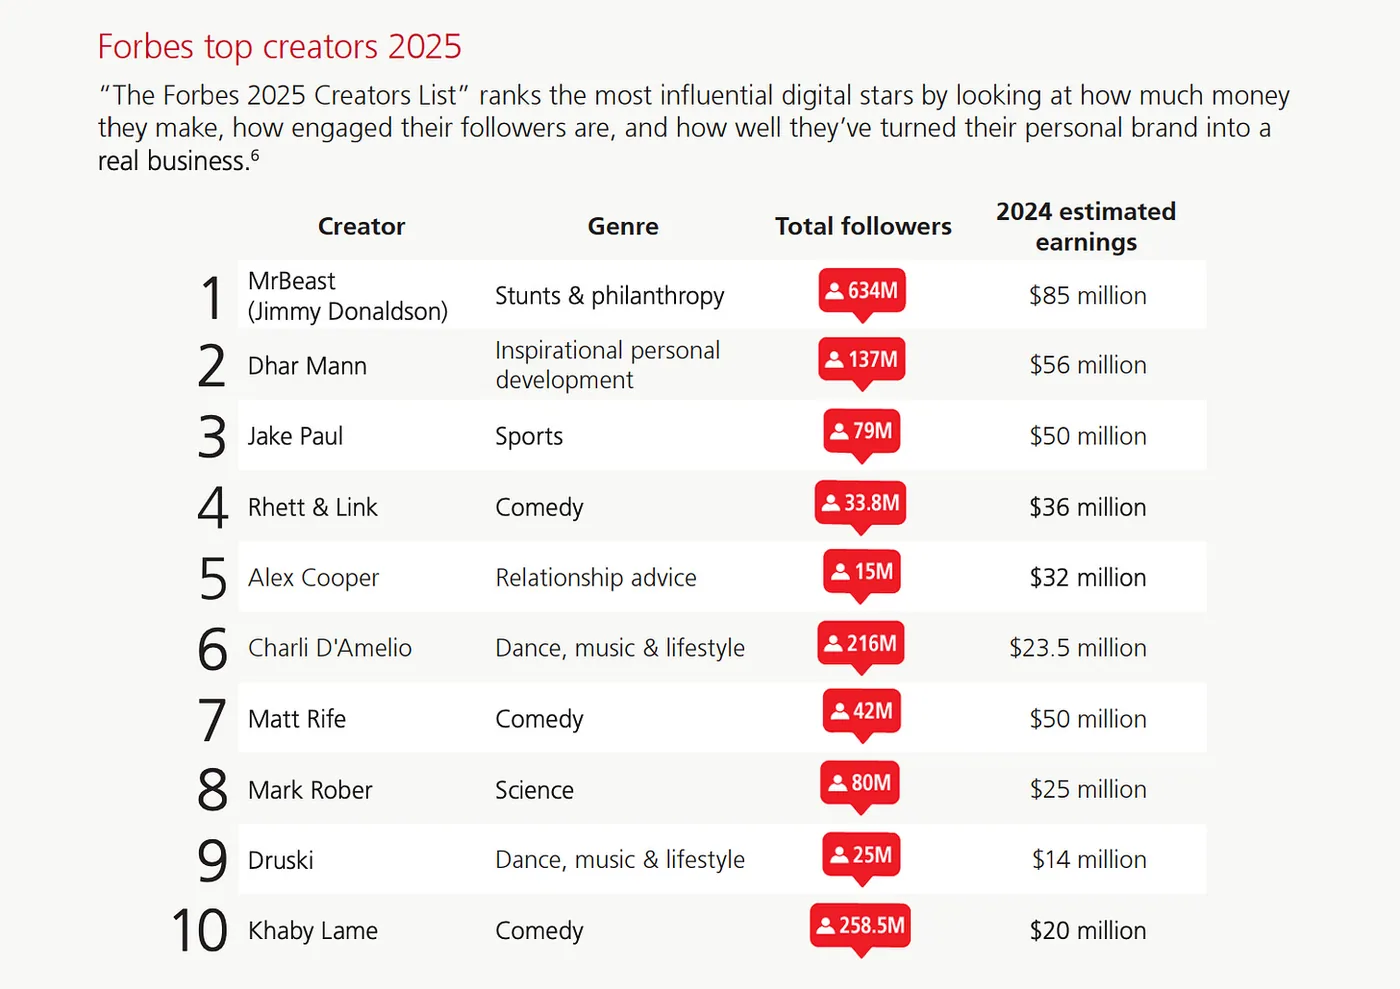
é um caixa multifonte e irregular que pede três coisas do profissional de wealth:
linguagem de fluxo (previsibilidade, reserva, calendário de recebíveis)
produto com fricção baixa para “entradas variáveis” (frações, aportes flex)
conteúdo que operacionaliza (como declarar, como separar, como sair)
a conversa de hoje não é sobre “quando essa geração chegará”. é sobre como ela já decide e como as empresas de investimentos podem se aproximar desse público.
o novo preço da atenção
a regra é objetiva: se não entrega valor imediato (entretenimento + utilidade + verdade), é ignorado. a evidência é consistente:
67% da gen z pulam o que não diverte/ensina
UGC (user generated content) engaja 4,2× mais
in-feed no tiktok registra +72% de CTR (click through rate) versus estáticos no instagram.
atenção é moeda e se paga em segundos.
o que compra esses segundos é claro: vídeo curto, voz humana, mensagem direta.
81% preferem short video a imagem/texto;
85% engajam mais com vídeos mais naturais e autênticos do que com peças de design “perfeitas”;
74% seguem creators menores (<100k) e apenas 18% confiam em celebridades.
autoridade, para essa audiência, nasce da proximidade.
as plataformas mudaram de função: o feed virou busca/descoberta e newsfeed e a decisão acontece nas DMs. tiktok e youtube avançam como fontes de informação e, nos EUA, ~1 em 5 adultos já obtém notícias regularmente em instagram e tiktok.
essa economia de atenção tem cláusulas de confiança: 81% se preocupam com privacidade de dados e só 14% confiam nas plataformas; cresce a migração para ambientes com “senso de comunidade” (como discord e reddit).
autenticidade sem controle de dados não sustenta relação e transparência passa a ser parte do preço.
tempo também é moeda:
35% passam >4 h/dia em redes;
tiktok lidera uso diário (83%), youtube vem em seguida;
no fim de semana, o consumo multi-horas é padrão.
notícia, entretenimento e compra convergiram: 77% compraram algo influenciados por social nos últimos 6 meses;
tiktok lidera descoberta de produto (52%); 69% confiam mais no comentário de usuário do que em anúncio.
a fórmula é: formato certo + narrativa + coerência, com prova social em tempo real.
a gen z precifica atenção como escassez e confiança como evidência. mensagem genérica e “segura” perde o leilão de segundos — e, depois, o de carteira.
ubs, “creator capital”: como falar com creators e gen z
a UBS trata creators como um segmento patrimonial “de verdade”, não só de awareness. com o discurso “build wealth beyond the feed”, a empresa criou um hub de sports & entertainment dentro do wealth e trouxe dados que dimensionam o mercado:
mais de 2 milhões de creators em tempo integral já ganham 100 mil dólares/ano; e a economia de criadores pode se aproximar de meio trilhão de dólares até 2027.
como eles estruturam a conversa?
mapeiam fontes de receita – ads, brand deals, afiliados, assinaturas, merch, collabs, consultorias/eventos.
explicitam os riscos operacionais do ofício — receita irregular dependente de algoritmo e deals, dependência de plataforma; incluem risco de ban/alteração de regras, reputação/marca (endossos controversos), questões legais (contratos/IP/tributação), privacidade/segurança e burnout.
amarram tudo em boas práticas táticas – diversificar plataformas, ler contratos, planejar impostos.
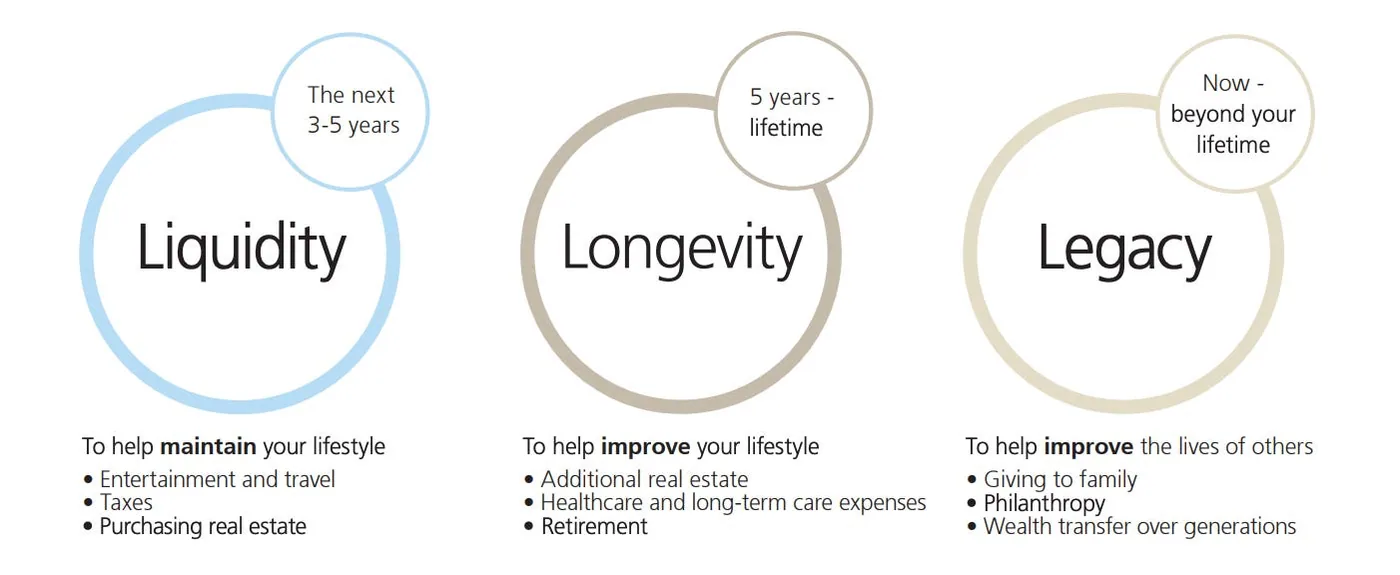
o projeto materializa o “UBS wealth way” — com 3 caixas de tempo para organizar decisões:
liquidez – fluxo e despesas de curto prazo
longevidade – metas de médio/longo
legado – doações, família, intergeracional
parceria global com zoomers
na última semana, a UBS se tornou parceira financeira exclusiva da young investors organization (YIO), rede global de next-gen (média de 35 anos), ampliando programas com foco forte em ásia-pacífico.
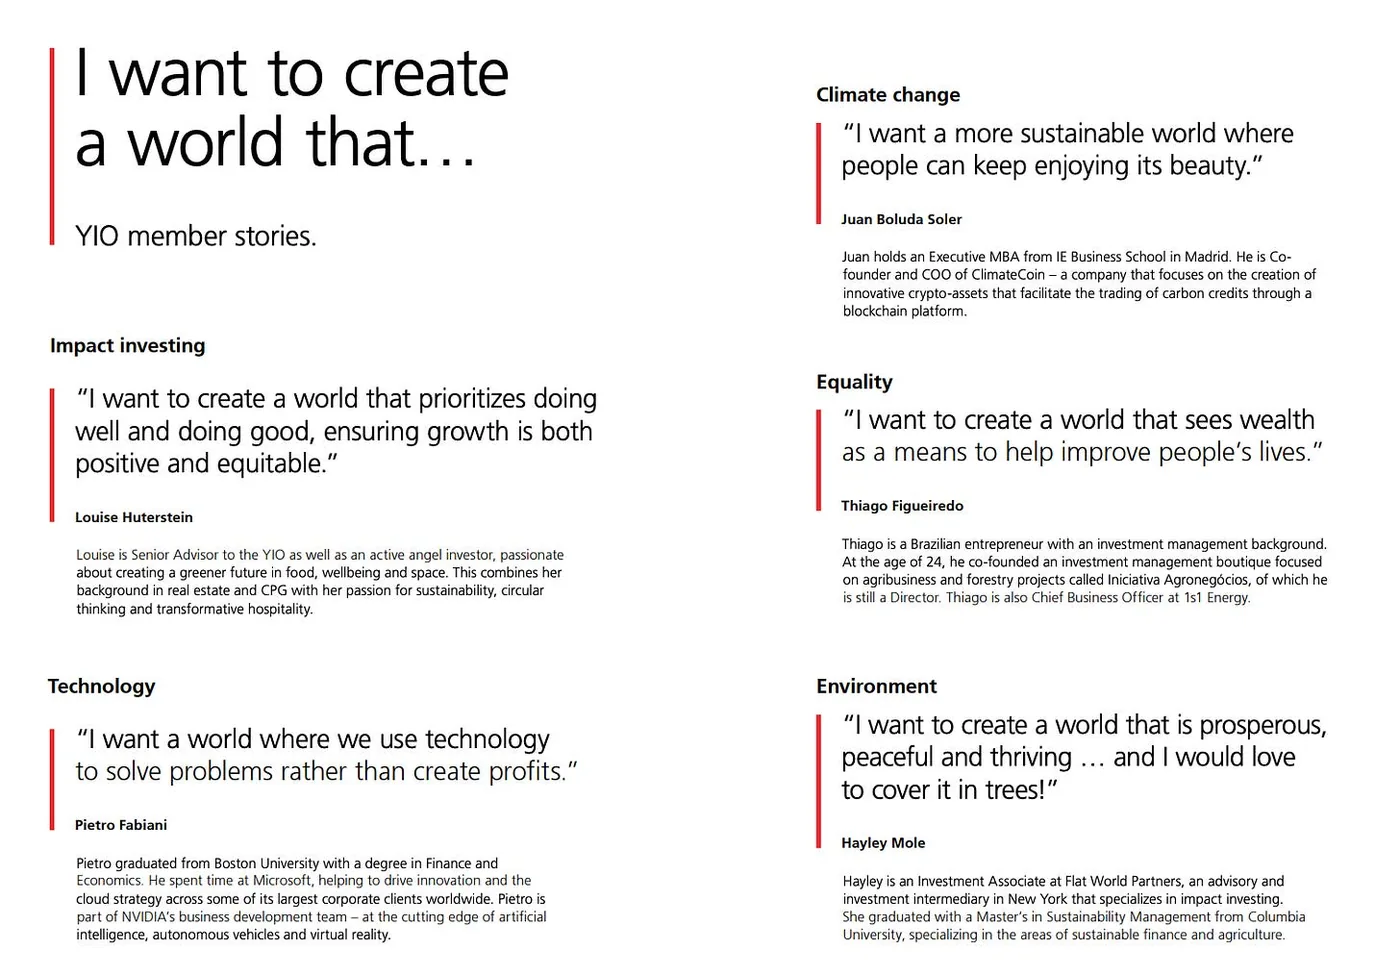
a ásia-pacífico despontou como uma potência da riqueza da próxima geração, refletindo o forte dinamismo empreendedor da região e o aumento das transições intergeracionais.
a UBS explicita a parceria com a YIO dentro do stack de educação + peer exchange — o que indica algo bem maior do que um “patrocínio”.
esse é um caminho natural de grandes marcas globais, mas bem inovador para o nosso mercado: o acesso mudou de “mídia” para “comunidades”: com educação contínua, mentoria, eventos com narrativa pública e materiais reaproveitáveis.
money in motion
o capital já está se mexendo. a mckinsey projeta entre US$ 6 e 10,5 tri em realocações nos próximos cinco anos, puxadas por três vetores:
uma recalibração “local-for-local”
a convergência público–privado via estruturas semilíquidas/evergreen
a “maioridade” dos ETFs ativos.
1) “local-for-local”
a mckinsey identifica sinais táticos de ajuste geográfico: europeus, por exemplo, reduziram exposição a estratégias dos EUA no 2º tri/2025; já investidores americanos seguiram majoritariamente domésticos.
um report publicado em setembro desse ano conclui que trata-se de um reset tático, não rotação estrutural, e uma janela para captação “no próprio país”, sobretudo na europa. mesmo assim, 1 p.p. de giro fora de ativos dos EUA já implicaria ~US$ 1 tri “em movimento”.
quando houver preferência por soluções onshore em cada mercado, abre-se espaço para falar a linguagem local (wrapper, tributação, liquidez operacional) sem tirar a internacionalização de pauta.
2) público–privado, semilíquidos/evergreen e o papel dos secundários
no canal de private wealth (EUA), veículos evergreen/semilíquidos atingiram US$ 348 bi de AUM e US$ 64 bi de entradas em 2024. em paralelo, secundários viraram válvula crítica de liquidez, com AUM global > US$ 700 bi e ~US$ 130 bi captados em 2024. juntos, esses fluxos já “preenchem” 15–20% da lacuna anual de captação versus 2021.
por que isso importa para o cliente brasileiro (inclusive gen z/afluente)?
produtos semilíquidos só ganham tração quando o investidor entende, de forma pública e repetível, tempo, liquidez e saída (horizonte, janelas/gates e papel do secundário). é o mesmo racional de confiança que a geração z aplica a qualquer serviço financeiro: “me mostre como funciona — inclusive o caminho de volta”.
3) ETFs ativos no centro da prateleira
2025 marca a “chegada” dos ETFs ativos: nos últimos cinco anos, >1.400 lançamentos; hoje, ~1.700 (ações + renda fixa). embora sejam 7% do AUM de ETFs (2024), levaram 37% dos fluxos e ~24% da receita de ETFs em 2024.
metade dos fluxos vem de substituição (sobretudo mutual funds ativos) e metade é dinheiro novo/realocação (passivos, ações individuais, caixa etc.).
como isso é tropicalizado: mesmo com diferenças de adoção entre mercados, o ETF virou idioma de acesso à gestão ativa (liquidez intradiária, eficiência fiscal do veículo) — um formato que permite ticket menor, fricção baixa de entrada/saída e didática de tese que conversa bem com a base jovem.
quem está movendo esse dinheiro?
em 2024, pessoa física respondeu por >80% dos fluxos líquidos globais — exatamente os canais onde semilíquidos/evergreen e ETFs (ativos e passivos) escalam mais rápido.
dentro de wealth, investidores HNW reequilibraram entre públicos e privados, com apetite por ETFs e veículos híbridos; é nesse funil que o cliente jovem/afluente brasileiro começa a aparecer com mais frequência.
quem tem autoridade?
autoridade saiu do PDF e passou a acontecer onde a audiência arbitra o que é informação e quem tem legitimidade para transmiti-la.
a edelman mostra queda de confiança em instituições e maior abertura a marcas com coerência entre discurso e prática;
o gen z lab indica coautoria com creators (não propaganda sobre eles) como atalho de legitimidade cultural.
a morning consult 2025 posiciona plataformas nativas de creator (como youtube) entre as marcas mais confiáveis para zoomers — ganha quem se apresenta, não quem só “veicula mídia”.
no jornalismo, o reuters institute confirma a ascensão dos news creators (vídeo curto, fora de redações tradicionais).
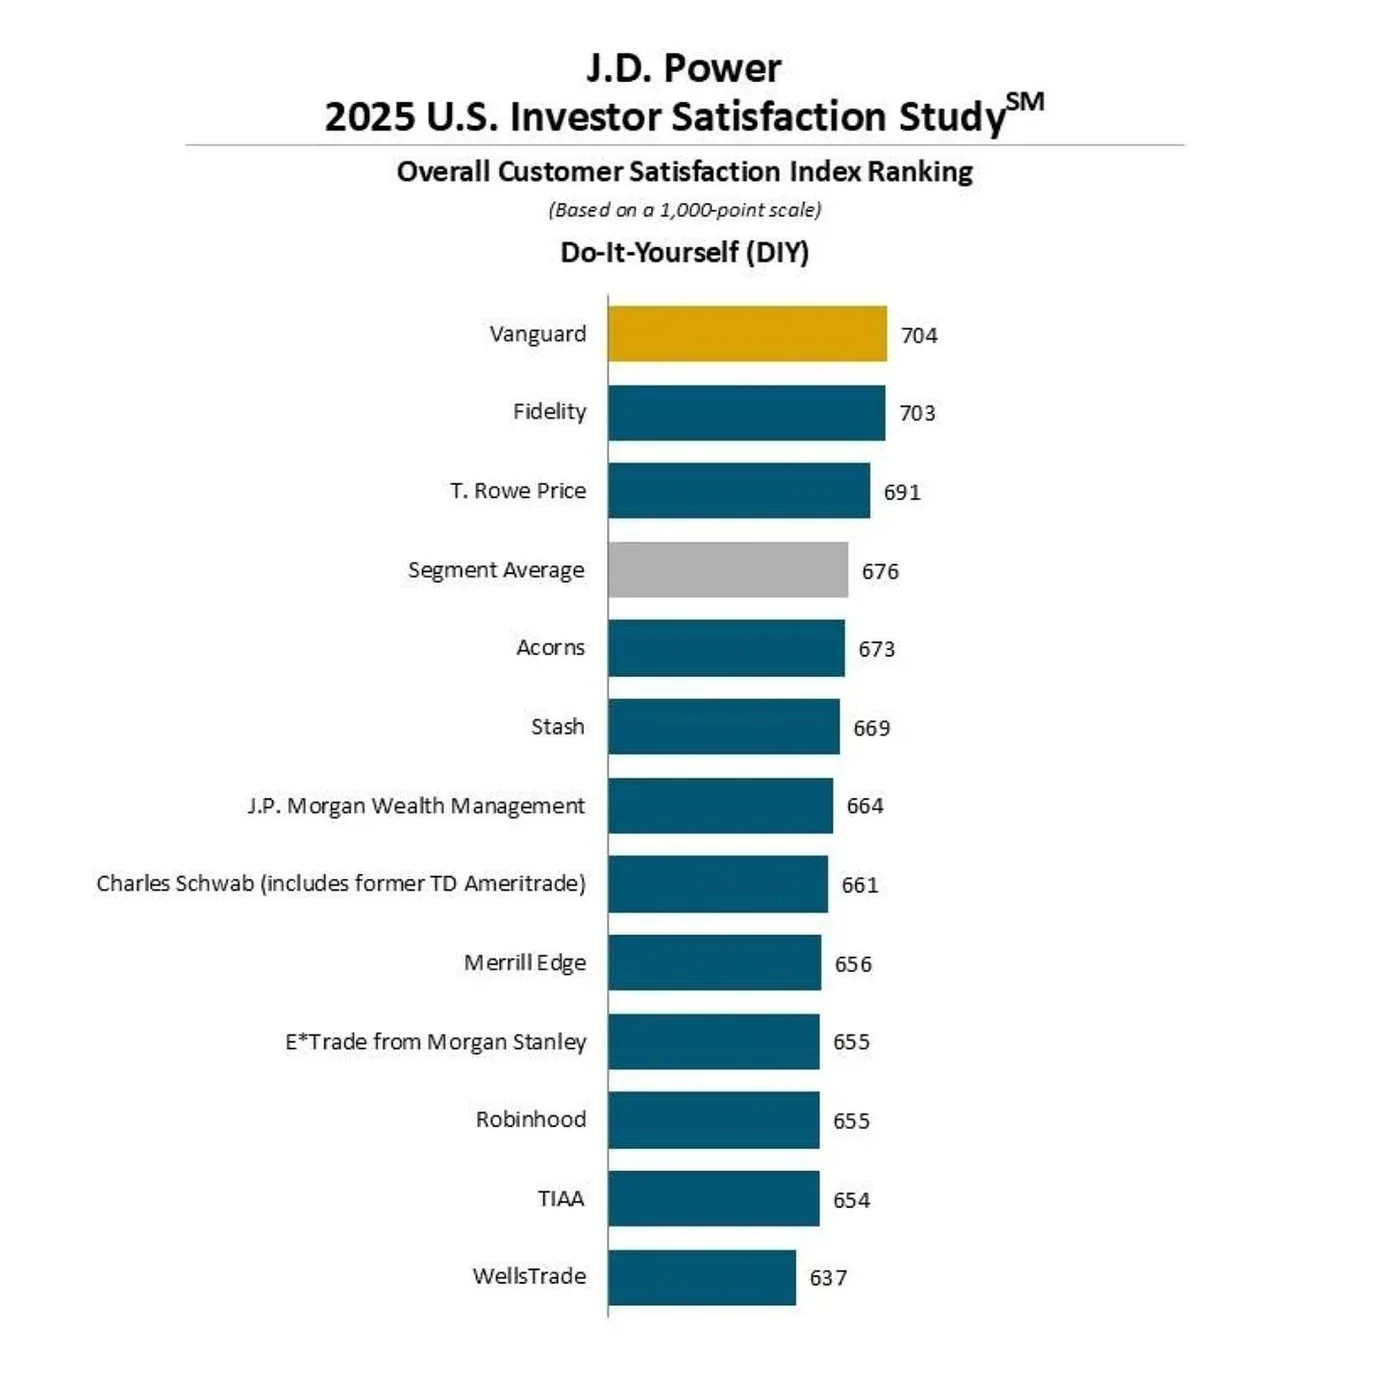
em wealth, a J.D. power 2025 aponta “confiança” e “facilidade de fazer negócios” como principais drivers de satisfação;
há apetite de millennials/gen z por advisor, desde que a autoridade apareça onde a atenção mora e fale como responsável por decisões.
vanguard, “in my finance era”: fundamentos snackable
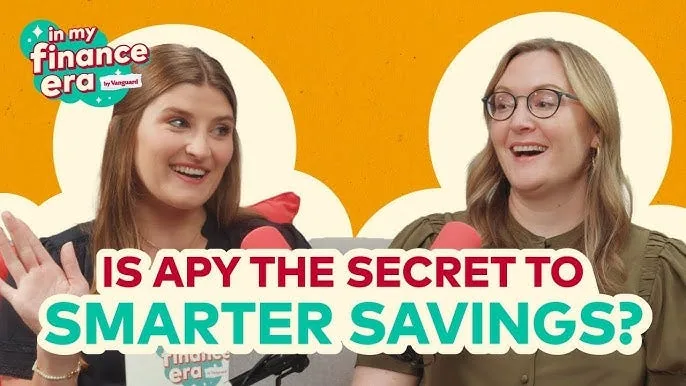
a vanguard lançou, em setembro desse ano, a série “in my finance era” com cinco episódios curtos (10 a 20 min) e títulos no formato de busca:
“how much should i save?”
“what is an emergency fund?”
“what is apy?”
“maximize your savings”
“how to save money”
cada episódio traz especialistas internos (ex.: head de cash strategy, behavioral economics, cash management, brokerage & investments) e links para artigos/guias e para o produto de caixa (cash plus).
a série está disponível no apple podcasts, spotify e em uma playlist própria no youtube.
a mecânica editorial
os episódios seguem um mini-roteiro repetível:
definição clara → regra de bolso → trade-offs → link para guia/conta apropriada.
no episódio de “how much should i save?”, por exemplo, o convidado discute reserva e dinâmica de renda/gasto;
em “what is apy?”, a head de cash management explica juros compostos e comparação de opções de caixa;
o de “emergency fund” trata da diferença entre poupar e investir com ângulo comportamental.
o detalhe que ajuda a conversão: todos os episódios levam, na descrição, para páginas educativas e para a vanguard cash plus account (usando contexto, não propaganda).
não por acaso…
autenticidade não é só tom
não é só estilo de conversa, é processo verificável: declarar limites, expor trade-offs, manter rastro (o que foi dito, quando, com que base).
isso reduz assimetria entre promessa e entrega e conversa com quem desconfia das plataformas, mas premia transparência – 72% confiam mais com disclosure claro; 81% se preocupam com dados.
no regulatório, os trilhos estão mais definidos:
a SEC permite testimonials e endorsements com disclosures e controles; em mar/2025, publicou FAQs que padronizam períodos e apresentação para evitar indução a erro.
a FCA consolidou a fg24/1: promoção deve ser justa, clara e não enganosa; limitação de caractere não justifica omissão; risco material precisa ser visível. em 2025, intensificou naming de investigações.
a IOSCO encerrou 2025 com relatório final sobre finfluencers: verificação de credenciais, conflitos à mostra e marcação explícita de recomendação; incentivo a outreach e enquadramento de excessos.
o paradoxo da confiança
sempre online, raramente expostos. a preferência dos gen z vai para discord/reddit, modos anônimos e decisão em privado — estratégia para reduzir risco social e informacional.
54% usam ad-blockers;
>40% ajustam privacidade na primeira semana de uso;
61% priorizam criptografia de ponta-a-ponta;
70% leem (ao menos em parte) a política de privacidade;
66% relatam impacto das redes na saúde mental e 55% fizeram “detox” no último ano.
pedem prova, não promessa.
comunicação que exige dado demais e entrega transparência de menos aumenta risco de confiança.
o custo do “tom seguro”
o “seguro” não protege. ele apaga.
ainda te custa alcance, tempo útil e preferência. no feed que decide atenção por segundos e evidência, autoridade nasce de clareza.
quando a peça é polida, genérica e sem posicionamento claro, três coisas acontecem ao mesmo tempo:
reação do público – aversão ativa
a audiência desliza o feed sem pensar: 67% da gen z pula o que não diverte/ensina.
“cara de anúncio” liga o alerta: 70% se irritam com retargeting agressivo. o resultado é ocultar/mutar/marcar como “não é relevante”.
a estética “perfeitinha” comunica distância: 85% engajam mais com vídeos caseiros do que com peças de design; UGC rende 4,2× mais engajamento do que conteúdo “de marca”.
reação do algoritmo – rebaixamento calculado
pouco dwell time e baixo vtr derrubam distribuição orgânica; o feed aprende que sua peça “não segura” e mostra menos.
falta de saves e sends sinaliza “baixo valor”: sem prova de utilidade, a entrega cai justamente entre públicos mais valiosos.
recorrência de rejeição (pular, ocultar, “não mostrar mais”) aumenta o “custo por segundo útil” nas próximas campanhas — você passa a pagar mais para recuperar alcance básico.
efeito funil (custo de oportunidade real)
descoberta: o “seguro” perde o leilão dos primeiros 2–3 segundos; você desaparece antes de mostrar a tese.
consideração: sem voz responsável e trade-offs explícitos, o usuário não salva nem volta — e sua marca não entra na memória.
intenção: como 69% pesam mais o comentário de usuário do que anúncio, a peça neutra não gera prova social; você vê audiência, mas não vê mão levantada.
compra: num ambiente em que 77% já compraram influenciados por social e tiktok lidera descoberta (52%), quem não oferece rastro não cria gatilho.
por que a “peça perfeita” falha (mesmo com boa produção)?
linguagem de distância: formalismo e slogans soam como “comunicado” — e a gen z confia em pessoas que assumem responsabilidade em público, não em frases sem dono.
falso conforto: neutralidade evita risco reputacional no curto prazo, mas desloca autoridade para creators que explicam o mesmo tema com contexto e limite (e levam a conversa).
fricção cognitiva: quando falta “o que é / para quem é / o que não é”, o cérebro classifica como publicidade e economiza atenção.
o que funciona no lugar – com a mesma régua e outra estética:
pessoas reais + cenário + trade-offs + rastro de decisão
proximidade: 74% seguem creators menores (<100k) e só 18% confiam em celebridades — a confiança vem de quem mostra bastidor e admite limite.
utilidade imediata: curto, direto, com a resposta que ajuda agora (e com link para aprofundar).
coerência regulatória: quando há disclosures claros e versão pública, a autenticidade vira processo verificável — exatamente o que essa audiência premia.
se o seu time ainda chama de “mídia” o que a geração z chama de conversa, você está comprando silêncio caro.
conteúdos e interações precisam aparecer onde a atenção vive e com utilidade imediata. quem insiste no tom neutro e no vídeo perfeito perde o leilão de segundos e cede autoridade para quem explica melhor e mais rápido.
fontes e referências
torne-se um assinante pago para ter acesso a mais de 500 materiais de research
este é o começo do texto. a versão completa sai na carta da vaultline, para quem assina.
ler o texto completo